标普500指数顶住5%国债收益率压力 AI驱动涨势再创新高
要点速览
- •周二,标普500指数与纳斯达克指数双双录得历史最高收盘价,标普500报7,844点,总市值达到前所未有的71.3万亿美元。
- •10年期美国国债收益率升至约5.34%,为约24年来的最高水平,反映出通胀担忧、不断增长的政府债务以及经济的韧性。
- •随着第三季度财报季启动,华尔街分析师预计标普500公司利润同比增幅将超过30%,在高企的借贷成本之下为股市提供缓冲。
- •由于AI数据中心处理器的需求持续,英伟达市值逼近6万亿美元大关;周二标普500全部11个板块均告上涨。
- •策略师观点严重分歧:部分人士预计该指数有望在本十年结束前升至10,000点,而Panmure Liberum则认为,如果通胀和利率维持高位,指数到2027年底可能跌至5,000点附近。
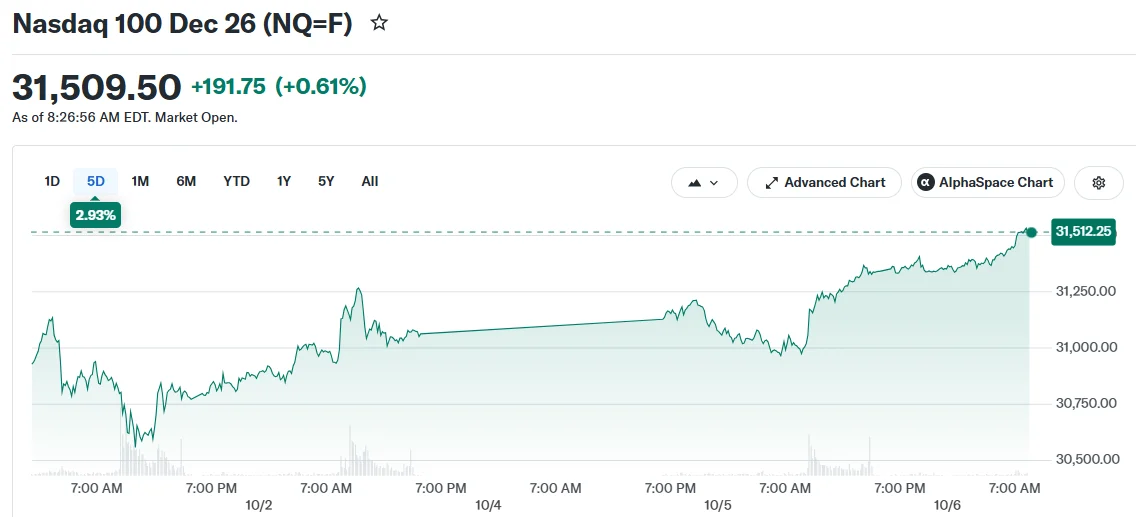
本周,金融市场创下新的里程碑,尽管政府债券收益率徘徊在二十多年来的最高水平附近。标普500指数——这一由约500家美国大型公司组成、被投资者视为整体市场风向标的基准指数——与纳斯达克指数周二均录得历史最高收盘价,道琼斯工业平均指数也同步上涨。与此同时,作为基准的10年期美国国债收益率继续在5%关口上方交易,近期升至2002年以来未曾见过的水平。
在典型的市场环境下,债券收益率上升会给股票估值带来逆风。当美国国债提供颇具吸引力的无风险回报时,投资者将资金配置到波动较大的股票上的意愿便会减弱,而成长型科技公司通常感受到的压力最为明显。然而,当前环境却有所不同,强劲的盈利增长消化了原本会压制股价的压力。
稳健的盈利增长为市场提供支撑
支撑本轮股市上涨的主要因素是企业盈利的强劲势头。华尔街分析师预计,随着第三季度财报陆续发布,标普500指数成分公司的利润同比增幅将超过30%,在高企的借贷成本之下提供了基本面缓冲。财报季——即公司公布业绩并更新业绩展望的时期——正是投资者直接检验这些预测是否成立的关键节点。
BULLISH: S&P 500 hits a NEW ALL-TIME HIGH at 7,844. SPX is up 0.8% as Wall Street bets on a huge AI-driven Q3 earnings season The index is now worth a record $71.3 TRILLION, up 24% from its March 30 low, helping push the total US stock market above $82 TRILLION. That's… pic.twitter.com/ZfiRr6V59C
— Coin Bureau (@coinbureau) October 6, 2026 (链接)
人工智能公司正在引领这轮扩张。英伟达股价在周二交易时段再度攀升,使这家芯片巨头的总市值逼近6万亿美元大关。该芯片制造商的处理器被广泛用于驱动AI数据中心,公司也一直是人工智能基础设施支出浪潮的主要受益者之一。随着市场参与者持续预期数据中心产能和AI计算资源的投资将保持增长,其他半导体公司也纷纷上涨。
市场的强势远不止于少数科技巨头。周二,标普500指数全部11个板块均告上涨,其中公用事业和房地产板块表现尤为突出,此前国债收益率从近期高点小幅回落。这种广泛参与表明,涨势已远远超出超大型科技股的范围。
国债收益率上升的重要意义
10年期美国国债收益率——即投资者为向美国政府提供十年期贷款所要求的回报,也是影响抵押贷款和企业借贷成本的基准——近期升至约5.34%,创下约24年来的最高水平。这一涨势反映出持续存在的通胀担忧、不断扩大的政府债务规模,以及经济表现出的超预期韧性。
S&P 500 just hit its 28th record high of 2026, crossing $71 trillion in market cap the first time in history. This is happening despite: 1. 10-year, 20-year and 30-year Treasury yields at 24-year highs 2. Inflation at 3.4%, above expectations 3. Mortgage rates at 7.28%,… pic.twitter.com/84aJu4GJNk
— Bull Theory (@BullTheoryio) October 6, 2026 (链接)
高企的收益率对股票市场构成结构性挑战。当投资者能够从政府支持的证券中获得超过5%的回报时,股票的相对吸引力便会下降。利率上升还推高了整个经济体系中企业、家庭和政府实体的融资成本。
这种动态对成长股的冲击最为严重,因为成长股的估值在很大程度上依赖于延伸至数年之后的盈利预测。随着利率上升,这些预期未来收益的现值会随之下降。迄今为止,强劲的盈利增长足以抵消这种估值压力。一些市场观察人士目前开始质疑,6%的收益率(而非当前的5%水平)是否才是股市真正面临显著逆风的临界点。
策略师对后市走向分歧严重
专家们对市场走向的判断存在巨大分歧。在标普500指数于8,000点附近交易的背景下,部分策略师预计该指数有望在本十年结束前攀升至10,000点。与此相反,另一些分析师则描绘了更为谨慎的前景:券商研究机构Panmure Liberum近日发布研报称,如果通胀保持顽固、利率维持高位,标普500指数到2027年底可能回落至5,000点附近。专业预测之间的这种分歧凸显了当前市场环境所呈现的微妙平衡。
未来几周,市场参与者将密切关注即将发布的第三季度财报、美联储政策信号——央行的利率决策会影响借贷成本,并塑造长期国债收益率中蕴含的预期——以及通胀数据和美债市场动向,因为这些力量之间的相互作用很可能决定该指数的短期方向。如果盈利持续强劲且收益率有所回落,标普500指数可能突破8,000点大关并继续上行。更大的风险情景则在于,企业业绩令人失望的同时收益率进一步上升。
就目前而言,创纪录的股票估值表明,投资者仍对企业利润增长将继续跑赢更高融资成本的负担抱有信心——迄今为止,这种信念的力量已被证明足以战胜二十多年来最为严峻的债券市场环境。
本文最先发表于 Blockonomi。

