S&P 500牛市满四岁:本轮涨势与历史周期相比如何
要点速览
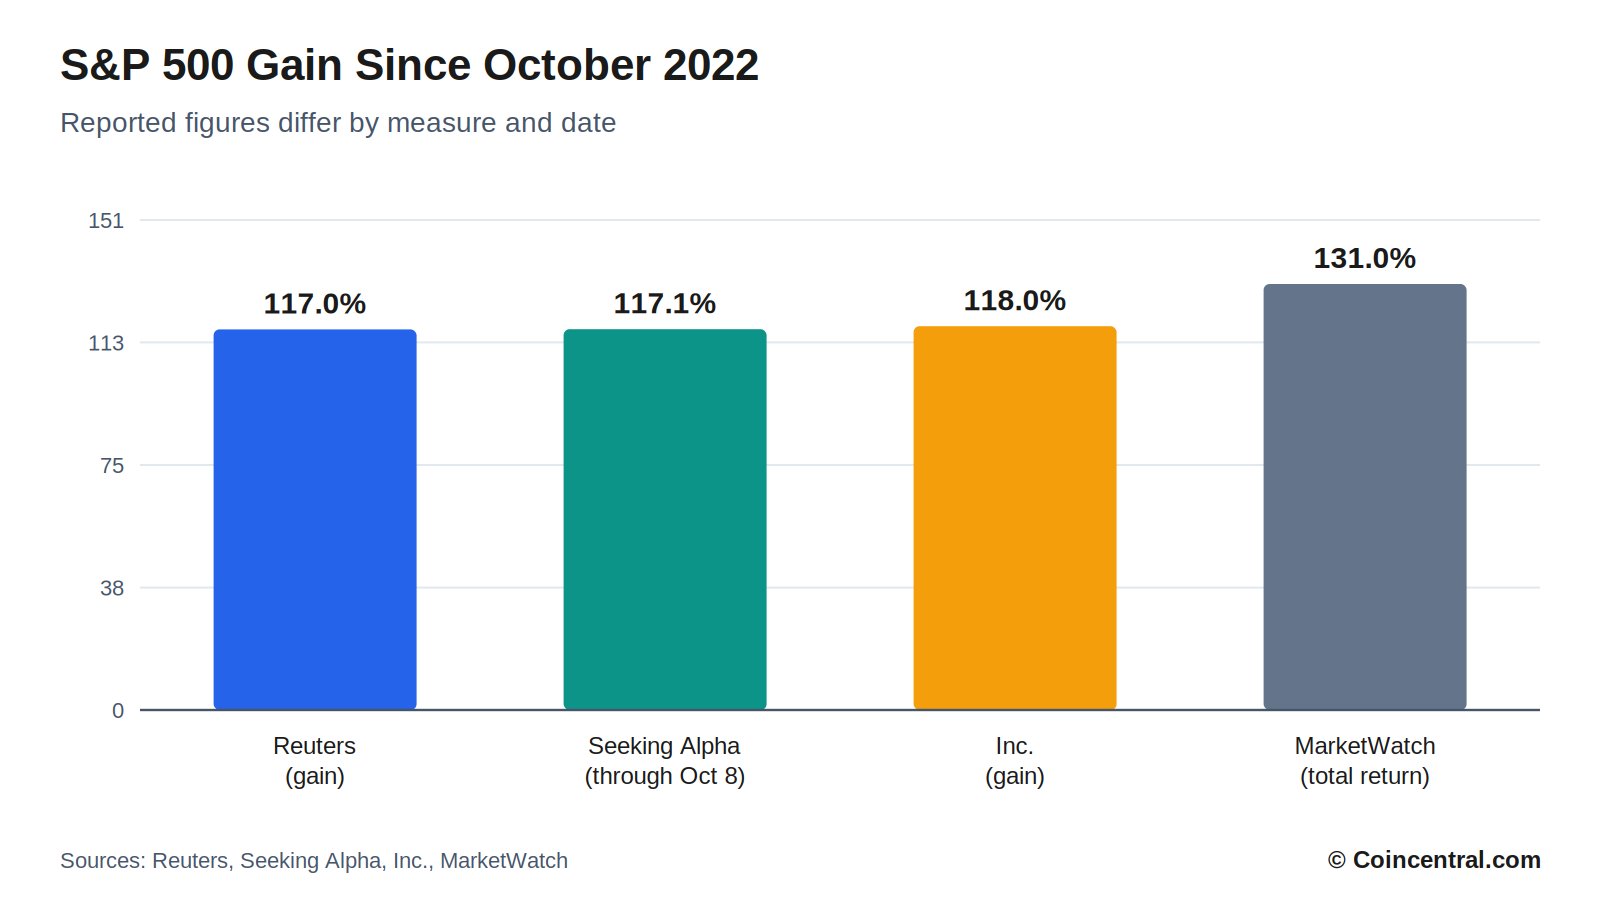
- •自2022年10月低点以来,S&P 500已翻逾一倍,价格回报估计接近117%,含股息的总回报为131%,折合每年23.3%。
- •本轮涨势位列过去七十年牛市中四年开局涨幅第三佳,也是二战以来持续时间第八长的牛市,不过分析师指出,历史上单凭年龄从未终结过牛市。
- •集中度进一步加剧,前十大股票约占指数权重的40%,自2024年初以来42只AI股票贡献了67%的价格涨幅,而84%的成分股股价较历史高点至少低10%。
- •受数据中心支出推动,标普500盈利今年预计增长逾35%;同期英伟达市值已从2860亿美元增至5.8万亿美元。
- •10年期美国国债收益率约在5.2%、处于24年高点,被视为主要障碍;策略师表示,市场参与度的扩大很可能取决于债券波动率能否消退。
以2022年10月12日的收盘低点计算,S&P 500牛市于2026年10月12日迎来四周年。这一周年为将本轮涨势与以往周期进行比较提供了契机——包括其回报、持续时间、集中度和市场广度,以及分析师正在关注的风险。
本报告综合了路透社、《Inc.》、Seeking Alpha、MarketWatch、CoinDesk及其他媒体的报道。由于部分来源衡量的是价格回报,而另一些来源使用总回报,且统计日期略有差异,各媒体的数字有所不同。在差异重要的地方,文中均已注明。
四年之际:核心数据
S&P 500目前在历史高位附近交易,自2022年10月12日收盘低点以来已翻逾一倍。据路透社报道,涨幅为117%;《Inc.》的数字为118%;Seeking Alpha援引Roth Capital Partners截至10月8日的数据显示为117.1%。MarketWatch报告了更高的数字:131%——这是包含股息的累计总回报,折合每年23.3%,MarketWatch称这几乎是市场历史平均水平的近三倍。
差异源于所采用的衡量方法和所选日期。价格回报仅计算指数本身的变化,而总回报则加上股息。所有来源在核心观点上均一致:指数已翻逾一倍。
按照一个常见的定义,牛市是指从峰值下跌至少20%之后出现至少20%涨幅的行情。路透社指出,专家对确切定义存在分歧。本轮涨势始于ChatGPT发布前约一个月。
据《Inc.》报道,该指数目前距其52周高点不到1%,自一年前三岁生日以来已上涨约17%以上。四年回报是从熊市低点开始衡量的,路透社指出,2022年的低点出现在一轮激进加息周期之中。从这一低位起步推高了所报告涨幅的规模。
本轮涨势与以往牛市的比较
Carson Group首席市场策略师Ryan Detrick将当前涨幅评为牛市四岁之际历史第三好的开局。在过去七十年中,另有七轮牛市达到了这一年龄,其中只有两轮的开局涨幅更大。
路透社同样援引Detrick的话称,这是二战以来持续时间第八长的牛市,也是该时期内表现第六好的牛市,涨幅为117%。路透社形容本轮行情已届中年。
完整周期的数据提供了更多背景。《Inc.》报道称,自1950年以来,牛市的平均涨幅为192%,其中1987年至2000年那轮上涨582%,2009年至2020年那轮上涨401%。这些是已完成周期的总计;当前涨势仍在进行中,其最终数字尚不得而知。
Seeking Alpha仅考察了较长的周期。其中位数累计涨幅为177.2%,平均值为253.3%。这些数字涵盖每轮行情的完整时长,而不仅仅是前四年。《Inc.》指出,1987年至2000年和2009年至2020年的行情持续时间远超四年,这正是其总数如此庞大的原因——这一比较是以四年涨幅对阵完整周期的涨幅。
以往牛市第五年发生了什么
Seeking Alpha统计了此前六轮持续时间至少四年的S&P 500牛市。其中五轮在第五年继续上涨,第五年平均回报为13.5%,涨幅区间从6.8%到36.6%。唯一的例外始于1957年10月的那轮牛市,在结束前第五年下跌了19.2%。《Inc.》则统计出七轮达到四岁生日的牛市,因此不同数据集的总数有所差异。
在较长周期中,持续时间中位数为5.7年,平均值为7.3年。前四年的回报中位数为72.2%,平均值为89.1%——当前的117.1%高于两者。
Detrick表示,上一次牛市过了三岁生日却未能迎来第五年,是在20世纪60年代初。他说,过去50年来,走到这一步的牛市至少都迎来了第五个生日,平均最终时长为八年。
数据来源Roth Capital Partners补充了警示:结果各有不同,历史模式不能保证未来结果。1957年的例外提醒人们,早期的模式并不能决定结局。六轮较长周期中有五轮在第五年上涨,记录为83%,但样本较小,分析师将其视为参考而非规律。
年龄会终结牛市吗?
Ned Davis Research追踪了1900年以来的38轮牛市。其中33轮的持续时间短于本轮,平均时长为25个月,中位数为22个月。这些数字让一些投资者担心本轮涨势已经老化。
MarketWatch的Mark Hulbert称这种担忧是一种统计上的戏法,并将其比作因为黑夜跟随白昼就论证白昼导致黑夜。《Nationwide》首席市场策略师Mark Hackett向路透社表达了类似观点:牛市的终结不是由于年老,而是由于疾病。他补充说,对牛市而言,四年并不可怕。
那么究竟是什么终结牛市?Hulbert列出了经济衰退、投资者过度狂热以及战争或疫情等外部冲击。自1950年以来的22轮熊市中,有13轮伴随经济衰退出现。
一些投资者从2009年3月的低点开始计算本轮牛市,这样算来它已有17.5年。Hulbert指出,按照一种理论,此后的熊市并未计入。即便如此,美国历史上其他17.5年的时期产生了更好的回报。年龄问题还取决于牛市如何定义:路透社指出专家意见不一,不同的起始日期或门槛会改变周期数量及其长度。
四年涨势是否涨得过高?
第二个担忧关乎涨幅而非年龄——担心涨得过高的市场容易回落。131%的四年总回报,折合每年23.3%,正是这一担忧背后的数字。
圣塔克拉拉大学名誉教授Edward McQuarrie与EfficientFrontier.com创始人William Bernstein检验了这一观点。他们衡量了自18世纪末以来每个月市场过去四年的总回报,发现许多时期的回报高于当前水平。用他们的话说,这种情况时有发生;他们写道:"No biggie. Not even close."(没什么大不了的,差得远。)他们对2009年以来的17.5年时期得出了同样的结论。
上涨步伐也有所降温。据《Inc.》报道,过去一年该指数仅上涨略超17%,低于整轮行情23.3%的年均总回报。《Inc.》还报道称,远期估值已经下降,使许多热门AI股比一年前更为便宜。路透社称,标普500成分股盈利今年预计增长逾35%。
Hulbert的观点是,涨幅大小对后续走势几乎没有预示作用。与市场平均水平相比,四年的步伐很快,但与全部历史相比并非如此——该数据集涵盖了可追溯到18世纪末的月度读数。
市场集中度:少数公司权重更大
本轮涨势由一小批大公司引领。摩根大通资产管理表示,前十大股票目前约占S&P 500权重的40%,高于2022年10月的约28%。苹果、微软和英伟达合计约占该指数市值的22%,高于2022年底的约14%。
曾经被称为"七巨头"(Magnificent Seven)的群体推动了大部分涨幅,而市场现在的集中度似乎进一步收。路透社报道称,标普500的11个板块中只有两个跑赢指数:科技和通信服务,后者包括Alphabet和Meta Platforms。目前美国有13家公司的市值至少达到1万亿美元,其中除两家外均属科技行业或拥有大量AI敞口。
Edward Jones高级全球投资策略师Angelo Kourkafas表示,集中度反映了强劲的盈利,但也增加了风险。如果领涨主题失宠,投资组合可能比往常感受到更大的冲击。其他芯片制造商和存储类股票也录得强劲涨幅,使市场对这一小批公司的关注进一步加大。
更大的权重意味着这些股票波动时对指数的影响更大,且作用是双向的。指数受益于其最大成分股的上涨,也会更强烈地感受到它们的下跌。
市场广度:少数股票推动涨幅
市场研究通讯The Kobeissi Letter考察了究竟是谁推动了指数的涨幅。自2024年初以来,42只AI股票组成的篮子贡献了S&P 500价格回报的67%——即指数33%涨幅中的22个百分点。其余458只股票贡献了11个百分点。在同一分析中,84%的标普500成分股股价较历史高点至少低10%,这使得指数内部大多数成员处于调整区间,而指数本身却处于历史高位。
Ned Davis Research表示,在指数创纪录的时刻,市场广度处于历史最低水平。广度衡量的是上涨与下跌股票的比例。该公司指出,一旦广度偏离指数表现,S&P 500历来会在数月内见顶。
摩根士丹利将疲弱的广度归因于利率。在美联储鹰派的杰克逊霍尔(Jackson Hole)研讨会之后,随着利率预期上升,广度出现恶化。首席投资官Mike Wilson写道,如果债券波动率很快消退,广度可能会追上指数。Wilson还表示,关键问题是债券压力是否会传导至股票波动率;到目前为止,股市波动率保持平静。
广度与集中度相互关联。当少数股票完成大部分工作时,普通股票可能落后于指数——这正是84%这一数字所描述的格局。
盈利、AI支出与公司业绩
路透社称AI支出是本轮涨势背后的引擎。受大型云厂商数据中心支出的推动,标普500成分股盈利今年预计增长逾35%。牛津经济研究院估计,近期美国经济增长约三分之一来自AI,这一数字包括对AI基础设施的直接投资,也包括推高消费支出的股价上涨所带来的一定影响。
英伟达体现了这一变化的规模。其市值从2022年10月12日的2860亿美元升至5.8万亿美元,成为全球市值最大的公司。据CoinDesk报道,其股价已上涨约1,875%,Meta则上涨约488%。三星预计第三季度营业利润约为800亿美元;如果达到这一数字,将创下科技公司有史以来最高的季度利润。CoinDesk还援引FactSet的数据称,发布积极第三季度业绩指引的标普500公司数量创下纪录。
并非所有人都认为未来轻松获利。Ameriprise的Anthony Saglimbene表示,围绕AI的容易赚到的钱已经赚完了,他预计科技公司将面临更大压力,需要证明支出将转化为利润。汇丰银行则持相反观点:其团队表示,对大型云厂商自由现金流预测的下调已开始放缓,预计到2027年情况将有所改善。
Nationwide的Hackett表示,盈利和AI投资仍是成长股的有力支撑,但高企的长期利率、能源驱动的通胀风险以及狭窄的广度使得容错空间更小。
利率、衰退及其他风险
路透社将美联储转向加息和国债收益率上升列为主要障碍。10年期美国国债收益率约为5.2%,此前触及24年最高水平。更高的收益率可能将资金从股市引向债市。上一轮熊市于2022年10月低点结束,期间正值一轮激进加息周期。
路透社补充称,在下个月的美国中期选举之前,市场可能波动。Hackett还指出了战争和能源驱动的通胀风险。Edward Jones仍然超配股票,但配置比例较此前有所降低;Kourkafas表示,公司仍然认为牛市不会就此终结,但适度降低风险敞口是合理的。
经济衰退仍然是熊市最常见的伴随因素。自1950年以来的22轮熊市中有13轮伴随衰退出现其余九轮则没有。汇丰表示,疲弱的美国数据可能拉低国债收益率曲线并支撑估值。2027年之后,强劲增长、通胀回落与利率下降的"金发姑娘"式组合可能再度利好科技股和盈利——不过汇丰补充说,任何此类涨势可能仍将集中于少数个股。
摩根士丹利和汇丰都将下一步走势与债券挂钩。在Wilson看来,收益率下降将有助于广度追上指数;汇丰认为,如果美国数据持续疲弱,也会走出类似路径。种种事实表明,这是一轮漫长而强劲但支撑面狭窄的涨势。广度能否改善将在很大程度上取决于利率。
资料来源
- "There's a tough truth under the surface of the 4-year-old bull market in stocks"(Max Adams)
- "The S&P 500's Bull Market Just Turned 4. History Says the Next Year Is What Matters Most"(《Inc.》,Phil Rosen)
- "The bull market celebrates its four-year birthday as markets continue to rise"(Seeking Alpha,Jason Capul)
- "AI-centered US stock bull market nears four-year anniversary"(路透社,Lewis Krauskopf)
- "Investors worry the bull market is getting old. But history shows it can continue to age gracefully."(MarketWatch,Mark Hulbert)
- "U.S. stock bull market rises 131% over four years as structural risks emerge"(CoinDesk via 币界网)

