疲软的非农就业化解了一项风险,第42周的CPI必须化解另一项
要点速览
- •美国9月非农就业仅增加29,000人,失业率维持在4.2%;修正数据使7月和8月合计比最初报告少60,000个岗位。
- •10月7日FOMC会议纪要显示,多数成员认为年底再次加息可能是合适的;工作人员估计8月总体PCE通胀率约为3.8%,核心PCE通胀率为3.4%。
- •尽管实际可支配收入持平,8月实际消费者支出仍增长0.6%;汽油和住房成本推动了8月CPI上涨,9月数据必须抵消这些影响,才能验证劳动力市场疲软的信号。
- •中国8月CPI同比上涨0.8%,食品价格下降,但PPI上涨3.8%,能源、电子产品和黄金首饰价格仍然偏高,使全球去通胀进程并不完整。
- •要确认持久的软着陆,需要美国CPI、中国价格、日本CGPI和欧元区工厂数据在10月28日至30日G3央行会议前同步降温。
快速回答
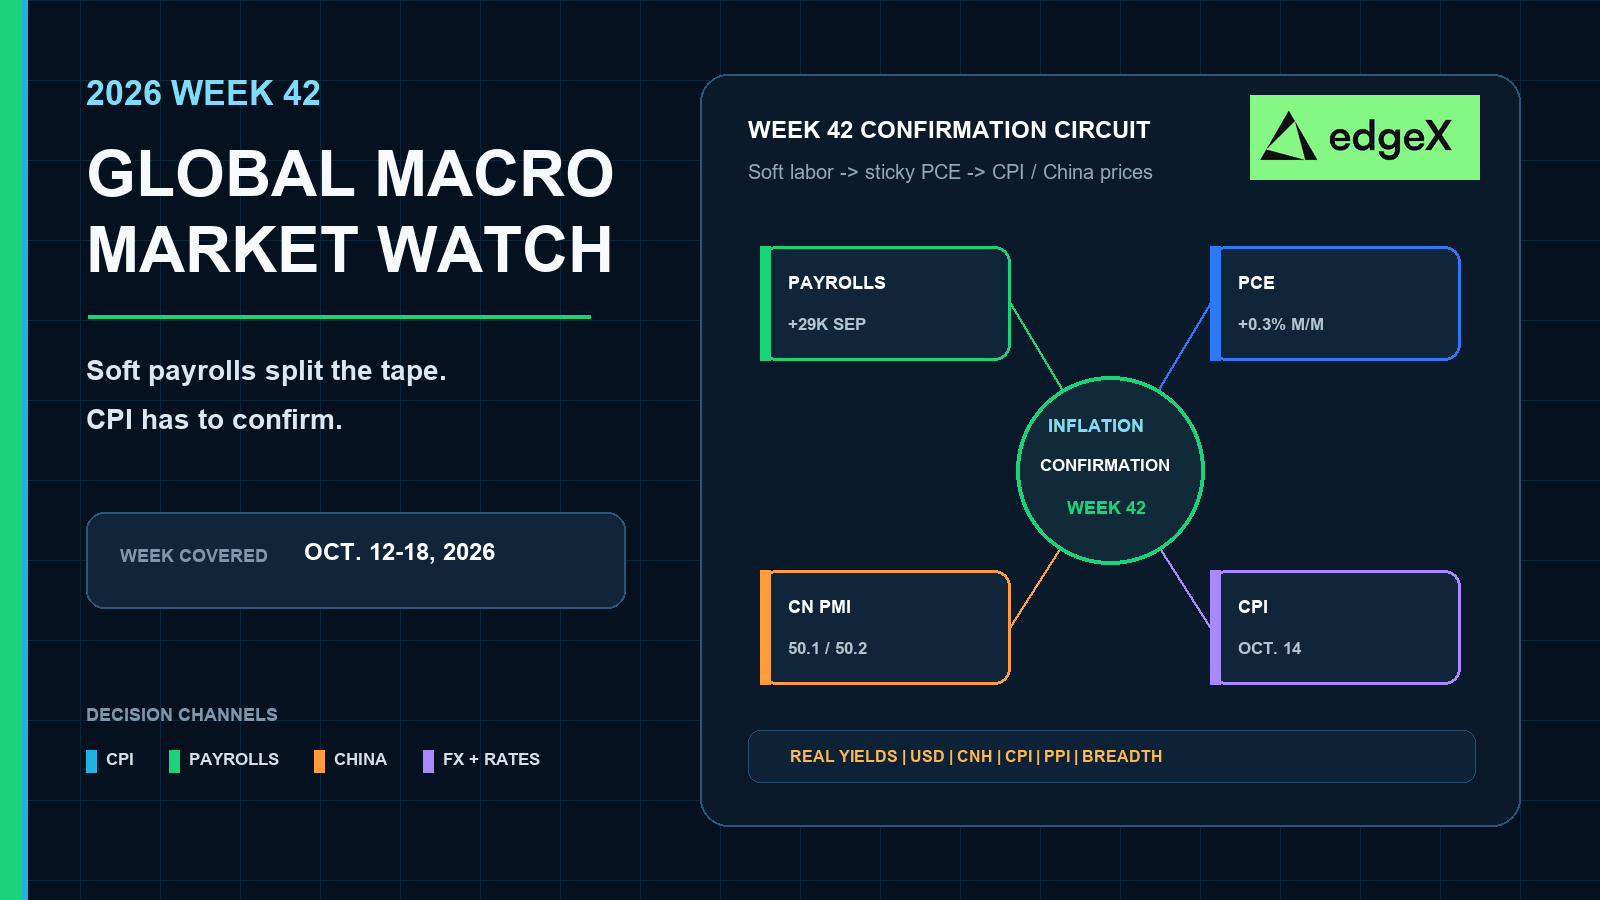
将第42周视为10月28日至30日G3政策密集期前的一次确认测试。疲软的美国非农就业数据已经缓解了招聘恐慌,但并未确定利率路径。只有当9月CPI消退8月汽油与住房成本共同推升的影响,并且中国、日本和欧洲的产业链价格不再重新制造利率压力时,本周才算通过。如果这些数据仍然偏热,疲软的劳动力市场将无法让再次加息的选项退出讨论。
为什么第42周是确认周
第40周回答了市场希望得到答案的劳动力市场问题。招聘放缓,工资增速降温,前两个月的数据被下修,期货定价也压低了近期加息概率。这是缓解,而不是解决。
尚未完成的另一半是价格。8月需求仍然坚挺,美联储偏好的通胀指标仍然顽固。第41周公布的10月7日会议纪要仍为年底再次加息留下了空间。第42周位于这份书面记录与10月底G3政策决定密集期之间。它的任务是确认:在价格顽固的情况下,疲软的劳动力市场能否持续,还是价格渠道会让第二次加息重新成为可能?
交易这种冲突。疲软的非农就业数据可以在一个交易时段内重新定价前端收益率,但要实现持久的路径转变,需要9月CPI、中国CPI/PPI、日本CGPI、美国零售销售和PPI,以及欧洲工厂数据共同朝同一方向变化。
第42周全球宏观日历
| 日期 | 地区 | 计划事件 | 市场为何关注 |
|---|---|---|---|
| 10月13日 | 日本 | 企业 商品价格指数 | 在10月底日本央行会议前公布的日本产业链价格更新。 |
| 10月14日 | 美国 | CPI, 2026年9月 | 10月28日FOMC决定前美国最主要的通胀数据。 |
| 10月14日 | 中国 | CPI和 PPI,2026年9月 | 中国消费者价格和出厂价格通胀更新。 |
| 10月15日 | 美国 | 零售 销售和PPI,2026年9月 | CPI之后对美国需求和产业链价格进行同周检验。 |
| 10月15日 | 欧元区 | 工业 生产,2026年8月 | 10月底欧洲央行会议前的欧洲工厂产量数据。 |
| 10月16日 | 欧元区 | CPI终值, 2026年9月 | 在10月28日至29日欧洲央行会议前确认欧洲消费者价格。 |
| 10月 28日至30日 | 美国 / 欧元区 / 日本 | FOMC;欧洲央行; 日本央行MPM | 确认周之后下一轮现场政策密集期。 |
疲软的劳动力市场化解了招聘恐慌
9月就业形势报告缓解了劳动力市场恐慌,但并不需要以经济崩溃来解释。非农就业仅增加29,000人,失业率维持在4.2%。平均时薪仅上升0.1%,同比增长3.0%。平均工作时长维持在34.4小时,制造业加班时间不变,为3.0小时。这一组合表明,招聘压力和薪酬压力同时减弱。
就业广度比单一疲软标题更重要
更有意义的是,新增就业来自哪些行业。医疗保健仍在增加就业,但17,000人的增幅明显低于此前一年的33,000人平均水平。金融活动行业仍在收缩,自2025年5月峰值以来目前已减少129,000个岗位。这里的劳动力疲软并非单一行业事故。传统就业引擎已经放缓,而一个对利率敏感的类别仍在持续失血。
修正数据和滞后的职位空缺仍然具有双向影响
修正数据与月度初值同样重要。7月数据从小幅增长转为减少10,000人,8月被下修至133,000人,使此前两个月合计比初次报告弱了60,000人。9月29日公布的8月JOLTS仍显示职位空缺基本不变,为710万。那是第40周公布的8月职位空缺快照,并不能证明9月职位空缺已经恶化。疲软的非农就业数据降低了招聘恐慌,但在第42周CPI公布前,并未解决职位空缺渠道的问题。
顽固的支出使通胀渠道保持开放
劳动力市场数据降温了,但家庭需求没有。美国经济分析局8月个人收入与支出报告显示,实际可支配收入持平,而实际PCE仍增长0.6%。家庭支出的增速超过了经通胀调整后的收入增长。这就是为什么仅凭疲软的非农就业数据无法结束通胀争论。
支出的构成才是关键。商品引领了月度增长,增幅最大的类别包括汽油和其他能源商品、餐饮服务与住宿,以及机动车和零部件。服务支出仍然增长,但这并不是一个安静的、仅由服务业推动的增长过程。能源和商品需求仍然足够活跃,使价格风险继续存在。9月30日同一份美国经济分析局数据还将第二季度实际GDP年化增速第三次估值维持在2.2%。这是有用的背景,但不是第42周的重点。
8月CPI设定了9月CPI必须跨越的门槛
8月CPI报告仍是第42周需要确认或消退的基准。汽油一项就贡献了月度整体价格上涨的超过三分之一。住房成本在7月增长0.1%后重新加速至0.3%。通信、离家住宿和机票价格也大幅上涨,而医疗保健和机动车保险则降温。如果9月CPI消退汽油与住房成本共同推升的影响,疲软的劳动力市场就有空间持续。如果没有,顽固的需求渠道将持续到10月28日。
会议纪要仍为再次加息留下空间
10月7日FOMC会议纪要来自9月15日至16日的会议,属于第41周的相邻信息,而不是对第41周的完整回顾,但仍然改变了第42周的背景。与会者认为通胀风险总体偏向上行,而劳动力市场风险大体均衡。所有人都支持将利率调整至3.75%–4.00%。有几名成员上调了对中性联邦基金利率的估计。数名成员表示当前政策似乎并不具有限制性,或仅具有温和限制性。多数成员随后判断,到年底再次加息可能是合适的,同时强调将继续根据即将公布的数据作出判断。
工作人员的表述也维持了同样的压力。工作人员估计8月总体PCE通胀率约为3.8%,核心PCE通胀率约为3.4%,并指出此前的关税上调、能源和地缘政治成本,以及与AI相关的消费品价格。疲软的非农就业数据公布后,期货定价下调了近期加息概率。应仅将其视为市场定价信息。书面会议纪要仍然显示,多数成员认为年底再次加息可能是合适的路径。只有当第42周的通胀数据为官员重新调整这一倾向提供理由时,疲软的劳动力市场才会真正发挥作用。
中国、日本和欧洲反映出同样的分化
截至10月14日,中国并未带来干净的全球去通胀信号。国家统计局8月CPI同比上涨0.8%,但分项差异比总标题更重要。食品价格下降1.4%,猪肉价格下降11.8%。能源价格上涨4.1%,汽油价格跳涨9.3%。《中国日报》的汇总还显示,平板电脑、电脑和手机价格仍以两位数速度上涨,黄金首饰价格上涨33.6%。食品杂货价格疲软,并不能抵消AI相关和能源相关的消费价格上涨。
出厂价格从另一面讲述了同样的故事。国家统计局8月PPI同比上涨3.8%。生产资料价格上涨5.0%,生活资料价格仍下降0.5%,购进价格上涨5.8%。上游压力比最终消费品价格更为坚挺。这是针对金属、CNH和亚洲周期股的产业链过滤器,而不是广泛的家庭再通胀信号。
经济活动只是在表面上反弹
9月官方PMI显示,制造业回升至50.1,非制造业升至50.2。建筑业升至50.3,为今年最高水平。新订单仍然疲弱,为46.5,房地产仍低于50。8月工业利润在7月增长11.2%后放缓至4.2%,尽管电子行业利润跳升约110%,前八个月高技术制造业利润增长54.7%。AI和上游行业的强势正在支撑数据,但家庭需求并没有。
日本和欧洲也维持着同样的过滤器。日本8月CGPI环比下降0.2%,但同比仍上涨7.6%。按合同货币计算,出口价格同比仍上涨11.1%,进口价格即使环比下降1.0%,同比也上涨16.7%。欧洲第41周的相邻数据同样并不干净。零售贸易在下降0.6%后仅增长0.1%,同比增长0.8%;德国零售销售环比反弹1.3%,但同比仍下降0.4%。工业生产者价格环比跳升1.9%,几乎完全由能源推动。剔除能源后,生产者价格仅上涨0.2%。如果亚洲和欧洲的产业链价格仍会传导至外汇、金属和前端收益率,疲软的美国非农就业数据就无法抵消其影响。
第40周回顾:疲软就业遇上顽固价格
第40周为9月28日至10月4日,是截至10月8日截稿时最近一个已经完成的周度窗口。本周从亚洲开始。中国工业利润数据包显示,年度总额仍在增长,但8月增速大幅放缓,增长主要集中在电子和高技术制造业,而不是广泛的家庭需求。
本周中段集中体现了美国的确认难题。8月JOLTS显示职位空缺基本不变,提醒市场在滞后数据中职位空缺渠道尚未恶化。次日,美国经济分析局公布的8月收入与支出数据包显示,实际支出仍在增长,而实际收入持平,能源、餐饮服务和汽车贡献了很大一部分增长。同一天,中国官方PMI刚刚重新回到50以上,新订单仍然疲弱。
10月2日,疲软的非农就业数据为本周画上句号。招聘放缓,工资增速降温,前两个月数据被下修。期货市场因劳动力市场得到缓解而下调近期加息概率。已经完成的第40周记录仍向第42周传递了更艰难的信息:劳动力市场降温了,但支出和价格没有,10月7日的会议纪要随后仍为年底再次加息留下了空间。疲软的非农就业降低了一项风险,却提高了对9月CPI及随后全球产业链价格数据的要求。
跨资产决策图
| 第42周组合 | 加密货币 | 股票 | 大宗商品 | 外汇与利率 |
|---|---|---|---|---|
| 美国CPI疲软 且非农就业疲软,中国/日本产业链价格降温 | 下降 实际收益率压力降低,在杠杆受控的情况下可支持BTC和ETH。 | 久期资产 和高贝塔资产可能获得买盘;AI龙头仍需要盈利,而不仅是路径缓解。 | 黄金可能 在实际收益率下降时走强;工业金属需要中国需求确认。 | 前端 收益率下降;美元在进入10月底时选择性走弱。 |
| 美国核心CPI偏热, 中国PPI和欧洲生产者价格保持坚挺 | 上升 实际收益率上升和流动性收紧首先打击高杠杆加密资产。 | 长久期资产 表现落后;质量和现金流股票相对更抗跌。 | 黄金面临 收益率逆风;能源和工业金属仍有双向风险。 | 实际 收益率和美元走强;10月28日前加息概率重新上升。 |
| 劳动力市场疲软 持续,但中国CPI/PPI因能源和电子产品重新加速 | 亚洲 风险厌恶仍可能打压高贝塔加密资产,即便美国收益率趋稳。 | 受中国影响的 跨国企业和材料股落后于美国内需股。 | 铜和 相关金属在需求吸收疲弱时走弱;石油仍受地缘政治影响。 | CNH 走弱;商品货币走势与纯美元路径交易分化。 |
| CPI降温, 美国零售疲弱且欧元区工业生产疲软 | 利率 缓解只有在增长恐慌引发的去杠杆不占主导时才有帮助。 | 盈利 修正比第一份CPI数据更重要;防御型股票可能领先。 | 黄金可能 跑赢工业大宗商品。 | 收益率曲线可能 牛市陡峭化;美元和日元的政策路径不确定性仍高。 |
什么会确认第42周的信号?
基准情景是确认噪音,而不是清晰的单向趋势。要确认持久的软着陆,需要9月CPI消退8月汽油和住房成本的推升影响,中国CPI/PPI在食品价格保持疲软的同时不再出现能源和电子产品价格的另一轮飙升,日本CGPI停止推动同比产业链价格增速重新加速,并且欧元区工业生产显示,偏热的生产者价格并未伴随工厂活动崩溃。美国零售销售疲软只有在PPI没有于同日重新打开产业链渠道时,才会支持劳动力市场降温的叙事。
中国也需要单独观察。应将10月14日CPI和PPI与8月食品和能源的分化、9月PMI新订单缺口,以及利润增速放缓但电子行业仍极为强劲的情况进行对照。中国价格稳定且新订单更加坚挺,将支持在美国劳动力数据疲软的情况下维持市场平稳。另一轮PPI或能源驱动的CPI上涨,即使美国非农就业数据继续疲软,也会让亚洲市场保持选择性。第42周的确认应体现在CPI、中国价格、日本CGPI、前端收益率、美元、CNH、EUR、JPY和工业金属的联动变化中。仅美国CPI推动、且在亚洲开盘前消退的反应,不如在10月28日至30日G3密集期前形成同步全球调整那样持久。
以优势交易
在快速变化的市场中,执行与方向同样重要。这就是为什么越来越多交易者转向edgeX等去中心化平台进行永续合约和现货交易。
与传统中心化平台不同,edgeX围绕自托管构建,这意味着你可以控制自己的资产,并自行授权资金转移。对于活跃交易者而言,这带来了实质性优势:无需将资产托管给交易所即可获得市场访问权。
edgeX还将DeFi的核心优势与为专业执行而设计的交易体验结合起来。该平台强调深度流动性、高速订单撮合和低滑点表现,帮助交易者在波动环境中保持响应能力。凭借对高杠杆的支持,它让有经验的市场参与者在表达宏观观点和管理风险时拥有更大的灵活性。
除执行之外,去中心化交易基础设施还可以提供结构性优势:更高的透明度、链上验证,以及对中心化中介的依赖降低。对于希望获得交易表现、同时不放弃控制权的交易者而言,这种模式正变得越来越有吸引力。
edgeX正是为这种平衡而构建:将专业交易体验与去中心化市场的核心原则结合起来。
希望探索更高资本效率、自托管交易方式的交易者,可以进一步了解edgeX。
常见问题
全球宏观第42周最大的事件是什么?
影响最大的催化剂是10月14日公布的美国9月CPI。市场仍将把这一数据与同周公布的中国CPI/PPI、10月13日的日本CGPI、10月15日的美国零售销售和PPI,以及欧元区工业生产放在一起评估,而不会将其视为单独的美国通胀日。
为什么回顾第40周而不是第41周?
内容制作于10月8日结束,而第41周当时仍在进行。10月7日的FOMC会议纪要,以及欧洲10月初的零售和生产者价格数据,被视为第41周的相邻信息。9月28日至10月4日的第40周是最近一个完成的周度窗口,文中对此作了明确标注。
为什么疲软的非农就业数据不能单独确定美联储路径?
9月非农就业数据使招聘和工资增速降温,但8月实际支出仍在增长,而实际收入持平;10月7日会议纪要仍表示,多数成员认为到年底再次加息可能是合适的。疲软的劳动力市场降低了增长风险,而顽固的价格会让第二次加息渠道保持开放,直到第42周的通胀数据给出相反信号。
第42周应该如何解读中国?
以8月的分化为基准:食品和猪肉价格疲软,而能源、电子产品和出厂价格更加坚挺;9月PMI刚刚回到50以上,新订单仍然疲弱。10月14日的CPI和PPI将更新这一分化。广泛降温有助于全球市场消化。另一轮能源或AI驱动的上涨,则会让CNH、金属和亚洲周期股保持选择性。
什么会让第42周的信号持续到10月底?
持久的信号需要美国CPI、中国价格、日本CGPI和欧洲工厂数据,与前端收益率、美元、CNH、EUR、JPY及工业金属走势相互印证。一次疲软的美国CPI如果无法抵御亚洲或欧洲偏热的产业链价格,其持久性不如在10月28日至30日G3密集期前形成同步确认。

