NatWest、美国银行等六家银行提议AI购物代理须披露身份
要点速览
- •NatWest集团、美国银行(Bank of America)、Capital One、ING集团、澳大利亚联邦银行和ASB银行于9月22日联合发布自愿性原则,以促进对AI购物代理购物行为的信任。
- •该文件提议,代理式商务交易的所有相关方应在AI代理参与交易时获知其存在及其所代表的一方。
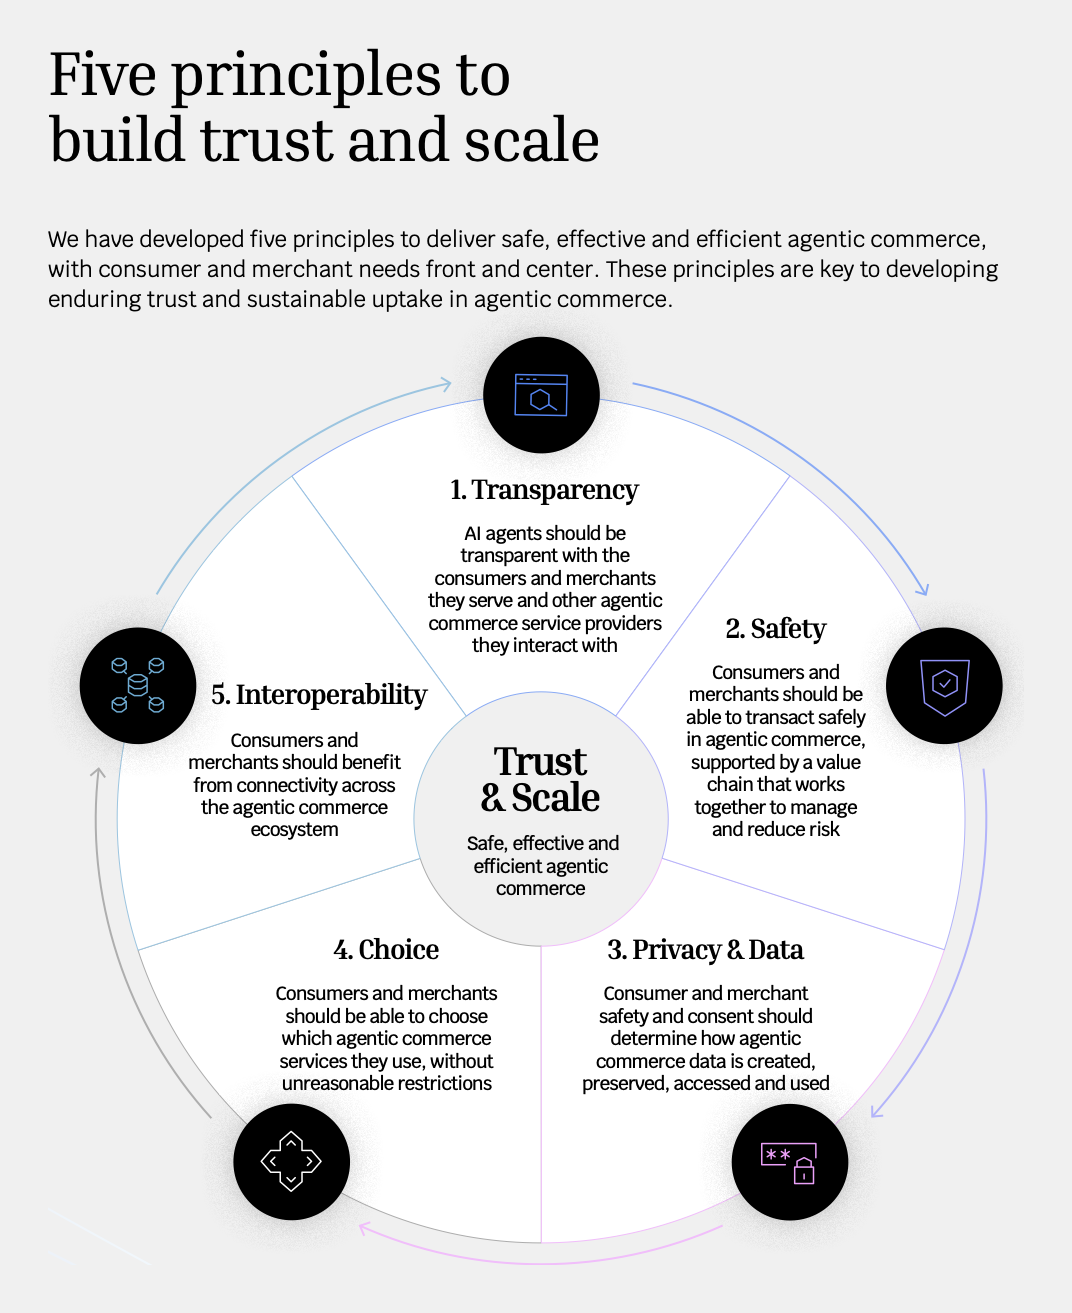
- •该框架基于五项原则——透明度、安全性、隐私与数据、选择权和互操作性,包括披露代理如何对选项排序及处理赞助推荐。
- •银行指出了不安全做法,如索取消费者银行卡信息后输入网站、优先提供保护较少的支付方式,以及攻击者入侵或冒充AI代理。
- •代理式商务已从封闭测试走向现场试点和早期规模化,Robinhood于5月已允许AI代理进行信用卡消费;六家银行计划咨询政策制定者并发布第二份实施文件。
六家大型银行于9月22日发布联合原则,提议代理式商务交易(即AI购物代理代表消费者进行的交易)的每一方都应知晓AI代理何时参与交易及其代表谁。
这份名为《构建代理式商务信任》的文件由NatWest集团、美国银行(Bank of America)、Capital One、ING集团、澳大利亚联邦银行和新西兰ASB银行共同撰写,成员覆盖北美、欧洲和亚太地区的银行市场。这些原则属自愿性质,不具有约束力。六家银行计划就相关提议咨询政策制定者,并发布第二份关于如何实施这些原则的文件;完整公告可参阅NatWest集团的新闻稿。
透明度位居五项原则之首
披露提议属于透明度原则,即五项原则中的第一项。其余四项为安全性、隐私与数据、选择权和互操作性。
透明度还延伸至购物代理如何对选项进行排序和做出决策,包括赞助选项。文件警告称,代理可能推广能给其提供方带来更大分成(如更高佣金)的产品或支付方式,即使它们对消费者而言并非最具性价比的选择。
在安全性方面,银行希望消费者能够控制授予代理的权限,包括查看和管理委托的能力。代理应以安全、可审计的方式输入支付凭证。每一方都应参与争议处理流程,责任应归于引入风险或错误的环节。
隐私与数据原则要求提供方对消费者的指令和意图保留可审计的记录,仅接触其所需的数据,并让消费者与商家的同意决定数据的任何进一步使用。
与此同时,消费者和商家应能在不受不合理限制的情况下自由选择代理式商务服务。
"但要实现这一潜力,客户需要相信他们仍然掌控着支付方式,并且他们的资金是安全的,"NatWest首席支付官Mark Brant表示。
直接将银行卡信息输入网站位居不安全做法之首
"消费者不清楚AI代理是否会维护自身利益,"文件指出。消费者担心代理可能买错东西、花费过多或因诈骗和欺诈而蒙受损失,而且在出现问题时不知道该向谁求助。
文件指出了部分提供方的不安全做法,例如索取消费者银行卡信息后将其输入网站,以及优先提供保护较少的支付方式。文件还指出了入侵或充AI代理和商家的攻击者。商家则担心争议和拒付可能因自身无法控制的原因而增加。
银行表示,代理式商务已从封闭测试走向现场试点和早期规模化,而这些进展的速度已快于正式治理。正如Cryptopolitan报道所言,Robinhood于5月推出了AI代理的信用卡消费功能,而大多数公司仍停留在试点阶段。
六家银行邀请其他银行和支付公司采用这些原则,并共同制定实施蓝图。由于这些原则不具约束力,其影响范围将取决于企业是否选择采纳;与政策制定者的计划磋商以及关于实施的后续文件,是值得关注的下一个节点。

