持有人众多,交易寥寥:RWA流动性问题比你想象的更严重
要点速览
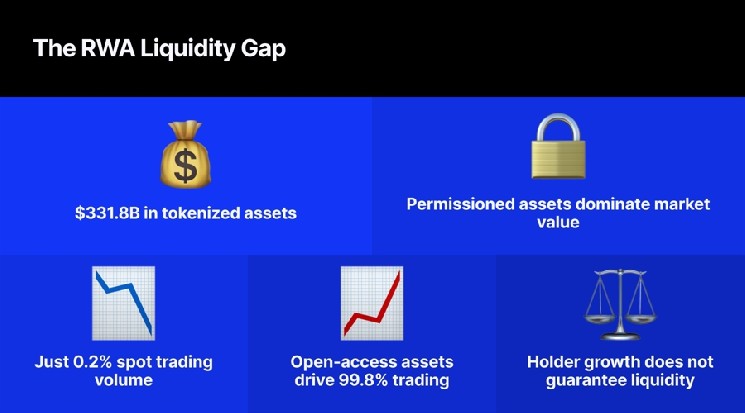
- •许可型代币化产品占RWA行业3318亿美元市值的59%,却仅贡献0.2%的现货交易量,因为白名单将转账限制在一小部分获批交易对手之内。
- •贝莱德BUIDL基金在10条链上持有27.7亿美元,但单月仅记录191笔转账;富兰克林邓普顿BENJI基金尽管拥有562名持有人,月转账量却为0美元。
- •IMF将代币化市场描述为规模小、碎片化、流动性不足且波动性约为传统市场的1.5倍,活动集中在日均交易量3000亿至3500亿美元的回购协议中。
- •持有人采用快速扩张——BNB Chain的RWA持有人突破200万,代币化股票持有人达到430万——但110种主要代币化产品中仅有29种同时达到流动性和分发的基本门槛。
- •代币化黄金是个例外,PAXG与XAUT在2026年第一季度产生了907亿美元的现货交易量,超过了2025年全年846.4亿美元的总和。
代币化现实世界资产(RWA)已吸引了数百万持有人,但该行业大部分价值很少易手。Pantera Capital 2026年9月报告与国际货币基金组织(IMF)2026年10月《全球金融稳定报告》的数据显示,采用指标与实际交易深度之间的裂口正在扩大:许可型产品主导市值,却几乎不为现货交易量做出贡献,即便是旗舰机构基金每月也仅有寥寥数笔链上转账。这一区别至关重要,因为代币化面向机构的卖点取决于这些代币能否作为可交易的金融工具运作,而不仅仅是所有权的数字记录。综合来看,这些数字表明RWA行业的流动性问题比其表面增长所显示的更为严重。
流动性缺口的规模
先看缺口的规模。Pantera Capital 2026年9月报告调查了总值合计3318亿美元的671种代币化资产,其发现将该行业划分为两个截然不同的世界。许可型产品——即需要白名单和审批才能持有的产品——占总市值的59%,却仅贡献了0.2%的现货交易量。
原因在于结构性因素:白名单将转账限制在预先批准的钱包内,因此符合条件的交易对手池在设计上就很小。换言之,该行业超过一半的价值几乎不动。开放型产品占其余41%的市值,却产生了99.8%的现货交易。一个世界在交易,另一个世界静止不动。
贝莱德的BUIDL基金——一种代币化货币市场产品——是最清晰的例证。该基金在10条链上持有27.7亿美元,但仅有106名投资者,单月仅记录191笔转账——对于一只数十亿美元规模的产品而言,大约每天六笔转账。富兰克林邓普顿的BENJI基金同样是代币化货币市场产品,报告显示其拥有562名持有人,月转账量为0美元。
换手率——即在给定时期内资产流通供应量中有多大比例发生易手——是对比最为鲜明的地方。稳定币每月的换手约为其流通量的21倍;而BUIDL仅为0.12倍。这些资产的实际流动程度相差180倍。
IMF:规模小、碎片化且波动更大
IMF在其2026年10月《全球金融稳定报告》中论及代币化市场,其工作人员将其描述为规模小、碎片化、流动性相对不足,且波动性约为传统市场的1.5倍。
大部分代币化活动发生在回购协议中——即以政府证券为典型抵押品的短期抵押贷款——其日均交易量为3000亿至3500亿美元。其余一切——包括信贷、货币市场基金和代币化股票——仅增加650亿美元。作为对比,仅美国回购市场每天的交易量就约为13万亿美元回购之外的整个代币化世界,相对于传统金融而言只是一个舍入误差。
持有人增长不等于流动性
反驳观点背后有真实数据支撑。BNB Chain的RWA持有人数量于2026年10月初突破200万,达到2,032,387个地址——30天内增长15.56%。截至9月底,各链上的代币化股票持有人达到430万,一年内增长43倍。仅BNB Chain就占所有链上RWA持有人的39%。
这些增长率看似惊人,但也需要结合背景来看,因为持有人数量与交易深度是完全不同的两回事。在市值超过1000万美元的110种主要代币化产品中,仅有29种同时达到流动性和分发的基本门槛,比例约为26%。被分析的市场中超过50%没有任何有意义的二级交易活动。
为什么某些代币化资产交易更好
代币化黄金是证明这一规律的例外。PAXG与XAUT在2026年第一季度的现货交易量合计达907亿美元,超过了2025年全年846.4亿美元的总和。PAXG的月均现货交易量为57.2亿美元,XAUT为53.2亿美元。
黄金之所以有效,是因为它具有天然换手率、广泛的吸引力以及深厚的做市商兴趣。代币化国债则不同,因为它们本质上是买入持有的工具。Pantera数据显示,代币化股票的月换手率达到204.6%,而利率产品仅为0.1%。决定流动性特征的是资产类别,而非区块链。
代币化股票6月的换手率达到204.6%,成为交易最活跃的RWA类别。市场并非整体缺乏流动性——问题集中在市值占主导的产品上。代币化国债市值从2026年第一季度的130亿美元增长至第二季度的165亿美元,却几乎不产生二级交易。私人信贷同期从41亿美元增至51亿美元,换手率同样低下。规模最大、最具机构属性的产品恰恰是不交易的那批。
| 指标 / 特征 | 代币化股票 | 代币化利率产品 |
|---|---|---|
| 月换手率 | 204.6% | 0.1% |
| 投资者行为 | 活跃交易、投机、对冲和高周转。 | 买入持有、资本保值和赚取收益。 |
| 流动性特征 | 高周转;所有权每月多次易手。 | 低周转;资金静置至到期或作为长期配置。 |
发行容易,流动性难
发行已经变得容易。将国债或股票封装为代币需要的是技术工作,而非市场奇迹。而创建一个有流动性的二级市场,则需要做市商、监管明确性、可互操作的交易场所,以及希望持续买卖的交易者的真实需求。对于大多数RWA而言,这些要素尚不存在。
Pantera推出的代币化准备度指数(Tokenization Preparedness Index)用于衡量资产在链上运作的原生程度,样本中该指数仅为2.04。大多数资产只是简单的封装,而非原生工具。
实际交易集中在别处。Hyperliquid等平台上的代币化股票永续合约6月交易量达678亿美元——是标的代币现货市场的16倍。交易者偏好衍生品,因为它们提供杠杆、更容易做空,以及集中做市带来的流动性,而现货代币本身依然单薄。
这一模式与加密市场对原生资产的发展轨迹相似,表明RWA现货市场最终会迎头赶上。但这也证实,现货市场目前并非活动所在之处。
采用是真实的,但深度仍然有限
底层用例是真实的。代币化解决了结算速度、碎片化所有权和全天候访问等实际问题。IMF发现,超过50%的代币化股票交易发生在传统时间之外,且被分析的交易中约80%的规模不足一股——这表明散户投资者正利用这些产品接触原本无法企及的机会。
这是有意义的采用。但有意义的采用并不等于深度、可靠的流动性。购买零碎股份并持有的用户只会增加持有人数量,而不会增加市场深度。
从业者中的怀疑声音也在浮现。在新加坡Token2049的一个小组讨论中,业界人士对代币化股票论点发表看法,Anndy Lian于2026年10月14日在X上分享了他的感想:
I like @chameleon_jeff's reply about tokenized stocks: "Overrated." He is speaking my language. This panel was at Token2049 in Singapore. Panelists include @StaniKulechov, @gdog97_, and @hosseeb. Sharing my article soon. — Anndy Lian (@anndylian) October 14, 2026
更可持续的行业图景
文章作者预计,一个更可持续的行业版本将在两到三年内出现。在那种情景下,主导交易的是开放型代币而非许可型代币;RWA将作为抵押品在DeFi借贷中得到常规使用——这一趋势已在Morpho等平台上显现,私人信贷在其中利用率领先。做市商将构建连接中心化交易所订单簿与链上流动池的混合交易场所。主要司法管辖区的更明确监管将减少目前将资产锁定在白名单之后的摩擦,而随着产品变得更加原生、更少封装化,代币化准备度指数也将上升。
下一轮行情需要更好的市场结构
当前阶段只是一个开端,而开端往往是混乱的。正如Hyperliquid的Jeff Yan所言:"Overrated"。
在作者看来,这个开端本应更好——不是因为技术失败,而是因为围绕它的市场结构尚未跟上。一旦跟上,下一轮行情将建立在交易深度而非持有人数量膨胀之上。那轮行情将持续更久,也更重要。
来源: Finance Magnates

