经济学家称:飙升的医疗保险成本正悄然侵蚀工资增长
要点速览
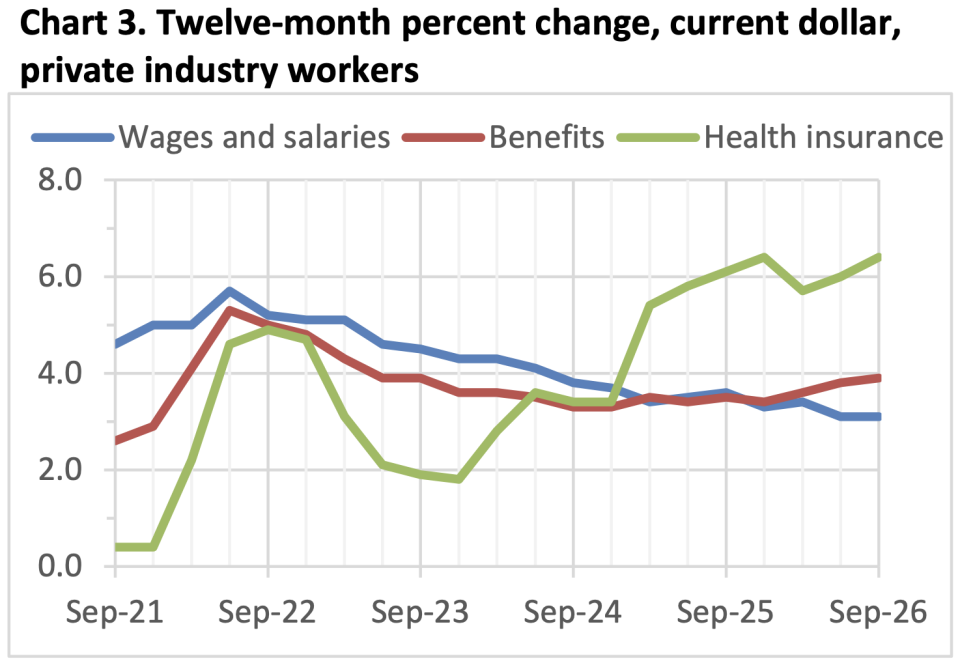
- •第三季度工资和薪金同比增长3.1%,而雇主医疗保险缴费增长6.4%,创二十年来最快增速。
- •经济学家Guy Berger估算,如果雇主保险缴费按3%的增速增长,如今的工资增长将快约0.2至0.3个百分点。
- •继2026年上涨26%之后,ACA基准保费将在2027年上涨13%,购买中等档位计划的40岁投保人月均保费达到704美元。
- •截至2月,ACA计划参保人数同比下降12%至约1920万人,健康人群流失、留下人群病情更重,推高了保费。
- •保险公司正撤离ACA市场,截至10月下旬已有31次州级退出,而新增仅有8次,消费者的选择正在减少。
医疗保险计划的开放注册季即将开始,许多美国人看到保费上涨幅度后可能会大吃一惊。但保险成本上升的损害不仅限于家庭预算:据一位经济学家称,它正在悄然侵蚀工资增长,使员工无法获得原本应得的更高加薪。
医疗保险成本已成为中期选举中的重要议题。除了油价和公用事业账单上涨之外,保险费用也加剧了选民对生活成本上升的焦虑。因此,尽管工资持续稳步增长、劳动力市场处于充分就业状态,但随着整体可负担性恶化,消费者信心指标仍大幅下滑。
最新的经济数据说明了为什么员工对加薪并不感到乐观。根据美国劳工统计局上周五发布的就业成本指数,第三季度工资和薪金同比增长3.1%。该指数综合反映了现金薪酬和福利,可以对比展示总报酬的两个组成部分。
与此同时,据Burning Glass Institute高级研究员Guy Berger称,雇主医疗保险缴费激增6.4%,创下二十年来的最快增速。他在一篇Substack文章中测算,如果雇主缴费按3%的增速增长——即几年前的增速——如今的工资增长将快约0.2至0.3个百分点。
"这个幅度不算大,但也不是无足轻重,"Berger写道。
在许多美国人不得不依靠"先买后付"计划购买生活必需品的当下,即便这些微小的增量也可能产生重大影响。
Berger补充说,这些数据可能低估了员工面临的压力,因为雇主缴费的增长可能跟不上医疗保险成本的上涨。"换句话说,员工正在承担更大比例的保费,"他解释道。此外,他还表示,保险计划本身的覆盖范围也在缩小,迫使员工自掏腰包支付更多费用。
通过雇主获得医疗保险的美国人并不是唯一感到痛苦的人群。雇主保险计划是处于工作年龄的美国人最常见的医疗保障来源,因此这种压力波及了大量家庭。而主要面向自行购买保险人群的《平价医疗法案》计划的保险成本也在飙升。
根据健康研究非营利组织KFF基于上周五发布的联邦数据,2027年保费将上涨13%。这是2018年以来的第二大涨幅,此前2026年已上涨26%。最新一轮上涨意味着,购买中等档位奥巴马医改计划的40岁投保人,月均保费将达到704美元;此类"基准"保费在2026年为624美元,2025年为497美元。
尽管药品和住院护理支出不断上升,但自2025年以来,ACA市场承受着格外大的压力,原因在于国会没有延续疫情期间出台的加强版补贴。这些加强版补贴降低了参保人支付的保费,并将财务援助的资格扩大到此前不符合条件的家庭。
结果是,由于人们对更高的保费望而却步,ACA参保人数下降了数百万。由于退出者大多较为健康,留下来的人群往往病情更重,从而进一步推高保费。截至2月,ACA计划参保人数同比下降12%——降至约1920万人——且业界表示此后退出人数还在增加。
与此同时,保险公司选择不再参与ACA市场,缩小了消费者的选择范围。据KFF统计,截至10月下旬,保险公司已有31次州级退出,而新增仅有8次。
"展望2027年,多家保险公司表示,预计随着加强版保费税收抵免结束的持续影响,市场在2027年将继续恶化,"KFF上周五表示。"一些在2026年还能保住保险的参保人,可能再也无力负担了。"
在雇主方面,未来的就业成本指数发布将显示福利成本是否继续超越薪酬增长;在ACA方面,目前正在进行的开放注册期将显示2027年还剩下多少保障——以及多少选择。
本文原刊于 Fortune.com。

