战争引发的波动与经济逆风令菲律宾金融市场二季度承压
要点速览
- •PSEi 第二季度收于6,037.17点,环比上涨1.48%,但较一年前6,364.94点的收盘价下跌5.15%。
- •比索6月底收于61.36比索兑1美元,本季度七次触及历史低点,而一年前收于56.33比索。
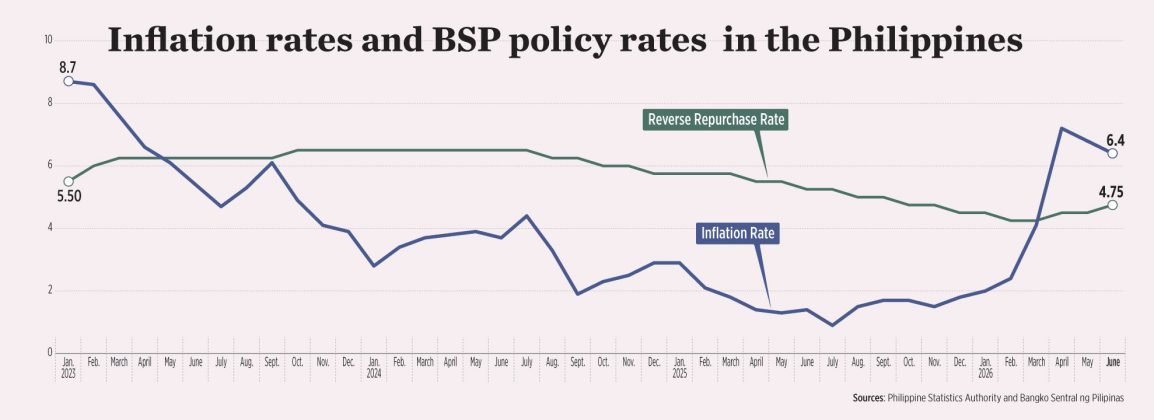
- •BSP 在第二季度累计上调目标逆回购利率50个基点至4.75%,并于8月再次加息至5%。
- •整体通胀率4月触及7.2%的三年高点,6月回落至6.4%,但仍远高于 BSP 的2%-4%舒适区间。
- •Chinabank Research 估计 BSP 上半年动用约56亿美元进行外汇干预,是2025年全年约25亿美元的两倍多。
第二季度,菲律宾金融市场持续承压,中东战争引发的波动以及国内宏观经济挑战带来的低迷情绪拖累市场,而利率将在更长时间内维持高位的预期进一步令前景蒙上阴影。
作为菲律宾股市主要晴雨表的菲律宾证券交易所指数(PSEi)6月30日收于6,037.17点,低于一年前的6,364.94点。比索6月底收于61.36比索兑1美元,较2025年6月30日的56.33比索大幅走弱。与此同时,截至6月,短期政府证券收益率大多低于去年同期,而中期和长期品种的收益率则有所上升。
Chinabank Research 在一份报告中表示,由于中东局势推升通胀、投资者情绪转弱,第二季度金融市场的表现既不及上一季度,也不及去年同期。
报告称:“鉴于菲律宾高度依赖进口石油,其在这场能源危机中尤为脆弱。本季度的市场波动主要由中东冲突的事态发展所驱动。”
作为回应,菲律宾中央银行(BSP)于4月转向紧缩周期,这一举动推高了债券收益率并压制了股票估值。中东冲突还引发了资金流向美元等避险资产,Chinabank Research 表示,在持续的外部逆风下,BSP 的加息对比索的支撑作用有限。
BSP 在第二季度通过4月和6月各25个基点的加息,累计将基准借款成本上调50个基点,使目标逆回购利率升至4.75%。目标逆回购利率是 BSP 的关键政策利率,为整个经济的借款成本提供锚定。8月,BSP 再次加息25个基点,将关键利率提高至5%。
此次紧缩正值整体通胀率在4月因中东战争引发的石油冲击对消费价格的影响而触及7.2%的三年高点。随后,物价涨幅在5月放缓至6.8%,6月放缓至6.4%,但仍远高于 BSP 的3%目标和2%-4%的区间。
Chinabank Research 表示,滞胀担忧也拖累了市场情绪。“与此同时,随着能源危机加剧了防洪工程丑闻的经济影响,对增长的担忧也在加剧。”
菲律宾国内生产总值(GDP)增速在4月至6月期间放缓至疫情后低点2.3%,低于去年同期的5.4%和第一季度的2.8%。上半年 GDP 增速平均为2.6%,低于政府全年3.5%-4.5%的目标。
COL Financial Group 首席投资者关系与企业策略官兼首席股票策略师 April Lynn L. Tan 表示,战争爆发后,市场回吐了今年年初外资流向新兴市场时出现的涨幅。
她补充道:“至于去年,我们在第二季度对特朗普关税和防洪工程丑闻(政府支出枯竭导致 GDP 增长令人失望)存在担忧,因此市场表现也不佳。”
Reyes Tacandong & Co. 高级顾问 Jonathan L. Ravelas 则将第二季度形容为调整期而非危机。他表示:“经济仍在增长,银行体系依然稳健,国内需求保持韧性。”
比索
在4月至6月期间,随着海湾地区敌对行动加剧,比索曾七次收于历史低点。比索走弱推高了以美元计价的进口商品的比索成本,包括该国高度依赖的石油。较上一季度末,比索从3月31日的60.748比索下跌了61.2分;同比来看,较2025年6月30日的56.33比索下跌了5.03比索。
分析师表示,随着比索在美元走强以及战争引发的通胀和紧缩担忧的压力下屡创新低,BSP 在第二季度更频繁地干预外汇(FX)市场。
Regina Capital Development Corp. 销售主管 Luis A. Limlingan 表示:“BSP 大幅提高了现货市场干预的频率和规模,以遏制比索快速下滑,这在平抑日内波动方面取得了成效,但无法完全扭转美元的全面主导地位。”
他补充道:“随着国际储备总额降至多个季度以来的低点,BSP 可能会转向政策利率调整和流动性管理,而不是仅仅依靠直接动用储备来捍卫比索。”
Chinabank Research 估计,第二季度约有12亿美元储备被用于支撑比索,使上半年干预总额达到56亿美元,是2025年全年约25亿美元的两倍多。
Union Bank of the Philippines 首席经济学家 Ruben Carlo O. Asuncion 在一条 Viber 消息中表示:“BSP 不会公开披露其外汇干预的频率或规模,因此很难量化干预活动。从官方数据可以明确的是,本季度净外汇操作对该国储备的变动产生了影响。”
股市
PSEi 第二季度较3月31日5,948.94点的收盘价回升1.48%,但仍较2025年6月30日6,364.94点的收盘价下跌5.15%。
China Bank Securities Corp.(Chinabank Securities)表示:“得益于6月美伊临时和平协议后投资者情绪的改善,环比回升得以实现。”
该公司称:“与此同时,同比下跌反映出美伊冲突期间风险偏好的恶化,净外资抛售以及盈利预期下调进一步加剧了跌势,因油价上涨和地缘政治不确定性上升累了消费和企业扩张计划。油价上涨推高了大多数企业的投入成本,而通胀影响则拖累了营收增长,因为消费者削减了支出。”
该券商补充称,更高的借款成本令企业盈利前景蒙上阴影,并拖累了股市。
“中东紧张局势升级和油价上涨加剧了通胀担忧,降低了风险偏好。同时,比索贬值降低了外资回报的美元价值,使本地股票吸引力下降,并引发资金外流。”
固定收益
分析师表示,BSP 的鹰派转向以及美国国债收益率的上升,推动菲律宾固定收益利率在第二季度大幅飙升,投资者在通胀压力加剧的情况下要求更高的风险溢价。
First Metro Investment Corp. 研究主管 Cristina S. Ulang 表示,利率上升发生在“地缘政治风险之际,主要是美伊战争推动全球和本地油价创历史新高,并将国内通胀推至[4月的]7.2%,10年期国债收益率推至7.6%”。
Limlingan 先生表示,作为国内市场长期借款成本的参考基准,10年期国债收益率也在沉重的抛售压力下飙升。受战争不确定性影响,全球市场持续波动同样令风险偏好转弱。
展望
展望今年剩余时间,中东冲突长期化的前景将继续给金融市场带来下行风险,但节日季更强劲的侨汇流入——即海外菲律宾人汇回国内的资金——可能提供支撑。
Fitch Ratings 表示,进一步的政策紧缩仍有可能,并可能对市场构成压力。复苏将取决于公共支出回升的速度以及随后的商业投资环境,以及中东冲突的解决——这将推动油价和通胀进一步正常化。
该公司表示:“在此背景下,资产质量风险值得关注,因为它们也可能拖累企业和银行业盈利能力。在汇率方面,BSP 迄今仅限于在波动过度或认为贬值将产生实质性通胀影响时进行干预,我们预计这一情况将延续。”
Chinabank Securities 表示,对经济复苏的预期可能支撑投资者对本地股票的兴趣,因为这有望转化为盈利增长,从而推动 PSEi 在年底前接近6,400点水平。
Tan 女士同样表示,股市已基本消化了利空因素。“这只是意味着,如果发生坏事,市场已有预期,因此潜在下行空间较小;而如果发生好事,潜在上行空间则大得多。”
Chinabank Research 还表示,菲律宾金融市场将在很大程度上受美联储政策预期影响。
“对外汇市场而言,美伊问题解决取得进展可能改善投资者情绪并为菲律宾比索提供支撑。然而,外部和国内压力可能使比索在年底前保持弱势。”
在固定收益方面,该机构预计,由于通胀保持高位,利率在年内剩余时间将维持高位。它补充说,美伊问题解决的实质性进展将缓解通胀和加息担忧,而经济增长的复苏将增强投资者信心并支撑国内资产。
“投资者还可能关注散户国债和零售美元债券的潜在发行,可能在第四季度。一旦 BSP 发出加息周期结束的信号,投资者寻求锁定峰值利率时,对较长期债券的需求可能增强。”散户国债和零售美元债券是面向个人投资者的政府证券。
Limlingan 先生表示:“预计市场在年内剩余时间将维持区间震荡,参与者需警惕油价飙升加剧、严重的农业天气冲击以及外资持续流出等风险。”
与此同时,Ulang 女士预计金融市场展现韧性,因为 BSP 的加息有望稳定通胀,并为2027年经济复苏创造空间,基础设施支出的加大也将提供支持,价格压力的缓解将助力市场。
Ravelas 先生表示,一旦中东冲突平息,菲律宾市场仍具备良好的复苏条件。“挑战不在于基本面疲弱。挑战在于如何驾驭一个非常困难的全球环境。”
本文基于 Aaron Michael C. Sy 的报道,原载于 BusinessWorld.

