2026年被动投资统计数据:指数基金、ETF与市场份额
要点速览
- •2026年8月,全球ETF资产突破24万亿美元,较2025年底的19.85万亿美元增长超过4万亿美元,约合21%。
- •截至2026年8月,ETF吸纳了约1.96万亿美元的净流入,已达到2025年创纪录的2.37万亿美元全年总额的约83%。
- •美国被动型共同基金和ETF的资产于2024年首次超越主动型基金,得益于更低成本、分散化以及主动经理扣除费用后难以跑赢市场,差距持续扩大。
- •SPIVA数据显示,2025年约79%的美国主动型大盘股票基金跑输标普500,截至2026年6月的十五年间约90%跑输。
- •截至2026年7月,主动管理型ETF全球规模达约2.59万亿美元,2026年前七个月吸纳5,905亿美元净流入,超过以往任何全年水平。
被动投资已从小众策略发展为全球金融市场的核心支柱。指数型共同基金和交易所交易基金(ETF)目前持有数万亿美元的股票和债券,而在美国,被动型基金持有的资产已超过主动管理型基金。
全球ETF行业也达到了创纪录的规模。全球ETF资产在2026年8月首次突破24万亿美元,而年初约为19.85万亿美元。投资者在今年的前八个月投入了近2万亿美元的净新增资金。
然而,并非所有ETF都是被动型的。主动管理型ETF已成为资产管理行业中增长最快的板块之一,目前全球规模约2.6万亿美元。尽管如此,传统的指数投资仍是行业的基础。
据Morningstar报告,美国被动型共同基金和ETF的资产于2024年首次超越主动管理型基金,此后差距持续扩大。其驱动因素是更低的成本、广泛的分散化,以及主动管理型基金经理在扣除费用后难以跑赢市场的持续困境。
本文引用了投资公司协会(ICI)、Morningstar、ETFGI和标普道琼斯指数(S&P Dow Jones Indices)的数据,涵盖资产、资金流、所有权、业绩以及主动ETF的崛起。
主要数据及其重叠关系
本文引用的统计数据涵盖基金行业的不同部分:一些数据涉及整个基金领域,另一些仅适用于ETF或特指被动型基金。总体来看,这些数据指向两个不同但相关的趋势:被动型基金持续蚕食主动型基金的市场份额,而ETF结构在被动和主动策略中都在不断扩张。
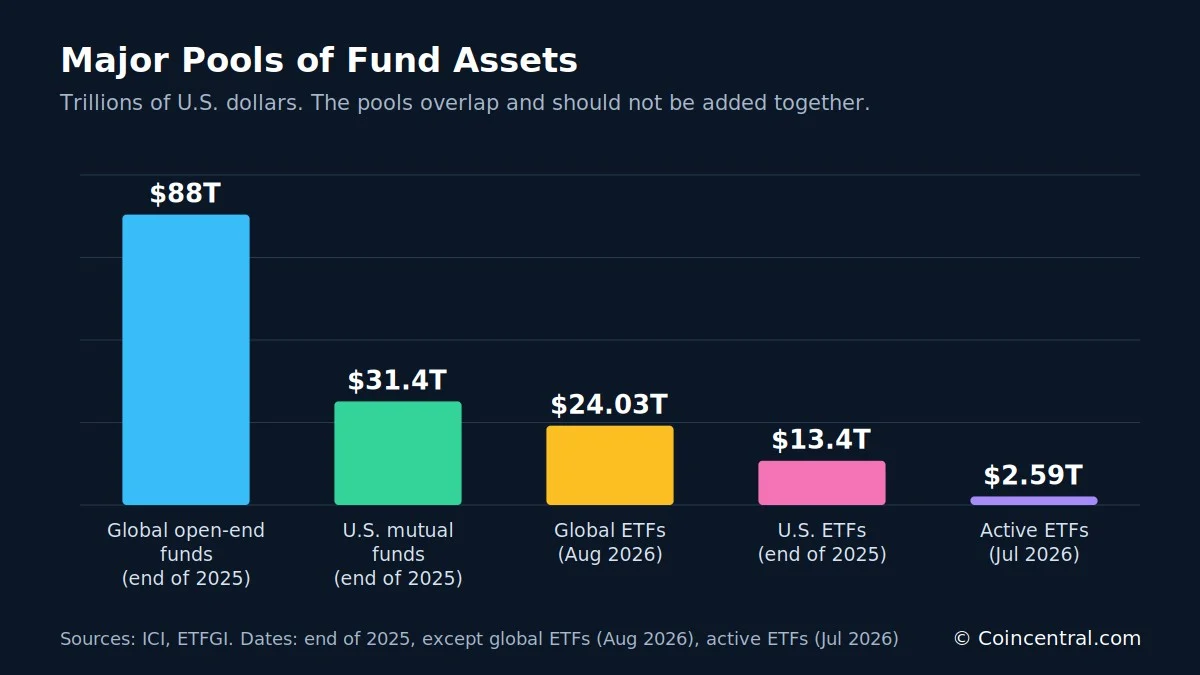
下文描述的资产池存在重叠,不应简单相加。例如,美国ETF是全球ETF总额的一部分,而ETF又是更广泛的基金行业的一部分。
什么是被动投资?投资者为何选择它?
被动投资旨在匹配指数,而非跑赢市场。指数基金按照与基准大致相同的比例持有基准中的证券。标普500指数基金是一个简单的例子:当Apple、Microsoft或Nvidia在指数中的权重上升时,基金自动增持该股票。没有任何投资组合经理来决定某只股票是否过于昂贵。
主动投资的运作方式不同。由经理挑选证券并决定各证券的持仓比例,目标是跑赢基准。
被动基金有两种形式:指数型共同基金和指数ETF。ETF是一种投资工具类型——有些ETF是被动型的,另一些则是主动管理的。
成本是主要优势
被动基金的主要经济优势是成本。被动型标普500基金不需要大型分析师团队研究数百家公司,一些宽基指数产品现在每年仅收取几个基点的费用。
考虑两只假设的基金,它们在扣除费用前每年均获得8%的收益——一只每年收取0.05%的费用,另一只收取1%。以1万美元投资30年计算,第一只增长至约99,200美元,第二只仅达到约76,100美元。约23,100美元的差距完全来自费用。该计算假设净收益每年复利,且不考虑税收。
被动基金还拥有结构性优势:被动型经理无需在扣除成本前跑赢市场,也能在扣除成本后匹配市场表现。
全球ETF资产已突破24万亿美元
ETF的增长清晰地反映了这一更广泛的变化。ETFGI报告称,2025年底全球ETF资产为19.85万亿美元。到2026年8月,总额已达24.03万亿美元——八个月内增长超过4.1万亿美元,约合21%。
这一增长并不意味着投资者存入了全部金额。资产总额反映了投资者净流入以及股市上涨、债市波动和汇率变化的影响。
数据中最大的单月跳升出现在5月,资产从4月的21.91万亿美元增至23.08万亿美元,增加1.17万亿美元。来源数据中缺少3月的数据,因此无法按月拆分2月至4月的变化。5月至7月增长几乎持平,总额分别为23.08万亿美元、23.09万亿美元和23.11万亿美元,随后8月又增加了约0.92万亿美元。
即便考虑市场因素的影响,投资者需求依然强劲——如下文的资金流数据所示。
2026年ETF流入接近2万亿美元
截至2026年8月,全球ETF吸纳了约1.96万亿美元的净流入。2025年全年的纪录为2.37万亿美元,这意味着在还剩四个月的情况下,2026年已达到该纪录的约83%。
增速在夏季加快。5月至6月流入增长约2,600亿美元,6月至7月约3,800亿美元,7月至8月约2,500亿美元。
在波动的市场环境中,ETF也持续吸引资金。截至2026年8月,该行业已连续88个月录得净流入——超过七年。
美国ETF市场、家庭持有与退休账户
美国仍是全球最大的ETF市场。据ICI报告,截至2025年底,注册于美国的ETF持有约13.4万亿美元资产,分布于4,495只基金。ETF约占美国投资公司管理资产的30%。共同基金的整体规模仍然更大,但ETF已从几十年前的小众产品发展为受监管基金市场的重要组成部分。
持有范围也在扩大。据ICI估计,2025年有1,980万户美国家庭(约15%)持有ETF,其中约86%的家庭同时也持有共同基金。
整体基金持有的范围要广泛得多。约7,600万户家庭(占56.4%)持有在美国注册的基金,估计有1.287亿个人持有这些基金。因此,持有ETF的家庭约占持有基金家庭总数的四分之一。
退休储蓄推动被动投资增长
退休账户有助于解释被动基金的增长。截至2025年底,美国退休资产达到约49.1万亿美元,约74%的家庭持有某种形式的税收优惠退休储蓄。个人退休账户(IRA)和401(k)等固定缴款计划合计约占退休市场的68%。
这些账户通常持有指数基金、目标日期基金、ETF和被动型债券基金。由于每笔工资都会带来缴款,它们为投资基金提供了源源不断的长期资金。
基金持有多少股票市场?
据ICI估计,截至2025年底,在美国注册的投资公司持有约33%的美国公司股权,在其他市场的持有比例较小。33%这一数字不应被描述为被动基金持有三分之一的股票市场:它既包括主动型也包括被动型投资公司,真正的被动占比更小。
这一区别很重要,因为关于“指数基金持有一半股票市场”的说法常常混淆两个不同的指标——一个是基金资产中的被动占比,另一个是全部公司股权中的被动占比。
关于指数效应的争论
指数化的兴起招致了批评。被动基金买入一只股票是因为它属于某个指数,而不是因为经理认为其被低估。批评者认为,这可能削弱价格发现功能,使更多资金流向最大的公司,提高市场集中度,迫使围绕指数调整进行交易,并赋予大型资产管理公司更大的投票影响力。
这些都是合理的研究问题,但被动投资已破坏价格发现的证据仍存争议。主动投资者仍在通过决定买卖什么来在边际上定价,而被动基金通常接受这些价格。
指数调整仍可能引发大规模资金流动。据路透社估计,如果MSCI在拟议的资格变更下将Strategy剔除,该公司可能面临约28亿美元的被动基金抛售。指数规则的变更可以在没有任何投资组合经理做出决策的情况下强制买入或卖出。
大多数大型指数基金按市值对公司加权,因此一家公司的权重随其价值上升而上升。由于美国股市回报集中在科技和AI相关公司,这些公司在指数中占据较大权重。被动基金并没有创造这些估值——指数权重的上升是因为整个市场的投资者对这些公司的估值更高。因果双向作用,因此很难断言是指数基金推高了价格。
大多数主动型大盘基金跑输标普500
支持被动投资的最有力证据来自业绩数据。标普道琼斯指数发布的SPIVA报告将主动基金与其基准进行比较。
2025年,79%的美国主动型大盘股票基金跑输标普500——约每十只中有八只。2026年上半年,这一比例降至67%,约三分之二。
长期业绩对主动型经理更为不利。截至2026年6月,89.3%的基金五年期跑输,83.3%十年期跑输,90.5%十五年跑输——十五年期相当于约每十只中有九只。
这些数据并不意味着没有主动型经理能取胜,而是表明提前挑选出赢家极其困难。
Morningstar数据:十年间仅四分之一的主动基金胜出
Morningstar以不同的方式衡量这一问题。其主动/被动晴雨表将主动型经理与同一类别的被动基金进行比较,而不仅仅是与指数比较。
2026年年中,Morningstar的美国数据库覆盖了9,226只基金,持有约29万亿美元资产。过去一年中,略高于40%的主动基金存活并跑赢了其被动同行。而在截至2026年6月的十年间,仅有约25%做到这一点。
基金清盘在这类研究中非常重要。业绩不佳的基金经常被合并或关闭,仅分析存续基金可能会使主动管理显得比实际情况更好。尽管Morningstar和SPIVA的方法不同,但结果指向同一方向:时间跨度越长,能击败低成本替代品的主动基金比例越低。
被动基金吸纳大部分新增股票资金
资金流向实时反映了这一转变。Morningstar报告称,被动策略在美国主要资产类别(尤其是股票)中持续吸引大部分新增资金,而美国主动型股票基金长期持续出现资金流出。
欧洲也呈现出类似的模式。2026年第二季度,被动型股票基金吸纳了899亿欧元,而主动型股票基金流出了178亿欧元。在所有资产类别中,欧洲被动基金在该季度吸引了约1,285亿欧元。向被动基金的转移显然不仅限于美国。
主动ETF正在增长,而ETF并非全是被动型
多年来,"ETF"与"被动投资"几乎是同义词。如今已不再如此。Morningstar报告称,截至2026年6月,主动管理型ETF约占所有ETF资产的12.5%。
ETFGI测算,2026年7月全球主动ETF资产为2.59万亿美元,较2025年底增长35.6%——这意味着起点约为1.9万亿美元。2026年前七个月,主动ETF吸引了5,905亿美元的净流入,已超过以往任何全年水平。
投资者为何青睐ETF结构
许多投资者即使想要主动管理,也青睐ETF结构。ETF可以提供日内交易、投资组合透明度、税收效率、更低的运营成本、便捷的券商接入,且没有传统基金的最低投资额限制。
资产管理公司已推出主动型股票ETF、债券ETF、期权策略、收益策略、缓冲ETF和主题基金作为回应。ETFGI统计,2026年前七个月全球有超过1,200只主动ETF发行。
由此,争论已经发生变化:部分是被动与主动之争,部分是ETF与共同基金之争。被动基金仍持有大部分资产,但主动策略正日益转向ETF结构,一些投资者可能将低成本的被动核心持仓与专业化的主动策略相结合。
结论
被动投资已成为现代金融的核心特征。美国被动型共同基金和ETF的资产于2024年超越主动型基金,且差距持续扩大。全球ETF资产从2025年底的约19.85万亿美元增长到2026年8月的超过24万亿美元,这八个月中有近2万亿美元的净新增资金进入ETF。
在美国,ETF持有约13.4万亿美元资产,1,980万户家庭持有ETF。更广泛的基金行业持有约三分之一的美国公司股权——这一数字既包括被动型也包括主动型基金。
业绩数据解释了这一转变的大部分原因。2025年,约79%的美国主动型大盘基金跑输标普500,十五年期间约90%跑输。Morningstar发现,在截至2026年6月的十年间,仅有约四分之一的主动基金存活并跑赢被动同行。
接下来的问题不再是被动投资是否会继续增长,而是其增长意味着什么。追踪指数的庞大资金池可能会影响费用、竞争、公司所有权、市场集中度和价格发现机制。主动ETF又增加了一层变化,因为ETF标签已不再意味着被动管理。
资料来源
- Investment Company Institute: 2026 Investment Company Fact Book
- ICI: U.S. ETF Market FAQs, April 2026
- Morningstar: U.S. Active/Passive Barometer, Mid-Year 2026
- Morningstar: Active vs. Passive Investing
- Morningstar: State of U.S. ETFs in 2026
- ETFGI: Global ETF Industry, August 2026
- ETFGI: Global ETF Industry 2025
- ETFGI: Global Active ETF Industry, July 2026
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices: SPIVA U.S. Mid-Year 2026

