英伟达(NVDA)2027财年第三季度财报前瞻:AI支出风险与公司治理疑虑威胁主要上升趋势
要点速览
- •英伟达定于2026年11月17日美股收盘后发布2027财年第三季度业绩,市场共识预期营收为1088.4亿美元,同比增长90.9%;每股收益为2.47美元,同比增长90%。
- •在涉及Alice Huang的指控传出后,英伟达董事会已对CEO黄仁勋启动独立调查。Alice Huang曾是总部位于新加坡的Megaspeed的高管,据报道美国情报官员认定她为中国情报人员。
- •在调查报道传出、股价于11月9日下跌4.3%之后,公司市值在不到一个月内从2026年10月6日的5.77万亿美元跌至11月10日的4.07万亿美元,跌幅近30%。
- •数据中心营收在2027财年第二季度同比激增117%至890亿美元,约占总营收的92.5%,仍是主要增长驱动力,而管理层已将第三季度毛利率指引从75%下调至74%。
- •英伟达第三季度营收指引假设来自中国的数据中心计算业务营收为零,因此任何额外的出口许可或市场准入改善都将构成目前公司展望中未计入的上行空间。
英伟达(NVDA)将于下周二发布2027财年第三季度财报,投资者信心正面临关键考验:对AI基础设施支出热潮可持续性的担忧,正与围绕CEO黄仁勋(Jensen Huang)新兴的公司治理争议交织叠加。
在有关黄仁勋是否成为一起疑似中国情报行动目标的调查报道传出后,该公司股价于2026年11月9日(周一)下跌4.3%,市值蒸发约1900亿美元。这一进展为公司的领导层、中美监管风险敞口及其偏高的估值增添了新的不确定性层面。
这家全球市值最高的公司目前正面临宏观与微观双重逆风的叠加作用,其市值在不到一个月内下跌近30%,从2026年10月6日的5.77万亿美元峰值降至2026年11月10日(周二)的4.07万亿美元。
财报日期与市场共识预期
英伟达定于2026年11月17日(周二)美国东部时间下午4时20分左右发布2027财年第三季度业绩,随后于美东时间下午5时举行财报电话会议,即新加坡时间2026年11月18日(周三)上午6时。由于发布时间在美国股市收盘之后,首个交易反应将出现在美股下一交易时段开盘时,投资者预计将对总体数据以及电话会议中以下述主题为重点的内容进行仔细解读。
市场共识预期显示营收和盈利将再度实现超常增长:营收预计同比增长90.9%,达到1088.4亿美元;每股收益预计同比增长90%,达到2.47美元。
据EarningsWatcher数据,截至2026年11月10日,期权市场对英伟达股价的隐含波动约为±10.6%,高于该股10年平均财报日峰值波动幅度±7.8%。这一隐含波动代表期权交易员对财报前后任一方向波动的定价,凸显出市场相对于英伟达自身财报日历史而言,对本次财报所赋予的事件风险之大。
为什么英伟达财报对美国股市整体至关重要
鉴于英伟达在指数中的高权重及其在美国人工智能生态系统中日益紧密的金融关联,其即将发布的业绩可能对标普500指数和纳斯达克100指数产生重大影响。
截至2026年10月20日,英伟达在纳斯达克100指数中的权重约为8.18%,这意味着假设其他成分股不变,其股价仅5%的波动就可能使该指数波动约0.41个百分点。
更重要的是,对循环融资日益增长的担忧——即英伟达投资、提供融资支持或担保涉及AI基础设施公司的债务,而这些公司随后购买其芯片的安排——已引发市场对AI相关需求独立性和可持续性的质疑。
今年8月,英伟达宣布了一项目标为超过5000亿美元第三方资本的融资计划,并可能提供高达1250亿美元的公司担保。
这些安排可能放大传染风险:AI需求放缓或信贷条件收紧可能削弱数据中心运营商的现金流,限制其为新芯片采购融资的能力,并最终拖累英伟达未来的营收增长。这种局面可能引发半导体制造商、超大规模云厂商、AI基础设施提供商以及持有私人信贷风险敞口的金融机构同时抛售。
因此,好于预期的财报表现加上强劲的前瞻指引,可能恢复市场对更广泛AI投资周期的信心;而令人失望的业绩或终端需求走弱的迹象,则可能加速纳斯达克100指数和标普500指数近期的抛售。
在此背景下,以下是交易员应关注的六大关键基本面因素。
1. 数据中心营收:盈利增长的主要驱动力
英伟达的数据中心部门仍是占主导地位的盈利引擎,受益于超大规模云厂商、云服务提供商和主权AI项目的大规模AI基础设施投资。
2027财年第二季度,数据中心营收同比激增117%,达到890亿美元,约占总营收的92.5%。第二季度整体营收达962亿美元,同比增长106%。鉴于该业务贡献约92.5%的营收,本季度的走势实际上取决于AI基础设施需求,而非其余业务。
对于第三季度,管理层此前指引总营收为1080亿美元,上下浮动2%,而市场共识预期此后已升至约1088亿美元。关键问题在于,随着营收基础的扩大,公司能否继续实现可观的环比增长。
2. Blackwell与Vera Rubin:能否保持技术优势?
英伟达能否保持在AI加速器领域的主导地位,很大程度上取决于其Blackwell架构和下一代Vera Rubin平台的成功部署。
在第二季度业绩中,管理层确认Vera Rubin已进入全面量产阶段,部署工作正在包括Microsoft Azure、Google Cloud、Oracle Cloud Infrastructure和CoreWeave在内的主要云合作伙伴中推进。
市场关注点将集中在产能、客户部署时间表、先进封装以及高带宽内存的供应情况,此外还包括来自AMD的竞争和超大规模云厂商自主研发的AI芯片。
3. 毛利率:定价能力的关键考验
英伟达第二季度非GAAP毛利率维持在75%,反映出其在AI加速器市场中卓越的定价能力。
然而,管理层指引第三季度毛利率下调至74%,上下浮动50个基点,因更高的制造、封装和内存成本可能对盈利能力造成压力。
在季度营收预计超过1080亿美元的情况下,即使毛利率的相对小幅变化也可能转化为营业利润的巨大差异。交易员将评估英伟达能否通过更高的售价、产品组合优化和制造效率来抵消基础设施组件成本的上升。
4. 前瞻指引:最大的基本面催化剂
英伟达的财报反应可能更多取决于其对2027财年第四季度的营收展望,而非其公布的第三季度业绩。
市场将寻求确认AI基础设施订单在2027年初之前依然保持韧性,尤其是在近期对超大规模云厂商资本支出、AI融资安排以及大规模AI部署盈利能力的担忧之后。
英伟达还宣布了涉及Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs和KKR的合作伙伴关系,旨在为AI基础设施开发调动大量第三方资本,但须以最终协议为准。
尽管这些安排可能扩大融资能力,投资者将仔细审视AI基础设施支出是否有可持续的终端需求和现金创造作为支撑。
5. 中国出口管制与地缘政治风险
对中国而言,英伟达既是可观的潜在市场,也是其重大监管不确定性来源。对中国市场而言,英伟达则面临持续的监管不确定性。
值得注意的是,该公司第三季度营收指引假设来自中国的数据中心计算业务营收为零,这反映了围绕先进AI芯片出口的现有限制和不确定性。由于该展望已经计入了零中国数据中心计算业务营收,任何额外的出口许可或市场准入改善都将构成目前公司展望中未计入的上行空间。
市场关注点将集中在英伟达能否改善中国客户准入、获得更多出口许可,或面临更严格的限制。这一因素尤为重要,因为英伟达专有的CUDA软件生态系统及其在全球AI加速器市场中的地位,部分取决于其国际客户群的广度。
6. 黄仁勋调查:新的治理与国家安全风险
在英伟达第三季度财报发布之前,最重要的新的非财报催化剂是围绕其首席执行官的公司治理事件。
据路透社11月8日至9日的报道,在有关黄仁勋与Alice Huang存在关系的指控传出后,英伟达董事会启动了独立调查。Alice Huang曾是总部位于新加坡的Megaspeed的高管,据报道,美国情报官员认定她为中国情报人员。
从股票估值的角度来看,更大的担忧在于,该调查可能造成长期的治理折价,尤其是如果它给领导层的连续性、美国出口许可或合规监管带来不确定性。
这一进展还恰逢投资者对更广泛AI交易持高度怀疑态度的时期,放大了财报不及预期时出现负面反应的风险。此外,任何有关安全漏洞、监管执法行动、领导层动荡或额外重大信息披露的证据,都可能引发持续的估值下调,即使公司交出强劲的业绩。
基本面结论:交易员最应关注什么
据分析,英伟达第三季度的财报反应可能取决于五个关键因素:数据中心营收增长、Blackwell/Rubin执行情况、毛利率韧性、第四季度指引以及黄仁勋调查的影响——其中超大规模云厂商AI支出的可持续性仍是总体的基本面驱动因素。
如前所述,看涨情形包括干净的财报超预期、AI基础设施需求加速、好于预期的第四季度指引以及稳健的毛利率,同时公司治理调查传来令人安心的进展。这些因素的结合可能触发英伟达股价的急剧反弹,并可能恢复更广泛的半导体和AI相关科技板块的信心。
看跌情形的核心不一定是总体业绩令人失望,而是有证据表明AI基础设施支出正在失去动力,或更高的成本开始侵蚀盈利能力。更重要的是,调查的任何实质性升级——尤其涉及监管执法、确认的安全漏洞或领导层动荡——都可能引入长期的治理折价,即使英伟达的基本盈利依然强劲。
技术分析:可能转入主要下跌趋势阶段
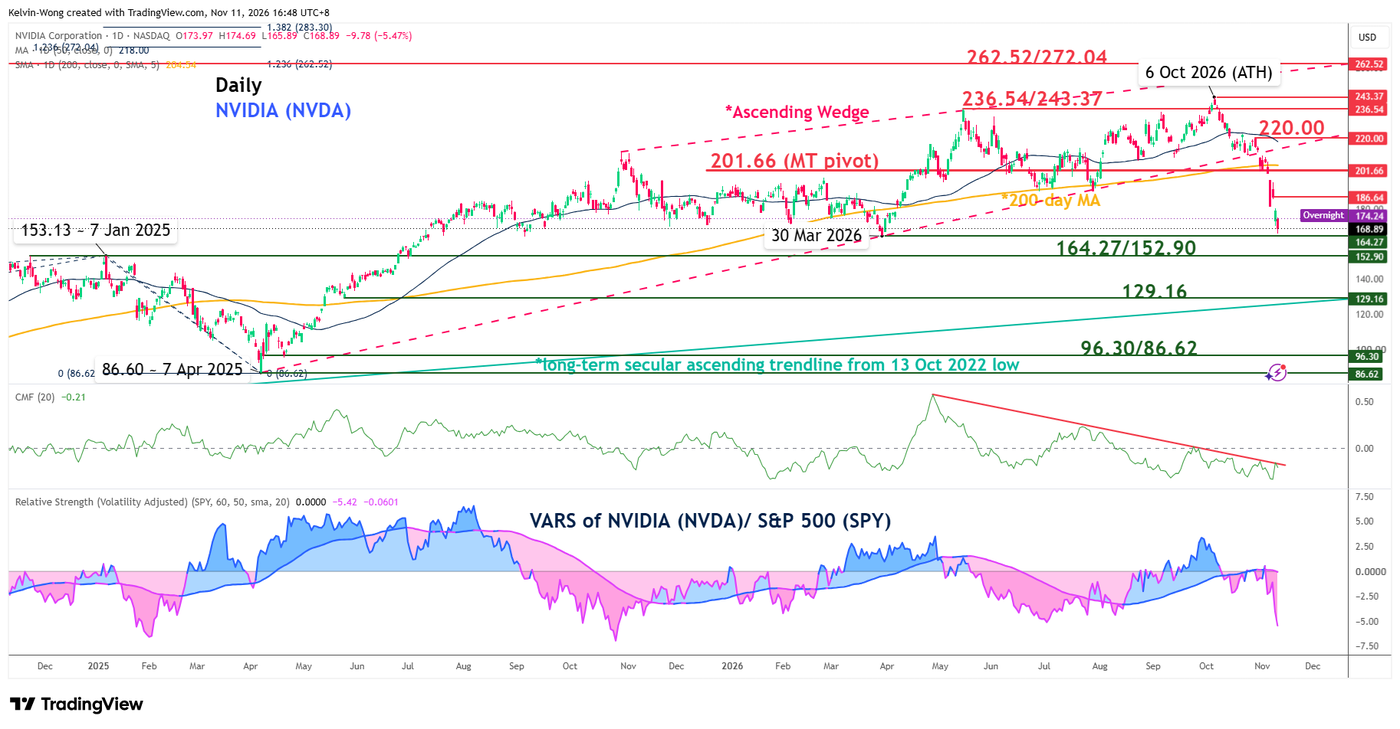
从技术分析角度看,该分析认为NVDA已出现看跌破位。2026年10月30日,该股跌破200日移动均线以及"上升楔形"形态的支撑——该形态被认定为一个主要看跌反转形态,形成于2025年4月7日的86.60低点至2026年10月6日创下的243.37历史高点之间。
此外,结合价格与成交量动能的Chaikin资金流量指标(Chaikin Money Flow)持续在零轴下方呈现看跌动能状态。以更广泛的标准普尔500指数ETF(SPY)衡量,英伟达经波动率调整的相对强度(VARS)也持续显示NVDA表现落后。
综合来看,据该分析,这些观察结果表明,NVDA处于201.66关键中期枢轴阻力位(同时也是200日移动均线)下方的潜在主要下跌趋势阶段。跌破152.90(中期支撑位)后,首先将暴露位于129.16的中期支撑位——这也是自2022年10月13日低点延伸而来的长期上升趋势线。反之,若突破201.66并以日线收盘价站上该位,则将否定看跌情形,为向220.00中期阻力位(同时也是50日移动均线)的潜在反弹打开大门。
来源说明
本文是对OANDA MarketPulse于2026年11月11日发布的分析内容的改写。原分析中表达的观点属于作者本人,不一定反映OANDA Business Information & Services, Inc.或其任何关联公司、子公司、高管或董事的观点。原发布内容仅供信息和教育目的使用。
原文来源:Nvidia (NVDA) Q3 earnings preview: AI spending risks and governance concerns threaten major uptrend

