摩根士丹利:Nvidia 2027年营收的91.7%押注于1.6万亿美元AI资本支出热潮
要点速览
- •摩根士丹利测算,Nvidia预计2027年营收的91.7%取决于AI基础设施需求,为其追踪公司中的最高集中度,高于Vertiv的90%和Broadcom的81%。
- •该行预计超大规模云厂商和AI云服务提供商2027年的支出为1.58万亿美元,2028年升至1.8万亿美元,其中流向标普500的约1万亿美元收入中近7,000亿美元落入Nvidia。
- •在摩根士丹利的模型中,SpaceX和亚马逊云服务合计占Nvidia 2027年超大规模云厂商收入的约54%和增长的72%,凸显其客户基础狭窄。
- •报告引述的主要风险包括:预计到2028年数据中心将出现32吉瓦电力缺口、超大规模云厂商今年已出售约2,550亿美元无抵押债券,以及零部件成本通胀——主要因内存价格将亚马逊支出计划从2,000亿美元上调至约2,200亿美元。
- •摩根士丹利认为,如果支出趋于平缓,价格下跌将首先侵蚀供应商利润率,并以2022年底NAND行业低迷为例,而作为链条中最大供应商的Nvidia将免受最严重冲击。
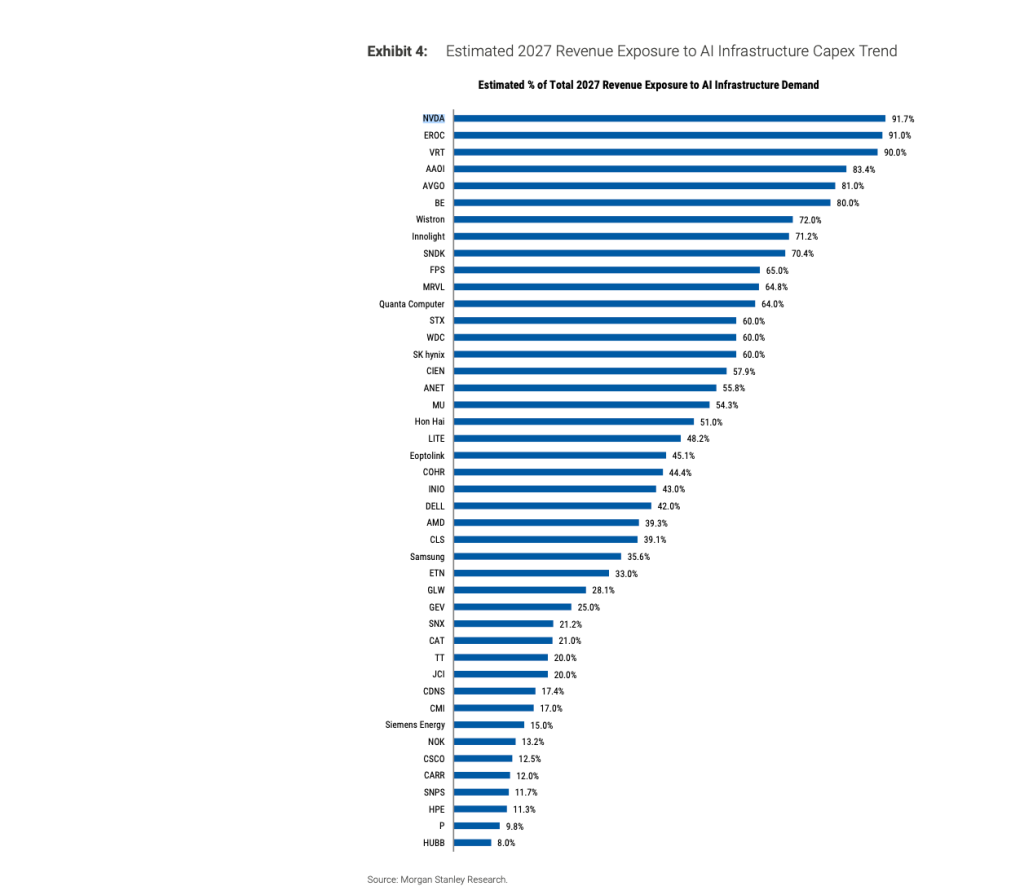
在摩根士丹利追踪的所有公司中,Nvidia的业务与AI基础设施的关联度最高,其预计2027年营收的91.7%取决于单一驱动因素:AI基础设施需求。据该行数据,Vertiv以90%位居第二,Broadcom以81%紧随其后。
这一评估来自摩根士丹利10月15日发布的一份题为《Following AI's $1.6 Trillion Money Trail: Mapping the Revenue Generated by the Capex Boom》的65页研究报告。该报告由Nicholas Lentini领导的北美Insight团队撰写,其中包含一个标题为"We Are Bullish This Spend"的章节,并将Nvidia评为该板块最佳风险/回报标的。然而,这份报告的相当大篇幅用于阐述这波支出浪潮可能如何瓦解。
这家全球市值最高公司的看涨逻辑与数据中心建设的看涨逻辑实际上已合二为一,报告对两者均有所论述——同时详细描绘了如果资金链枯竭将会发生什么。
1.58万亿美元的支出计划
摩根士丹利估计,超大规模云厂商和AI云服务提供商2027年的支出将达到1.58万亿美元,较今年的约9,800亿美元增长约60%,并在2028年进一步升至1.8万亿美元。2027年总额中约1,950亿美元为数据中心租赁——这类安排在现金流量表上从不体现为资本支出,报告将其称为"synthetic capex"(合成资本支出)。超大规模云厂商已披露超过1.1万亿美元尚未启动的租赁承诺。
据该行估计,2027年支出中约有1万亿美元转化为标普500成分公司的收入,其中近7,000亿美元落入Nvidia。超大规模云厂商和neocloud客户的收入在2027年占标普500总收入的5%,但推动了该指数约25%的收入增长。
Nvidia自身的客户名单更为集中。在摩根士丹利的模型中,SpaceX和亚马逊云服务(Amazon Web Services)合计占这家芯片制造商2027年超大规模云厂商收入的约54%和增长的72%。
看涨理由
该行的核心论点是,相对于其实际业务,Nvidia估值偏低。该股交易价格为2028财年盈利的15倍,摩根士丹利写道,"随着业绩数字持续走高,估值倍数扩张也并非股价上涨的必要条件。"该行预计这波资本支出浪潮将产生25%至50%的投入资本回报率,并测算华尔街在历史上四轮技术周期——PC、互联网、移动和云计算——中平均低估了计算周期38%。
摩根士丹利甚至暗示其自身对Nvidia的预测可能偏低,称其对SpaceX和亚马逊的预测较为保守,从而"为其余超大规模云厂商留下了较低的门槛。"其模型显示,Nvidia在其他超大规模云厂商支出中的份额将从2026年的18%微降至2027年的16%,而Nvidia自身则预期扩大份额。
该行的其他部门则显得更为谨慎。今年月,摩根士丹利全球投资委员会表示,这轮牛市"最根本地取决于AI资本支出的持续性。"
什么可能出问题
报告的风险部分实际上是对91.7%敞口所依赖的一切因素的盘点。
融资首当其冲。摩根士丹利预计2027年将出现其预测期内最大的现金流缺口,随之而来的是更多债务。超大规模云厂商今年已出售约2,550亿美元的无抵押债券——约占2026年预计支出的30%。在该行所称的一项理论推演中,它模拟了进一步借贷的成本:评级为AA或更高的亚马逊、Alphabet、Meta和微软,其合计利息保障倍数将从约31倍降至12倍,而Oracle和SpaceX将从4倍降至1.8倍。
部分支出增长其实源于通胀。报告称,近期资本支出增加的相当大一部分反映了零部件价格上涨,并援引亚马逊首席财务官的说法,将亚马逊支出计划从2,000亿美元上调至约2,200亿美元的原因主要归咎于内存成本上升,而建设计划本身没有变化。
电力是另一个制约因素。1.6万亿美元的预测假设每一颗订购的芯片最终都能通电运行,但摩根士丹利自身的电力模型预计,到2028年美国数据中心将出现32吉瓦的电力缺口,约占所需97吉瓦的三分之一。报告指出,超大规模云厂商可以在电力到位之前继续抢购稀缺的GPU,这将在一段时间内支撑芯片收入,但"可能引发囤积和滞压库存。"
报告补充道:"但购买无法通电的依赖电力的设备是难以持续的。"
政治因素位列最后。该行称数据中心限制是中期选举中的分裂性议题,预计不会出现联邦层面的暂停,但认为税收优惠"无论谁获胜都将成为共识性目标。"
供应商问题
摩根士丹利的下行情形归根结底是一个时机问题。它认为,如果支出趋于平缓,出货量可以维持,而价格下跌,供应商的利润率将最先消失。该行以2022年底的内存行业低迷为例,当时NAND出货量仅下降约5%,而价格下跌了20%至30%。
该行认为,Nvidia将免受最严重的冲击。在支出暂停的情况下,报告写道,"我们可能会看到最长鞭效应尾端出现最大的扰动",波及内存、光学元件以及其他最容易被过度订购的小额零部件。根据报告自身的描绘,Nvidia位于鞭子的另一端,是该链条中最大的单一供应商。
这份指出华尔街低估计算周期38%的报告同时得出结论:华尔街"对下行调整的深度准备不足",并称出货量与价格同时下跌的风险被低估了。
报告称:"这是标准的资本周期剧本,只是因超大规模云厂商客户群的高度集中而被压缩了。"
本文原载于 Fortune.com。

