尼日利亚金融科技公司跳过AI末日争论,更关注欺诈与劣质数据
要点速览
- •2026年尼日利亚金融科技周的小组成员表示,尼日利亚金融科技公司关注的是欺诈检测和信贷决策等实际AI应用,而非全球范围内关于AI存在性风险的争论。
- •尼日利亚央行数据显示,87.5%的受访金融科技公司部署AI用于欺诈检测,相比之下仅37.5%将其用于信用评分和风险建模。
- •2020年至2025年的五年间,欺诈行为令尼日利亚银行和客户损失了1,344.8亿奈拉,加剧了行业对AI监控的紧迫感。
- •高管们认为,AI可以通过评估更广泛的金融行为来扩大信贷覆盖面,但警告称不完整或有偏见的数据可能大规模放大错误的放贷决策。
- •尼日利亚央行已提醒,信贷、欺诈和合规领域由AI驱动的决策将需要更强的监督和监管。
拉各斯 — 当前围绕人工智能(AI)的最激烈争论集中在存在性风险上。Sam Altman、Elon Musk以及业内其他知名人士不断围绕同一个问题打转:AI有朝一日会不会反噬人类?
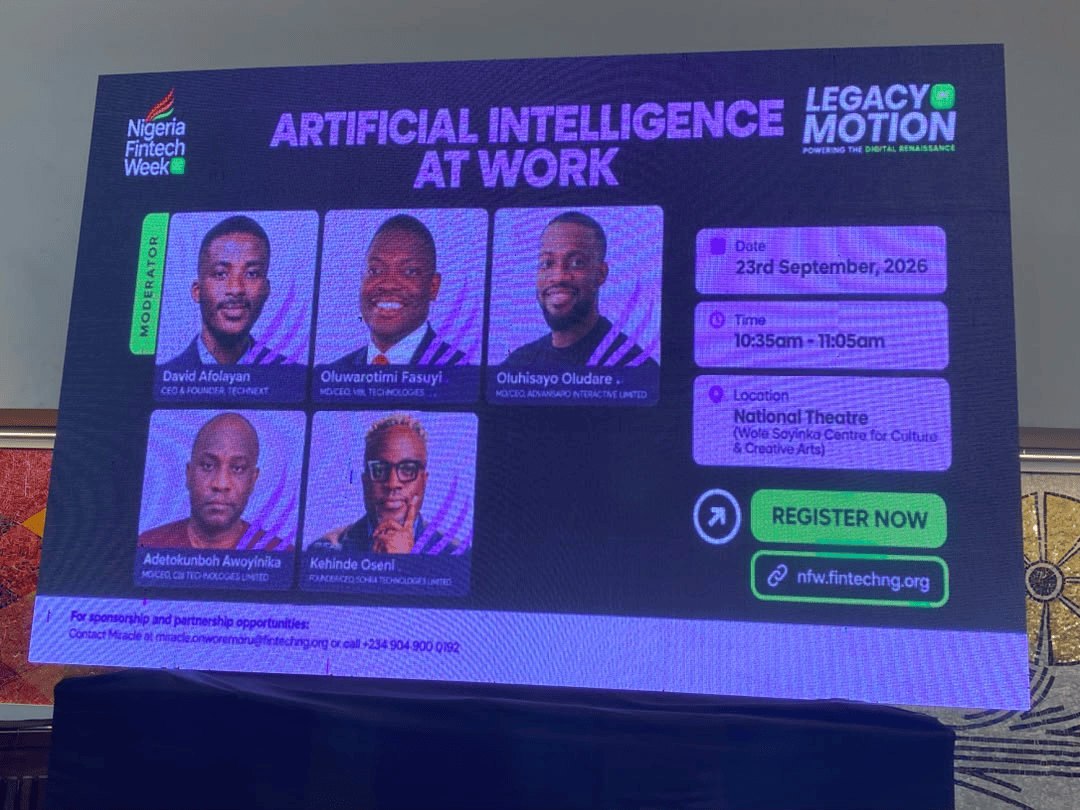
在拉各斯,这个问题的听法却不同。那里的焦点不是AI是否会毁灭人类,而是它能否更快地批准贷款、更早地发现欺诈交易,或服务于从未踏进银行网点的客户。国外末日式讨论与国内日常运营现实之间的这种落差,构成了9月23日(周三)2026年尼日利亚金融科技周——这个国家金融科技行业的年度盛会——上一场题为“工作中的人工智能”的座谈会的讨论基调。
这场活动汇集了三位不尚空谈的实务人士:VFD Technologies董事总经理/首席执行官Oluwarotimi Fasuyi、CBI Technologies董事总经理/首席执行官Adetokunbo Awoyinika,以及Advansio创始人/首席执行官Olufisayo Oludare。他们的讨论涵盖了AI基础设施、信贷决策、欺诈检测、数据质量以及应用的真实成本。
“认知投降”与信任鸿沟
不过,在讨论这些话题之前,主持人、Technext联合创始人兼首席执行官David Afolayan先向在场听众抛出了另一个问题:人们究竟愿意在多大程度上信任机器?
他以举手示意开场。“在座有谁使用ChatGPT、Gemini、Claude或Grok?”大多数人都举了手。接着是更尖锐的追问:有谁会核实这些工具给出的答案?会场顿时安静了下来。
Afolayan为这两个回答之间的落差起了个名字。他称之为“认知投降”——仅仅因为AI的答案来得快、听起来自信,就不加质疑地照单全收的习惯。
这个词精准概括了工作中的人工智能的核心困境。这项技术做出决策的速度可以超过任何人类团队。但速度不等于确定性,仍然需要有人来判断哪些决策值得信任,哪些需要二次审视。
这种张力贯穿了小组讨论的每一个话题。当尼日利亚金融科技公司竞相将人工智能投入生产环境时,更棘手的问题很少是关于工具是否有效,而是当工具出错时会发生什么,以及出错时谁在关注。
智能之前,先谈基础设施
在Fasuyi看来,真正的变革并不在客户点击的屏幕上,而在屏幕之下。
传统银行运行的是为存款和储蓄而建的旧系统。金融科技公司处理的数字交易要多得多,它们需要能够吸收海量数据而不拖慢速度或暴露风险的基础设施。人工智能可以帮助承担这一负荷,但前提是底座足够牢固。
“组织应该投资于安全的、灵活的、能够利用或消化大量数据、同时能为业务增值的东西,”Fasuyi说。
这是一个在中被忽视的观点。模型的质量取决于喂给它的数据,而金融数据往往杂乱无章,或困在彼此不互通的系统里。垃圾数据进,垃圾决策出——在放贷业务中,错误的决策意味着真金白银的损失。
尼日利亚央行(CBN)2025年金融科技报告发现,37.5%的受访尼日利亚金融科技公司使用人工智能进行信用评分和风险建模,而87.5%将其用于欺诈检测——是应用于信贷领域的两倍多。当被问及什么有助于其扩张时,获取高质量数据和基础设施位居榜首。工具已经就位;它们所需的原材料却还没有。
欺诈成为最清晰的应用场景
随着金融走向数字化,试图攻破它的人也在数字化。CBN在其《2028支付系统愿景》中引用的数据显示,2020年至2025年间,银行和客户因欺诈损失了1,344.8亿奈拉。这五年的损失总额正是行业对AI紧迫感的大背景。
没有任何人类团队能够实时监控如此规模的交易活动。在支付领域,结算后才被发现的可疑转账就是已经流走的钱。人工智能可以在可疑模式演变为损失之前将其标记出来。
Advansio的Oludare希望金融科技公司在签发支票之前先停下来想一想。“这只是为了面子工程,还是有真实的商业理由?”他问道。不少公司采用人工智能只是因为竞争对手这么做了,或者因为它在融资演示文稿里看起来很光鲜。
Oludare给出了一个更简单的检验标准:它能否减少损失、提升员工生产力,或带来新客户?“如果你能恰当地回答这些问题,”他说,“那就是你的投资回报率。”
对许多金融科技公司而言,对这三个朴素问题的诚实回答,决定了这个工具是能收回成本,还是仅仅看起来令人印象深刻。
重新思考谁配得到贷款
小组还探讨了AI最具深远影响的应用之一:决定谁有资格获得贷款。传统的信用审查严重依赖薪资、过往贷款和还款记录。这种方式将信用记录单薄或有瑕疵的人群拒之门外——而这些人往往恰恰是最需要融资的。信用资质的衡量方式实际上决定了谁能够借款,这也是为什么这场讨论超越了技术层面,延伸到普惠金融议题。
Awoyinika认为,人工智能可以看到更全面的图景。他举了一个在Agege经营生意的商人的例子:她想借50万奈拉,但曾有一次违约记录。传统系统会把她视为坏借款人就此打住。而这项技术可以审视她其余的金融行为,进而得出结论:50万奈拉或许太高,但一笔更小的贷款可能完全安全。
“让我们采用它,以便开始做出能够成就企业的决策,而不是摧毁企业的决策,”他说。
但同样的力量也有两面性。劣质数据产生劣质决策,而基于不完整或有偏见信息训练出来的AI,复制这些错误的速度和规模将远超任何人类。
正因如此,当尼日利亚各机构将人工智能接入信贷、欺诈和合规领域时,数据质量、透明度和人工监督至关重要。CBN也已就这一问题发出警示,指出这些领域由AI驱动的决策需要更强的治理和更严密的监督。
从P(doom)到现实问题
关于AI的讨论并不只关乎生产力。Afolayan还提到了“P(doom)”——即一个人赋予AI最终毁灭人类的概率。
这一概念已经进入主流视野,因为该领域的重量级人物对先进AI可能有多危险存在公开分歧。Geoffrey Hinton给出的估计高达50%。Anthropic的Dario Amodei曾表示为10%至25%。而该领域最受尊敬的研究者之一Yann LeCun则认为这个概率接近于零。这些都是个人猜测,而非定论。
Afolayan的观点更简单:痴迷假想中的末日,会分散人们对企业和消费者眼前实际问题的注意力。对尼日利亚金融科技公司而言,这些问题就摆在案头:欺诈交易、杂乱的数据、有偏见的信贷决策、昂贵的AI工具,以及构建能够安全处理大量金融信息的系统这项艰巨工作。
因此,这个小组真正讨论的并不是AI有朝一日是否会统治世界,而是企业在今天正用它做什么。
AI可以帮助金融科技公司更快地处理信息。它可以标记可疑交易、辅助信贷决策并处理重复性工作。但这些都不能取代对高质量数据、安全基础设施和人类判断的需要。如果说有什么变化,那就是随着AI承担更多金融决策,这些要素变得更加重要,而非更不重要。
对尼日利亚金融科技公司而言,关于AI的讨论早已开始。如今的真正挑战,是确保这项技术解决今天的问题,而不在明天制造更大的麻烦。CBN的治理警示如何转化为日常监管——以及行业的数据基础能否跟上其模型的步伐——是这个故事的下一章,值得持续关注。
来源:TechNext24 — Could AI end the world? Nigerian fintechs are more worried about fraud and bad data

