门罗币在625美元下方盘整,XMR未平仓合约量创历史新高
要点速览
- •据Coinglass数据,10月30日门罗币期货和永续合约未平仓合约量创纪录地达到3.77亿美元,超过1月约3.45亿美元的峰值——当时随即出现了一轮急剧抛售。
- •未平仓合约量从10月中旬的约1.9亿美元几乎翻倍,而XMR价格仅小幅上涨,表明相对于价格走势,杠杆头寸大幅累积。
- •XMR一直在上升通道内约572至625美元之间盘整,冲击620美元上方屡次遭拒,影线曾触及660美元附近。
- •1月份,门罗币在798美元附近见顶后,约三周内损失约66%的价值,连锁多头清算将价格拖至270美元区域。
- •由于包括2024年2月的Binance在内的多家大型交易所因隐私合规问题下架XMR,其现货流动性依然薄弱,成交量集中于KuCoin等场所,放大了1月跌幅的深度。
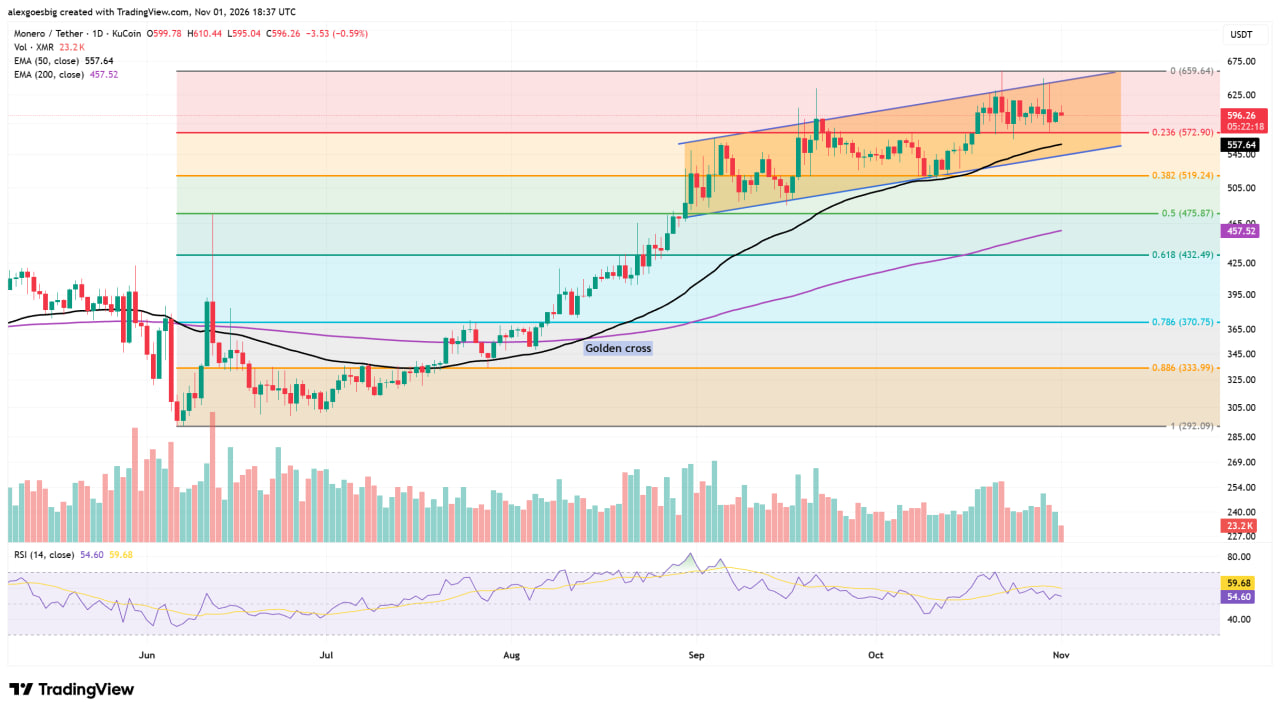
门罗币(XMR)目前日线图上交投于596美元附近,在自9月初以来一直引导其涨势的上升通道内盘整。与此同时,衍生品数据显示,XMR期货和永续合约的未平仓合约量已攀升至该代币历史上的最高水平。据Coinglass记录,10月30日未平仓合约量达3.77亿美元,高于1月的峰值——当时门罗币随即在约20天内损失了约66%的价值。这使得当前在625美元下方的停顿,看起来比单纯的看涨图表结构所暗示的更加脆弱。
价格被困于572至625美元之间
自10月中旬以来,XMR在大部分交易时段内处于通道上半部。每次冲击620美元上方都遭遇卖压,影线曾两次触及660美元附近,随后价格收盘回落。市值约为112亿美元,该代币本周小幅下跌不到1%,考虑到同期进入市场的杠杆规模,这一波动相当温和。
更广泛的趋势结构依然完好。557.64美元的50日EMA远高于457.52美元的200日EMA,自8月 golden cross(黄金交叉,即50日均线向上穿越200日均线)以来,这一差距稳步扩大。通道下边界目前正在上移至50日均线附近,这意味着在519.24美元斐波那契水平发挥作用之前,买方下方有两层重叠的支撑。
动能指标显示降温而非反转。日线RSI读数为54.60,低于其自身平均值59.68,表明自10月下旬高点以来买压已经减弱,但尚未将控制权交给卖方,因为任何高于50的读数仍偏多头。同期成交量也在萎缩,横向漂移反映的是市场多空双方的犹豫,而非明确的决定。
未平仓合约量现已超过1月高点
未平仓合约量衡量的是交易者已开仓但尚未平仓的期货和永续合约的总价值。由于其中大部分头寸使用借入资金,该数字可用作衡量任一时点市场上杠杆水平的指标。
Coinglass数据显示,未平仓合约量从10月中旬的约1.9亿美元攀升至10月30日的3.77亿美元,在两周内几乎翻倍,而XMR的价格仅小幅走高。
1月份,门罗币于1月14日创下798美元附近的历史新高,而Coinglass显示未平仓合约量在约3.45亿美元处见顶。随后的平仓潮在大约三周内将XMR拖至270美元区域。如今,未平仓合约的美元价值更高,而价格却低了约25%,这意味着交易者持有的杠杆头寸代币数量远多于峰值时期。1月数据为Coinglass数据的近似读数。
拥挤的杠杆如何将小幅波动放大为大幅波动
杠杆交易者仅以头寸价值的一小部分作为保证金,一旦亏损耗尽保证金,交易所会自动平仓。当大量头寸偏向同一方向且价格走势与之相反时,这些强制平仓会以卖单或买单的形式冲击市场,进一步推动价格并触发下一层清算。1月份,这一连锁反应向下蔓延,价格开始下滑后,在涨至798美元过程中建立的多头头寸被一波接一波地消灭。
未平仓合约量本身无法显示哪一方持仓拥挤。在横盘市场中,未平仓合约量的上升可能来自多头在突破625美元前增加敞口,也可能来自空头押注660美元附近的拒绝位将维持,或两者兼有。对现货持有者的实际启示是,价格最终突破572至625美元区间时,其速度和幅度很可能超过过去两周的缓慢磨砺。
为何收盘跌破573美元可能触发清算
值得追踪的第一个数据点是资金费率,即永续合约交易者为使合约价格与现货市场保持一致而周期性互相支付的费用。持续为正的资金费率表明多头占主导。在这种情况下,日线收盘跌破572.90美元可能引发类似1月份的多头清算,暴露出557.64美元的50日EMA以及通道底部附近的519.24美元回撤位。
若日线收盘在放量中站上625美元,则压力将转向空头,此类挤压可能将XMR推至659.64美元,即斐波那契区间的顶部,也是10月份涨势停滞的区域。若未平仓合约量稳步下降而价格维持在572.90美元上方,则是最平稳的结果,因为这将表明交易者是在自愿平仓而非被强制出局。
现货流动性带来了未平仓合约量未能反映的另一层风险。多家大型交易所,包括2024年2月的Binance,已在隐私合规压力下下架了XMR交易。这一压力源于门罗币的核心设计:作为2014年推出的隐私导向加密货币,它使用环签名、隐形地址和RingCT来隐藏每笔交易的发送方、接收方和金额,使其比透明区块链上的代币更难被交易所审查。由于上市该币种的主要场所减少,现货成交量集中在KuCoin等平台——即本分析图表背后的交易所。更稀薄的订单簿吸收强制抛售的效率更低,这一定程度上解释了为何1月的杠杆清洗造成的跌幅远深于XMR在1月14日见顶后前四天26%的跌幅。
本文引用的衍生品数据来自Coinglass,参考了发布于 Crypto News Flash 的原始分析。

