MicroStrategy暂停购买Bitcoin,通过出售股票筹集现金
要点速览
- •MicroStrategy通过出售5.43 million股股票筹集了$544.5 million,使其现金储备增至$3.75 billion。
- •该公司已连续五周没有购买Bitcoin,转而专注于流动性和资本管理。
- •其Digital Credit Capital Framework旨在为优先股股息和债务利息提供资金,这些义务每年合计约为$1.76 billion。
- •7月的两轮股票发行创造了约7.6 million股新股,按4月代理文件中的股本数量计算,稀释幅度接近2%。
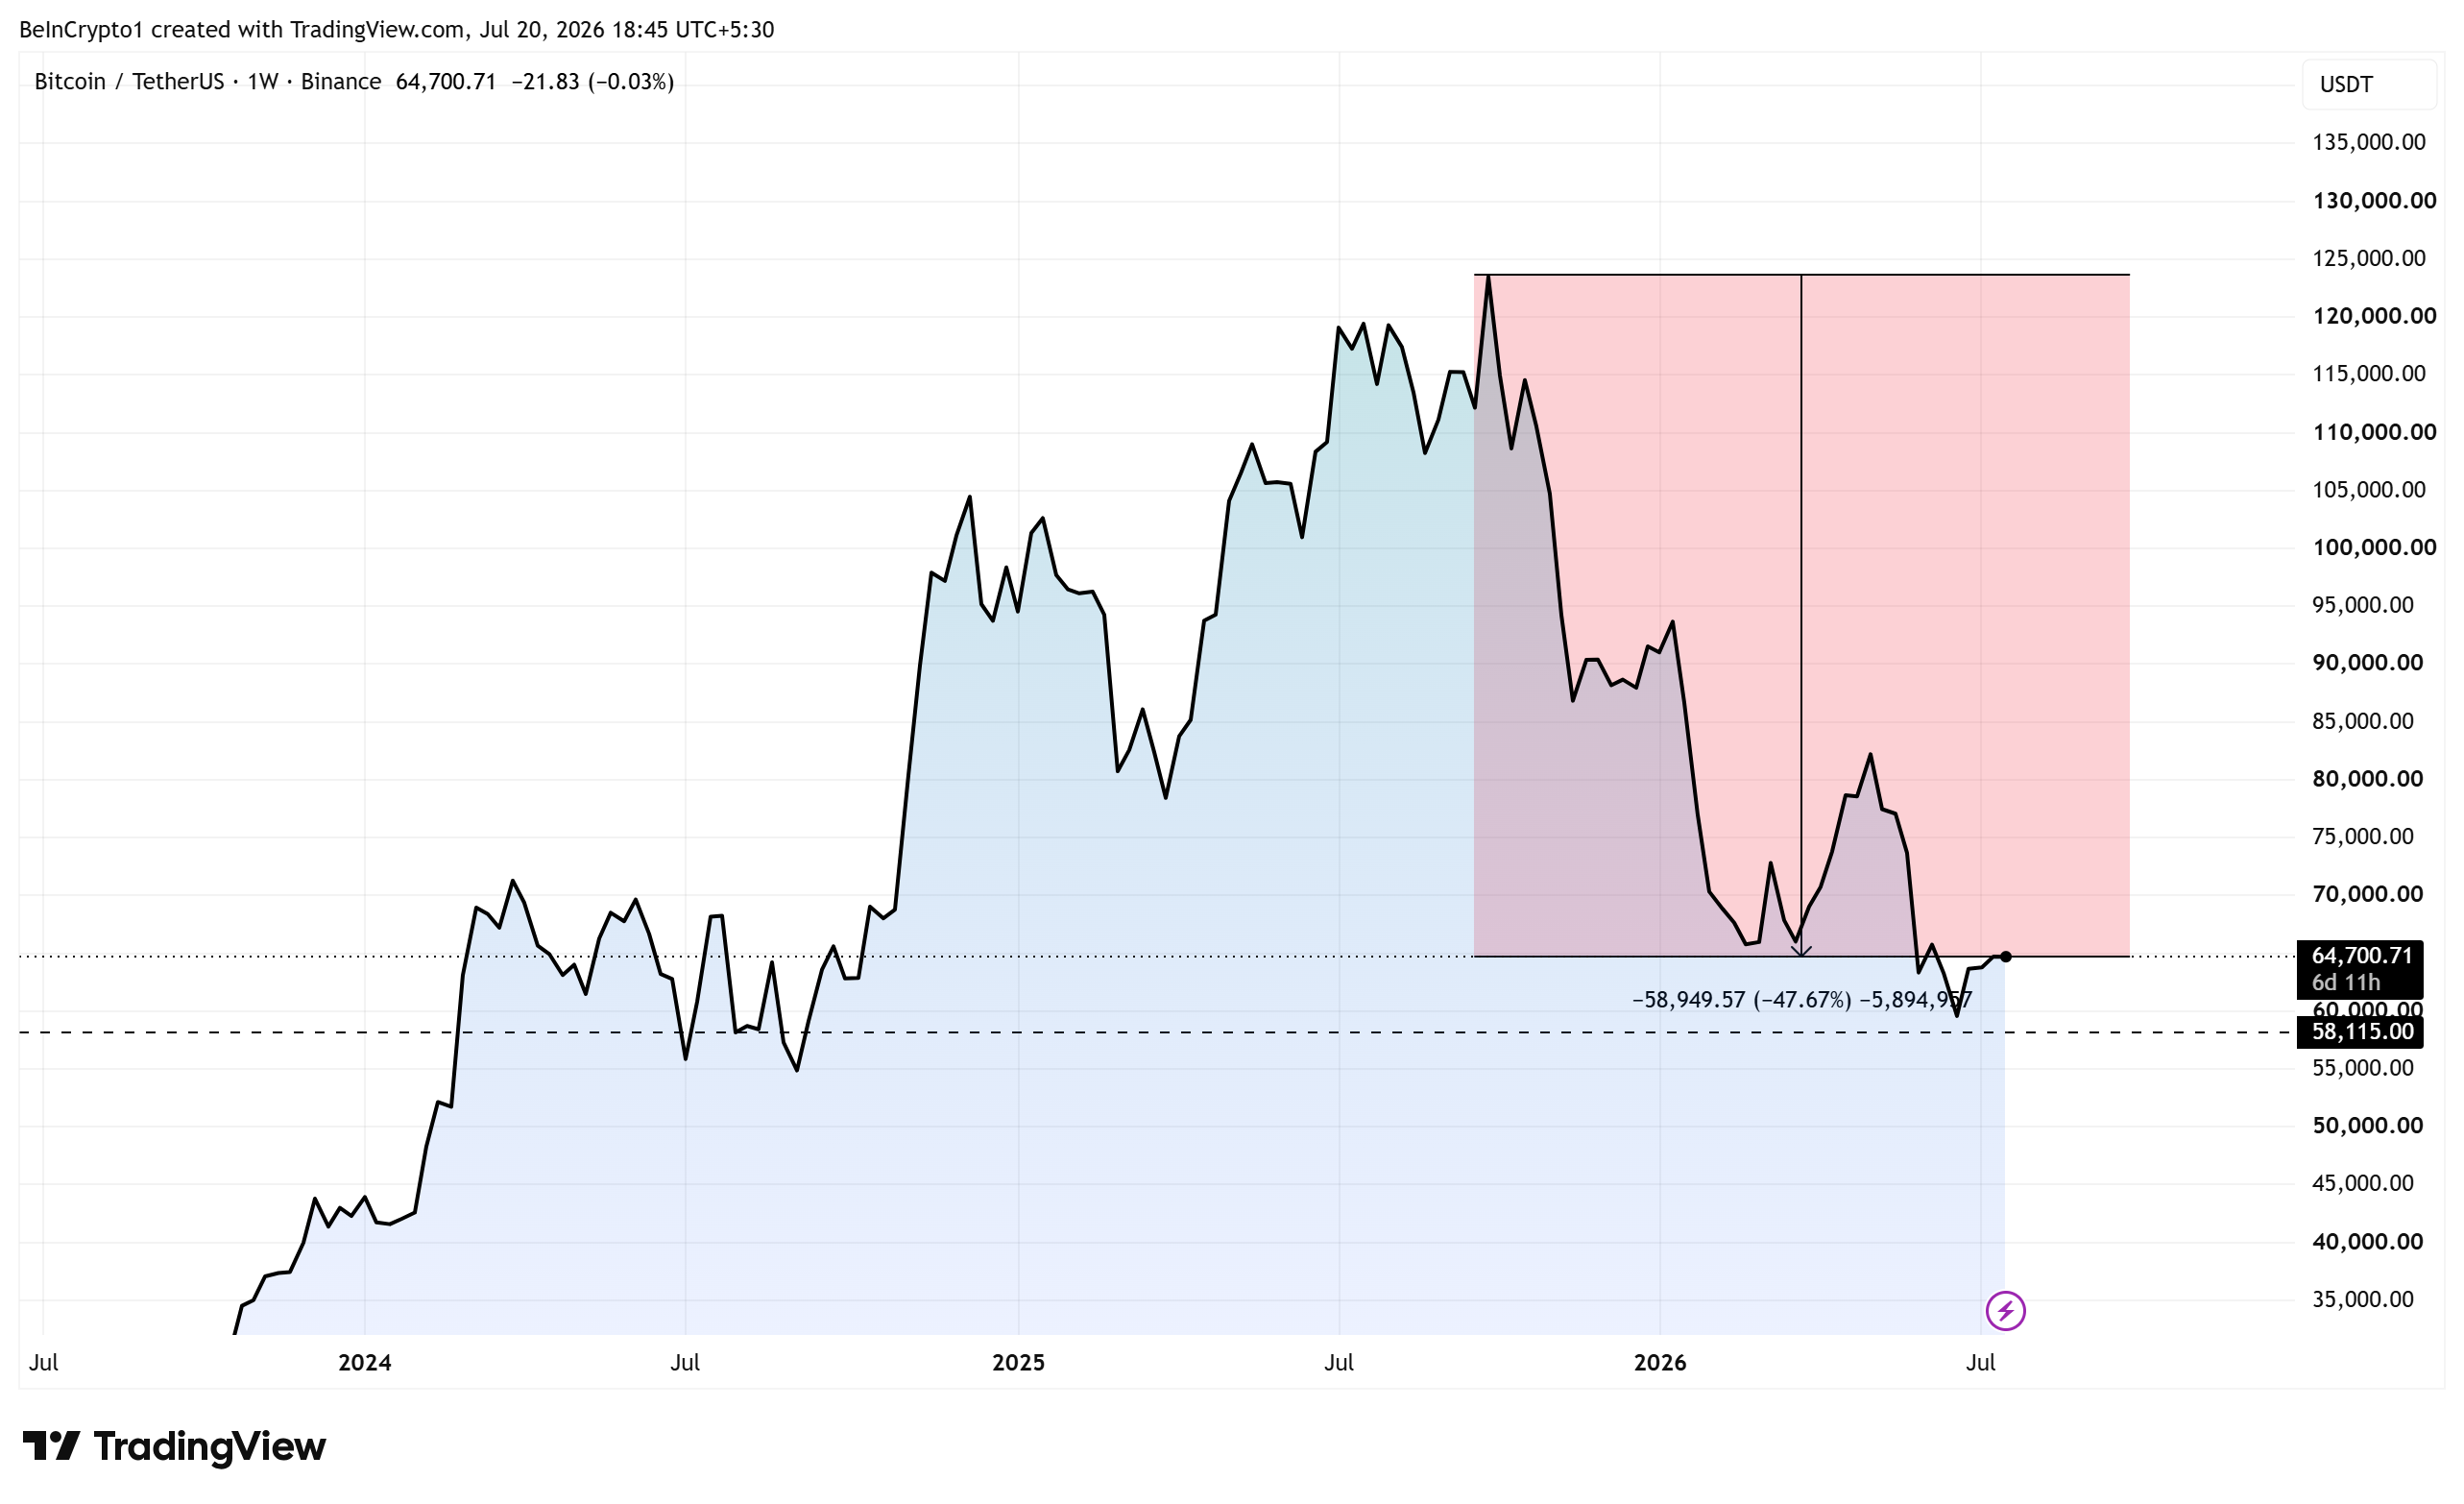
- •MicroStrategy的Bitcoin平均成本为每枚$75,476,而Bitcoin近期交易价格接近$64,700。
MicroStrategy已连续五周没有购买Bitcoin,转而选择通过出售股票筹集现金。该公司出售了5.43 million股股票,筹得$544.5 million,使其现金储备增至$3.75 billion。持续发行股票引发了一些投资者的批评,尤其是在该公司此前曾表示将避免在低于1.2x NAV的水平发行股票之后;1.2x NAV是与市场相对于公司净资产价值如何定价该公司相关的估值门槛。
We repurchased 288,930 shares of $STRC for $25M at an average price of $86.52 per share. We intend to remain a regular, disciplined buyer of STRC below $100. More at deeper discounts, less as STRC nears $100. Another $975M remains available for our prefs. — Strategy (@Strategy) July 27, 2026
分析师Bull Theory指出:“这对现有股东伤害很大,因为每出售一股都会稀释现有持有人,而他们被稀释是为了资助一个已经亏损$8.84 billion的Bitcoin头寸。”
MSTR出售股票所筹资金用于何处
最新一轮融资之前,该公司还通过同样机制筹集了$466.7 million。所得资金用于支持公司的Digital Credit Capital Framework,这是一项于6月推出的政策,旨在为特定义务预留资金:支付优先股股息以及债务利息。
根据该公司的公告,这些义务每年合计约为$1.76 billion。$3.2 billion的储备可覆盖约22个月的付款,而董事会仅要求覆盖12个月。超额覆盖之所以重要,是因为该框架旨在将必要的现金支付与Bitcoin买卖时点分离开来。
Strategy创始人兼执行董事长Michael Saylor在介绍该框架时表示:“Strategy仍致力于将Bitcoin作为其主要的 treasury reserve asset。与此同时,Digital Credit需要流动性、纪律以及积极的资本管理。”
MSTR投资者面临的取舍
现金储备之所以重要,是因为该公司的Bitcoin成本基础。根据其7月披露,MicroStrategy购买Bitcoin的平均成本为每枚$75,476,总计$63.7 billion。Bitcoin目前交易价格接近$64,700,较2025年10月峰值低约48%。这一差距导致上季度出现$8.32 billion的账面亏损。
6月的情况说明了该储备旨在应对的风险。Strategy以每枚接近$60,000的价格出售了3,588 BTC以支付股息,售价低于其自身平均成本。该储备的设计目的就是防止这种情况重演。
这种保护伴随着股权稀释。7月的两轮融资创造了约7.6 million股新股;按4月代理文件中的327 million股计算,两周内稀释幅度接近2%。该公司仍有另外$23.5 billion的ATM额度可用,这使投资者关注未来发行主要是用于维持流动性、购买Bitcoin,还是支持优先股义务。
MSTR在周一盘前交易中报$96.22,较此前收盘价$94.85上涨1.45%。该股仍远低于$437的52周高点。
观察人士对这一转向的重要性看法不一。Bitwise首席投资官Matt Hougan认为,该公司作为主导买家的时期已经结束。不过,Grayscale则认为,受控的Bitcoin出售可能会稳定BTC,而不是将其推低。Saylor仍将企业采用Bitcoin描述为不可避免。
对MSTR投资者而言,核心问题是:持有一家流动性缓冲更大公司的较小权益,是否优于持有一家财务缓冲更少公司的较大权益。答案取决于MicroStrategy未来如何在购买Bitcoin与建立储备之间取得平衡。

