META股价面临10月21日财报考验 AI支出指引高达1450亿美元
要点速览
- •Meta将于10月21日发布第三季度业绩,这是其推出Muse AI助手以来的首份财报。
- •分析师预计第三季度营收将增长23%至约630亿美元,受广告业务推动,每股收益预计为5.94美元,高于去年同期的1.05美元。
- •Meta指引年度资本支出为1300亿至1450亿美元,此前第二季度已支出509亿美元,同时自由现金流从去年同期的85亿美元降至7.84亿美元。
- •Muse助手上线22天内下载量突破500万次,但势头已开始减弱;Meta发布的Muse Wonder模型据称性能正接近Anthropic和OpenAI。
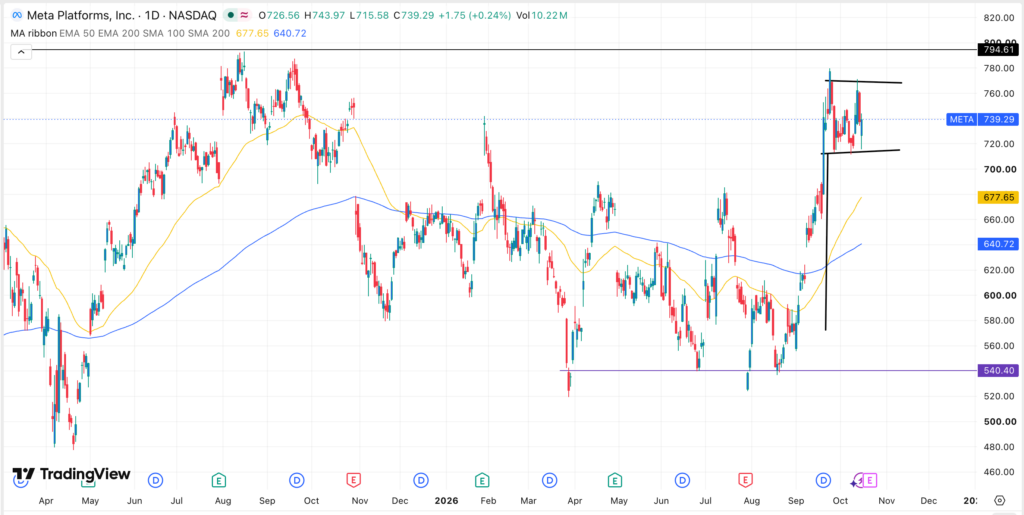
- •技术面上,META在从4月的520美元反弹至780美元后形成看涨旗形形态,突破后目标可能指向780美元阻力位,进而挑战800美元。
随着Meta Platforms(Instagram、WhatsApp和Facebook的母公司)准备于10月21日发布第三季度业绩,META股价正迎来一场关键考验。过去几周该股一直在窄幅区间内交易,近期回落至738美元附近,投资者正在评估该公司不断上升的人工智能支出。
市场关注焦点将集中在该公司的AI智能体Muse及其资本支出计划上。Meta持续扩展其AI产品线,最近推出了Muse Wonder模型,但投资者质疑这些投资能在多快的时间内带来额外收入。该公司预计年度资本支出为1300亿至1450亿美元,下周的财报将提供又一次评估支出、利润率和现金创造能力的机会。该指引区间的任何更新,都将是判断Meta打算以当前节奏维持AI投资多久的最直接信号。
分析师预计营收增长将持续
此次财报的意义尤为重大,因为这是Meta自推出Muse以来的首份财务业绩。据雅虎财经数据显示,分析师预计该公司第三季度营收增长将持续,平均预期为增长23%,主要受广告业务推动。若预期准确,营收将从去年同期的512亿美元攀升至630亿美元。广告仍是Meta收入的最大来源,且今年继续保持增长。
盈利预计也将大幅上升。分析师平均预期第三季度每股收益为5.94美元,高于去年同期的1.05美元——增幅超过五倍。全年来看,分析师预计每股收益将达到30.8美元,而去年同期为23.49美元。
Meta最近的业绩显示其核心业务表现良好。第二季度营收升至608亿美元,去年同期为475亿美元。但挑战在于成本端:费用占营收的比例攀升至70%,为多年来的最高水平,这主要受该公司持续开发AI解决方案的研发投入推动。
资本支出与Muse成焦点
资本支出将是财报中最受关注的项目之一,因为近年来支出一直呈强劲上升趋势。Meta第二季度已支出509亿美元,远超去年全年的300亿美元,并预计年度资本支出将落在1300亿至1450亿美元之间。按该区间上限计算,计划支出接近去年总额的五倍。
这一激增对自由现金流——即公司在支付运营和投资后剩余的现金——产生了重大影响,第二季度自由现金流从去年同期的85亿美元降至7.84亿美元。该指标的走向将与资本支出数据一同受到关注,以衡量可用于资助AI建设的内部现金创造能力。
该股的另一个主要催化剂是最近推出的AI助手Muse。Muse上线几周以来,22天内下载量已超过500万次,不过这一势头已开始减弱。Meta随后又发布了Muse Wonder和Muse Wonder Full模型。该公司在一份声明中表示,这两款模型旨在为个人和专业智能体任务提供最先进的性能,并认为其性能正接近Anthropic和OpenAI的模型——这是与行业内最知名两大AI实验室的罕见直接对比。新模型进一步完善了Meta快速扩张的AI产品组合。下载势头能否恢复,以及管理层如何将助手使用转化为收入,将是除财务数据外值得追踪的Muse故事线。
技术面分析
日线图显示,META股价从今年4月的520美元低点反弹至上月的780美元高点。此后随着动能减弱,该股转入横盘整理,投资者在Muse发布后获利了结。
仔细观察图表可以发现,该股已形成看涨旗形形态。这种形态通常出现在资产经历急速拉升后进入盘整阶段,往往预示着强劲的看涨延续。该股也一直保持在所有移动平均线之上在此形态下,该股有望向上突破至780美元的关键阻力位。若突破该水平,则预示进一步上涨,目标可能指向800美元。
本文仅供参考,不构成财务或投资建议。

