让工资撑到发薪日的七种实用方法
要点速览
- •文章建议在花钱开始之前,通过为必需开支、储蓄和个人支出做预算,让每一奈拉都有明确用途。
- •文章建议工资一到账就先存钱,并指出可以使用 FairMoney 的 FairSave 和 FairTarget 产品来实现财务目标。
- •将月度预算转换为每周支出限额有助于及早发现超支,还有时间进行调整。
- •零食、配送费和订阅等小额高频支出加在一起可能消耗收入的很大一部分,因此定期记录非常重要。
- •将小额应急缓冲资金与日常花费分开存放,可以避免单笔意外开支打乱整月计划。
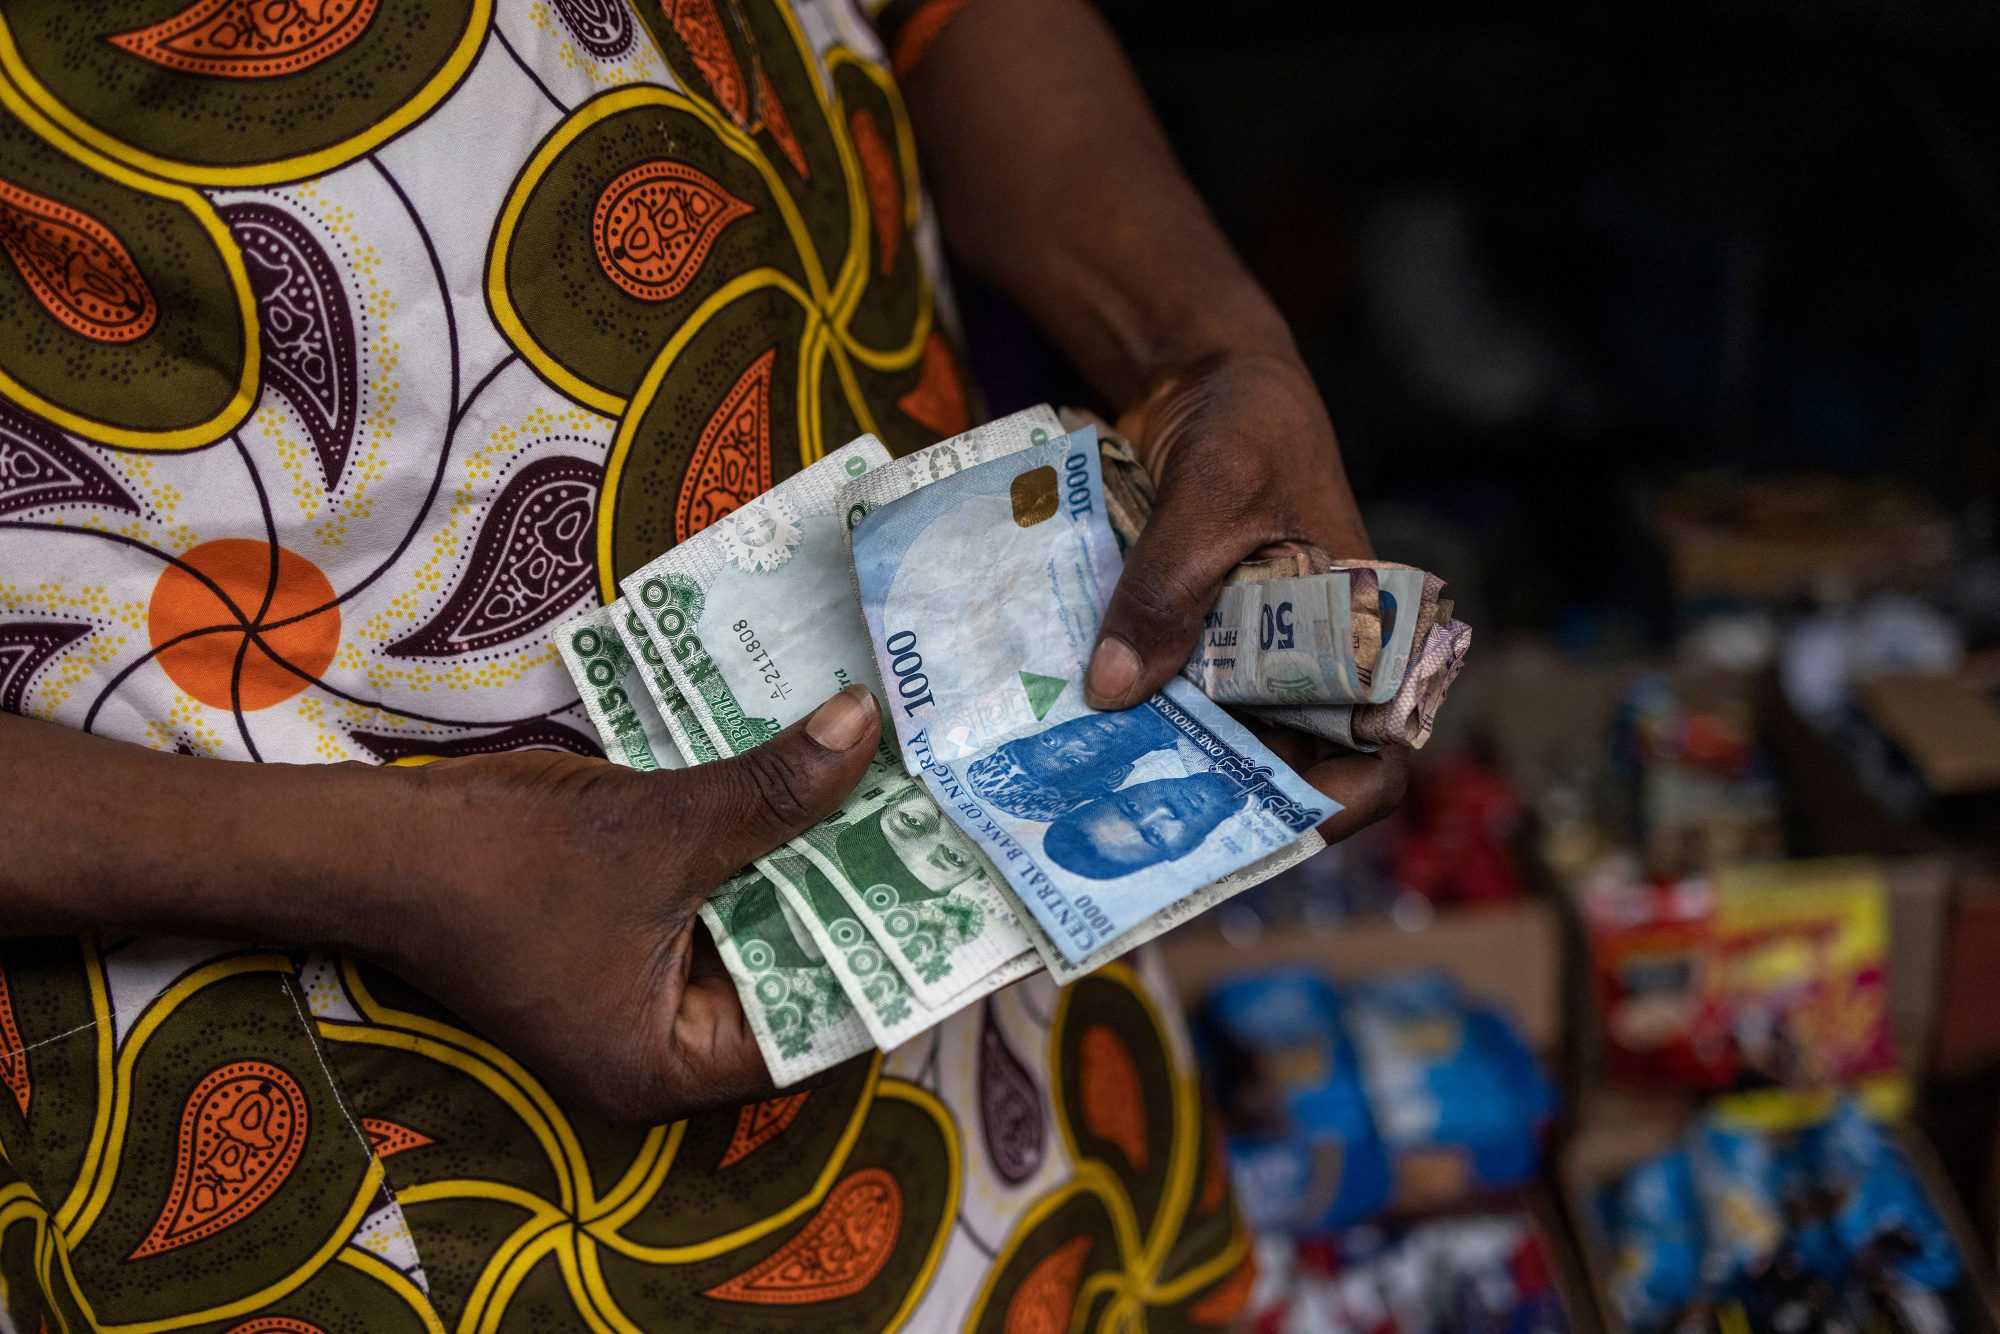
对许多尼日利亚年轻人来说,发薪日带来即时的轻松感。工资到账提醒响起,账单付清,日用品补齐,终于有了一点享受生活的空间。然而几天之后,看一眼账户余额,一个熟悉的问题便浮现出来:“我的钱都花哪儿去了?”
在交通、饮食、流量、订阅、家庭责任和意外开支的重重压力下,让收入撑到下一个发薪日可能是一项严峻的挑战。对按月领薪的人来说情况尤为严峻,因为钱提前花光就意味着离下次工资到账还有数周之久。不过,管理财务并不意味着取消所有外出或放弃一切享受。
只要养成一些有意识的习惯,就能掌控个人财务,避免在发薪日前的最后几天承受不必要的压力。以下是让钱更耐用的七个实用方法:
1. 给每一奈拉分配任务
没有规划的钱总会不知不觉消失。几次转账、几份外卖和几笔随手购物之后,账户余额可能与预期大相径庭。
在发薪日的兴奋到来之前,先列出收入需要覆盖的所有项目。从房租、饮食、交通、电费、话费和流量等必需开支开始,然后为储蓄、家庭支持、娱乐和个人支出分配合理的金额。
预算不必是一张复杂的电子表格。手机上一条简单的备忘录就能帮你明确哪些必须现在支付、哪些可以延后。当每一奈拉都有自己的任务时,冲动消费就更容易控制。
2. 在花钱开始之前先储蓄
等到月底再储蓄听起来合理——直到月底到来时几乎一分不剩。更好的做法是,工资一到账就先拨出一部分收入。金额不必很大;比起试图一次性完成不切实际的储蓄目标然后放弃,坚持更为重要。
通过 FairMoney,可以使用 FairSave 和 FairTarget 等符合条件的储蓄产品把钱存起来,逐步实现财务目标。无论是为房租、应急基金、新笔记本电脑、学费还是个人项目储蓄,尽早开始能让目标显得不那么遥不可及。把储蓄当作每月的固定承诺,而不是花完之后剩下的零头。
3. 把月度预算变成每周限额
看到整月的余额会让人产生“钱还很多”的错觉。如果没有明确的限额,收入的大部分可能在月中之前就已花光。
在支付必要账单并预留储蓄之后,将可用于日常开支的金额除以距下一个发薪日的周数。与其把整个餐饮或交通预算当作随时可用,不如为每一周分配固定金额。如果某周支出低于限额,就把余额结转到下周,而不是寻找新的花钱理由。每周限额能让你及早发现超支,还有时间进行调整。
4. 警惕“这只是小钱”式开支
大额账单容易被记住。真正容易被忽视的是小额、高频的支出。这里一份零食、那里一次打车升级、经常性的外卖配送费、额外的话费和多个订阅,单看似乎微不足道,但加在一起可能消耗收入的很大一部分。
每天花几分钟,或在每周末回顾一下自己的支出。数字支付让监控交易、了解钱的去向变得更加容易。FairMoney 客户可使用借记卡进行符合条件的交易,并查询可用的交易记录,具体以适用条款和条件为准。
记录开支不是要让你每次花钱都感到内疚。它的意义在于发现消费模式,并判断你的钱是在支撑你的优先事项,还是在暗中与之作对。
5. 在饥饿替你做决定之前先规划餐食
没有清单的购物会让一次简单的市场采购变成昂贵的出行。家里已有的东西被重复购买,不需要的商品进了购物篮,而家里没有备餐计划时,外卖开销也会更高。
购物之前,先查看家中已有的食材,并根据计划做的饭菜准备清单。优先购买必需品,并尽可能比较价格。视零售商、数量和储存条件而定,批量购买常用物品可能更划算。不过,只有当物品确实会被用完、且单价确实更低时,批量购买才能真正省钱。
备餐规划听起来可能不那么令人兴奋,但它能让餐饮预算用得更久。
6. 缴纳重要账单,取消“幽灵”订阅
忽视账单并不会让它消失。逾期付款可能导致服务中断、滞纳金或重新开通费用。收入到账后,先确定必要的账单,并计划在到期日前结清。
FairMoney 客户可通过该平台支付符合条件的服务费用,包括电费、有线电视、互联网订阅、话费和流量,具体以服务可用性和适用条款和条件为准。
发薪日也是审查订阅的好时机。由于大多数订阅在取消前会在每个计费周期自动续订,即使某项服务早已不再有用,扣款仍可能悄无声息地持续。流媒体平台、应用、健身房会员或服务套餐是否仍在支付却几乎不用?如果已经忘了当初为何订阅,或许是时候取消或降级了。移除未使用的订阅可以为更重要的需求腾出资金。
7. 保留一笔小额“生活无常”基金
再好的预算也可能被现实生活打断。一次紧急出行、一笔医疗开支、一部损坏的手机或一项突如其来的家庭责任,都可能毫无预兆地出现。在每月计划中预留一小笔应急缓冲资金,并将其与日常花费分开存放。 strictly 仅将其用于真正的计划外开支——而不是因为限时抢购,或朋友们临时起意的聚会。
如果到下一个发薪日这笔钱还没有动用,就把它转入储蓄。坚持下去,这些小额资金可以积累成更可靠的应急基金。财务缓冲无法阻止紧急情况发生,但可以降低单笔意外开支打乱整月计划的可能性。
让钱撑到发薪日并不是要把一切乐趣从生活中剥离。它的核心在于提前规划、明确优先事项、有意识地消费:花钱前先做预算、尽早储蓄、执行每周限额、留意小额支出,并为意外做好准备。每个新的发薪日也是一个天然的检查点,可以回顾上个月的收支情况,并在支出超出计划的地方调整分配。
这些习惯看起来简单,但坚持下去能让发薪日前的最后几天轻松许多。享受金钱固然重要,确保它不会在月底之前花光才是更聪明的做法。

