关注地方政府单位预算盈余与 ProGRESS 征询
要点速览
- •LGUs 在国家政府 2020 年至 2025 年平均 P1.5 trillion 赤字的背景下,仍持续录得年度预算盈余。
- •Mandanas 裁决提高了 LGUs 在国家收入中的分成,但许多社会与基础设施职能仍由国家政府承担。
- •LGUs 2025 年期初余额为 P727 billion,年末为 P776 billion,预计 2026 年期末余额为 P712 billion。
- •总统办公室宣布 2027 年 National Tax Allotment 将升至创纪录的 P1.4 trillion,以支持更快的权力下放。
- •财政部 ProGRESS 咨询涵盖 PIT、MCIT、消费税及豪华车辆税,其中价值超过 P8 million 的车辆新增 75% 税档。
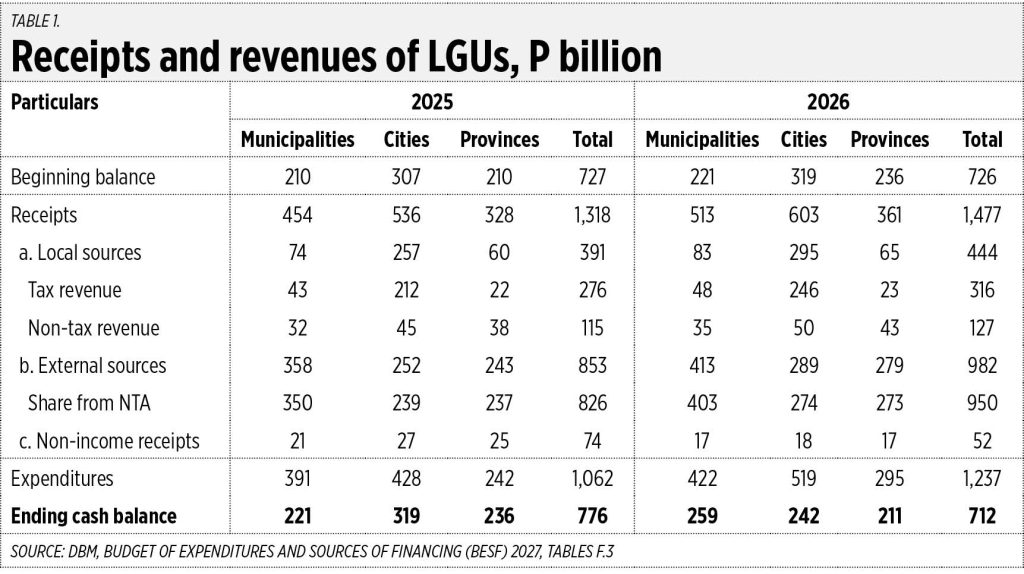
尽管国家政府在 2020 年至 2025 年期间平均每年承受 P1.5 trillion 的持续且稳定的预算赤字,地方政府单位(LGUs)却持续每年录得预算盈余。这是因为随着 Mandanas 裁决的实施,LGUs 的收入不断增加,其在国家收入中的分成提高,而由于许多社会和基础设施职能仍由国家政府承担,其支出则相对受限。
以 2025 年(实际)和 2026 年(编列)数据为例,去年 LGUs 的期初余额为 P727 billion,年末余额为 P776 billion。今年的预计期末余额为 P712 billion。
一般而言,城市在筹集国内或地方收入方面比市镇和省份更具创业性。不过,在通过 National Tax Allotment(NTA)从国家政府获得转移支付方面,市镇获得的金额多于城市和省份。地方筹资能力与对转移支付依赖之间的差距不断扩大,也是权力下放步伐仍是重要政策议题的原因之一。
上周,总统办公室通过执行秘书 Ralph G. Recto 宣布,2027 年 NTA 将提高至创纪录的 P1.4 trillion。其目的是加快职能从国家政府向地方政府下放。Recto 先生还在 Philippine League of Municipalities(LMP)Luzon National Congress 上,主持向吕宋岛各市镇发放 Local Government Support Fund(LGSF)项下的 Special Allotment Release Orders(SAROs)。
鉴于如今拥有比以往更多的资源,LGUs 应在向其选民提供各类社会经济服务方面承担更多责任。与此同时,许多国家机关和部门也应减少高支出,以帮助降低年度预算赤字并减少进一步举债的需要。应将更多职能分配给 LGUs。
例如,随着更多 LGU-owned universities and colleges(LUCs)的建立与扩展,state universities and colleges(SUCs)的预算和规模应当缩减。随着更多 LGU-owned hospitals and health centers 的建立与扩展,Department of Health 的预算也应减少。
国家政府应优先推进财政整顿,控制预算赤字和年度借款的急剧上升,并控制利率和利息支出的快速增长。
昨天,我出席了财政部(DoF)关于 Promoting Growth, Revenue and Equity towards Socio-Economic Sustainability(ProGRESS)法案的利益相关方简报会,地点在马尼拉的 LandBank 总部。
DoF 全天与数百名利益相关方磋商的首项议题,是个人所得税(PIT)和最低公司所得税(MCIT)改革。随后讨论了对糖、酒精、烟草和塑料的消费税改革提案。
DoF 计划对 PIT 的改革,是将个人所得税免税额从 P250,000 小幅提高到 P350,000,正如总统在 7 月 27 日国情咨文中提到的那样。P350,000 的年收入在今天并不算高,因此我提出自己的三项建议:a) 年收入至 P500,000 免税;b) 将税率档位从六档减为五档;以及 c) 最高边际所得税率定为 25%。
马来西亚的最高边际所得税率为 30%,新加坡为 24%,香港为 16%。我们的其他邻国——印度尼西亚、泰国和越南——最高税率为 35%。
PIT 下调会带来税收损失,但也会提高合规度,减少逃税和少报个人收入。此外,减税相当于大幅加薪和增加到手收入,而家庭消费则可由 VAT 和消费税等其他税种覆盖。
下午场讨论了豪华车辆税制改革。DoF 在税制中新增一档:价值超过 P8 million 的车辆征收 75% 税率。我在开放论坛发言时指出,DoF 对全电动车(EVs)免税并对混合动力 EVs 给予 50% 折扣是错误的,因此 ProGRESS 应考虑取消这类对 EVs 的优惠——它们应当与汽油车适用相同税率。
我将在未来专栏中讨论 ProGRESS 的其他组成部分。
Bienvenido S. Oplas, Jr. 是 Bienvenido S. Oplas, Jr. Research Consultancy Services 和 Minimal Government Thinkers 的主席,也是 Tholos Foundation 的国际研究员。
minimalgovernment @gmail.com

