摩根大通预测比特币年回报10%,但将其排除在核心模型之外
要点速览
- •摩根大通资产管理公司于10月19日发布的2027年长期资本市场假设预测比特币复合年回报为10%,为其资产范围内的最高值,同时伴随55%的年化波动率。
- •比特币尚未被纳入摩根大通的主要协方差矩阵,而是出现在一个针对12种核心美元资产的独立精简矩阵中,该机构将这一决定归因于高波动性和不稳定的相关性。
- •按照摩根大通自身的输入数据,比特币约0.32的夏普比率与美国大盘股基本持平,而黄金约为0.21,表明其与股票在风险调整后不相上下。
- •使用比特币与美国大盘股0.33历史相关性的简化双资产优化器会将约四分之一的投资组合配置于比特币,但摩根大通拒绝依赖该相关性,这一相关性在2020年3月和2022年加息周期等市场危机期间曾历史上骤升。
- •贝莱德2024年12月的论文建议将比特币在多资产投资组合中的配置设定为1-2%,上限为2%,理由是该资产历史上经历过70-80%的峰谷回撤。
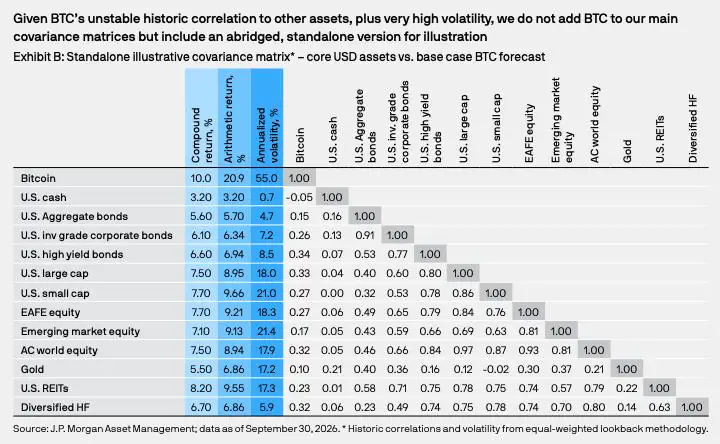
摩根大通资产管理公司的2027年长期资本市场假设赋予比特币该公司资产范围内最高的回报预测——10%的复合年回报——然而基于风险调整后的口径,使用该行自身输入数据计算,比特币每单位风险所提供的回报与美国股票几乎完全一致。同样值得注意的是,摩根大通并未将比特币与其他资产类别一并建模,而其给出的理由正是争论的真正焦点所在。
摩根大通公布了什么,又保留了什么
这些数据出现在10月19日发布的2027年长期资本市场假设中。这份年度报告为200多个资产类别设定了10至15年期内的回报、波动率和相关性估计,摩根大通以此构建自身的战略配置。这些是规划输入值,而非对未来价格走向的判断。
比特币获得的复合年回报假设为10%,年化波动率为55%——约为美国大盘股的三倍,后者的回报假设为7.5%,较上一年度版本上调0.8个百分点,波动率为18%。黄金的回报为5.5%,波动率为17.2%。
更具影响力的决定是这些数字所处的位置。摩根大通尚未将比特币加入其主要协方差矩阵,即告诉其模型各资产如何联动、从而决定各资产持有比例的表格。比特币反而被置于一个独立的精简矩阵中,与12种核心美元资产(从现金、债券到黄金和对冲基金)进行对照。报告将此归因于比特币等资产的波动性和不稳定的相关性,并称货币贬值将促使投资者涌向加密货币的观点“有失偏颇”。
这一回报假设也不同于摩根大通投行策略师过去几年发布的比特币价格目标。这是该行资产管理部门首次在LTCMA中为比特币设立条目。
Bitwise首席投资官Matt Hougan仍将此次发布视为一个里程碑。在10月20日发布于X的帖子中,他追溯了比特币从被机构否定到进入摩根大通回报表的历程,并称其为预计的“未来十年表现最佳的资产”。他的论断基于比特币独立附录,该附录仅将比特币与一小部分同类资产对比,而非全部200多个资产。在摩根大通摘要中着重列出的数据中,与比特币10%最接近的是大盘私募股权的9.6%和全球增值型房地产的9.3%。Hougan的长期论点也为上涨过程中的深度回调留出了空间——这正是风险调整后计算所要付出的代价。
为什么10%会变成20.9%
夏普比率是衡量每单位风险回报的标准指标:预期回报超出无风险现金收益的部分除以波动率。摩根大通使用算术回报而非复合回报进行计算,而对于高波动资产,两者之间的差距相当大。
假设一项投资第一年上涨50%,第二年下跌50%。其算术平均回报为零,但100美元最终只剩75美元。复合数字衡量的是投资者实际保有的金额算术数字只是各年度结果的简单平均,大幅波动会推高这一数值。在55%的波动率下,比特币10%的复合假设对应20.9%的算术回报。对于波动率为18%的美国股票,差距则小得多:7.5%变为8.95%。
按单位风险计算,与股票打成平手
复合回报、算术回报、波动率以及3.2%的美国现金回报均来自摩根大通资产管理公司截至2026年9月30日的比特币独立附录。夏普比率为Coindoo基于这些四舍五入后的输入数据的计算结果,采用(算术回报 − 3.2%)÷ 波动率:比特币为(20.9 − 3.2) ÷ 55 = 0.322;股票为(8.95 − 3.2) ÷ 18 = 0.319;黄金为(6.86 − 3.2) ÷ 17.2 = 0.213。
在这些数字下,比特币的回报优势几乎消失殆尽。其预期回报超出无风险现金收益的部分约为股票的三倍——而其波动率同样是股票的三倍——使两者均停留在0.32。黄金以0.21落后于两者,因此按照摩根大通的输入数据,比特币与黄金的对比反而好于与股票的对比。
夏普比率将波动率视为风险的全部,而比特币的历史表明了这种方法的局限性。该资产从2021年11月的高点到2022年11月的低点下跌了约77%,而标普500指数在2022年的最大跌幅约为25%。基于标准差构建的比率无法显示亏损的深度,也无法显示复苏所需的时间。
论据取决于摩根大通不愿信任的相关性
相同的夏普比率并不意味着比特币是多余的。每单位风险回报相同的两种资产,只要走势不同步,仍可共同改善投资组合。摩根大通的附录显示,比特币与美国大盘股的历史相关性为0.33,与黄金为0.10。
将这些输入数据代入教科书式的优化器,会得出一个激进的结果。以比特币和美国大盘股的简化双资产组合为例,根据Coindoo的计算,夏普比率最优的组合将约四分之一的资金配置于比特币,并将组合的比率从0.32提升至约0.39。全部收益都来自0.33的相关性;相关性越高,收益越小,当相关性达到1.0时收益归零。
这正是摩根大通拒绝依赖的输入数据。比特币与股票的相关性平均水平较低,但在市场崩溃时往往会骤升。2020年3月,随着股市暴跌,比特币在两天内损失了约一半的价值;在2022年的加息周期中,它又与科技股同步下跌。在危机中与其他所有资产一起下跌的分散化工具,在平静市场中有效,而在最需要它的时候却会失效。通过将比特币排除在主要矩阵之外,摩根大通避免了平均相关性左右其模型中的配置。
从假设到配置
从业者的实际配置远低于优化器给出的答案。贝莱德2024年12月关于比特币仓位规模的论文提出了多资产投资组合中1-2%的合理区间,该区间适用于预期更广泛采用且能够承受突然暴跌的投资者。运营iShares比特币信托的贝莱德是根据仓位对投资组合总风险的贡献而非预期回报来确定规模,并以同样的相关性不稳定为由将其上限设定为2%。该机构的研究还包括对比特币在60/40投资组合中风险占比的估计。
回撤的算术解释了这种谨慎。贝莱德指出,比特币经历过70-80%的峰谷回撤。一个亏损75%的1%仓位会使投资组合损失0.75%;而5%的仓位则损失3.75%。同样的崩盘,在一种仓位规模下只是脚注,在另一种规模下却会决定整年的表现。
摩根大通的数字为投资者提供了检验比特币的方式,而非建议的持有权重回报栏将比特币排在首位。风险调整后的栏位则使其与股票持平。而能够证明同时持有两者的合理性的相关性,正是摩根大通表示尚无法依赖的输入数据。值得关注的信号是明年的版本是否会将比特币纳入主要矩阵。在此之前,选择投资组合权重所需要的不只是从回报栏中挑出最高的那个数字。
本文仅供信息参考,不构成财务或投资建议。模型假设和示例计算不保证未来表现。

