约翰·莫尔丁:重新审视“勉力前行”经济
要点速览
- •8月BLS报告显示新增16.2万个就业岗位,超出5.8万的预期,7月数据从-2.3万修正为+2.1万,失业率为4.1%。
- •美联储褐皮书描述经济活动温和,12个辖区中有10个报告小幅至温和增长,与约1.5-2%的GDP增长相符。
- •二季度1.5%的GDP增长被进口拖累约1.3个百分点,主要反映AI数据中心硬件采购对GDP总体数据的扭曲。
- •莫尔丁预计美联储将在中期选举前避免加息,尽管凯文·沃什立场鹰派,加息更可能在选举之后。
- •莫尔丁认为3.9%的通胀是主要威胁,并警告债券市场与国会不断上升的支出之间可能发生碰撞。
在最新一期评论中,约翰·莫尔丁重新审视他长期以来的论点:美国仍处于“勉力前行经济”——即GDP长期略低于2%增长的经济,这一情况已持续25年。在劳动节周末撰稿(GoldSeek)时,他考察了最新的就业数据、美联储褐皮书、贸易逆差和利率,以判断这一框架是否依然成立。“勉力前行”多年来一直是莫尔丁文章中反复出现的主题,是他衡量新数据是证实还是挑战温和增长前景的基准。
一份强劲的就业报告
从表面上看,美国劳工统计局(BLS)的就业报告相当扎实,只有少数小瑕疵。总体而言,莫尔丁称这是近来最好的报告。月度就业形势报告基于两项独立调查——市场最关注的机构薪资调查,以及用于计算失业率和参与率的家庭调查——两者并不总是吻合。他引用MBS Highway的巴里·哈比布(来源:Morning Update):
“美国劳工统计局(BLS)发布的8月就业报告显示新增16.2万个就业岗位,远高于5.8万的预期。前两个月的向上修正共增加5.5万,进一步增强了这份强劲报告。值得注意的是,7月数据从-2.3万修正为+2.1万,占修正的大部分。
“虽然今天的BLS报告全面强劲,但与ADP和Revelio的其他劳动力市场报告并不一致。BLS包含政府部门,因此要进行同口径比较,必须看BLS私营部门就业数据,为+12.7万。相比之下,ADP为+3.8万,Revelio为3.7万——差异显然很大。
“此外,BLS表示出生/死亡模型贡献了7.4万个就业岗位,该模型试图捕捉小企业的就业增长,而ADP显示小企业就业增长为零。”
尽管多数媒体和市场聚焦于机构调查,莫尔丁指出家庭调查中也有亮点。引用史蒂夫·摩尔的话:
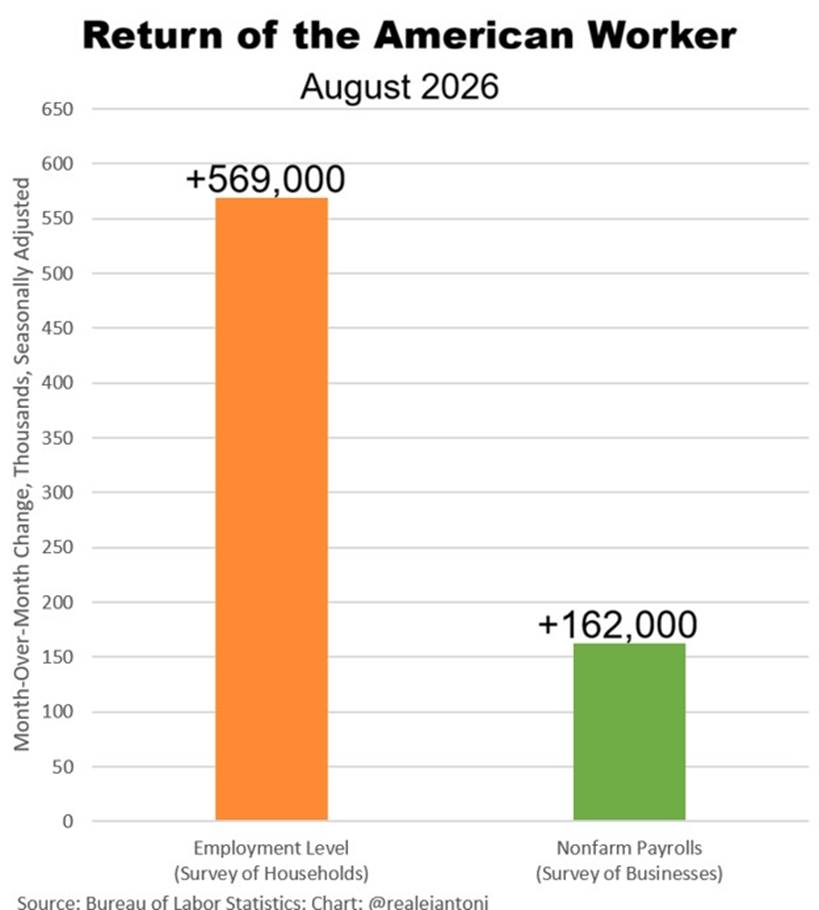
“但最引人注目的数字是美国工人的回归。自去年峰值以来,劳动力市场连续多月令人不安地下滑(流失一百万名工人),而8月出现了彻底逆转。根据家庭调查,68.3万名工人重新进入劳动力市场,其中56.9万人找到工作并开始领取工资。劳动参与率上升。数据中心建设是新就业的主要驱动力之一。”
莫尔丁称这是一个非常可喜的结果,并指出失业率仅为4.1%,前景良好。他补充说,将来会有人认真分析大量非法移民涌入如何影响了就业数据,而随着政府遣返和自愿离境,美国工人数量正在下降——至少在上个月,这终于体现在参与率上,而这一数字此前一直令人担忧。
褐皮书的平淡
莫尔丁写道,彼得·布克瓦尔出色地总结了美联储褐皮书,该书追踪12个美联储辖区的商业景气。褐皮书每年大约发布八次,在联邦公开市场委员会会议前发布,由各区域性联储银行收集的轶事报告汇编而成,往往比官方统计发布更能细致、实时地反映经济状况。其中有好的部分,但大部分只是“平淡”——恰是对“勉力前行”的完美写照。积极的一面:
“我们知道数据中心资本支出巨大,高收入群体消费强劲,且美国政府向经济注入的资金比税收收入多出2万亿美元。”
但布克瓦尔指出了另一面:“……听美联储褐皮书的描述,净经济结果似乎仍在1.5-2%(GDP)左右:‘自7月初以来经济活动温和增长。12个美联储辖区中有10个报告小幅至温和增长;两个辖区报告没有变化。’”劳动力市场同样平淡:“整体就业略有上升,三个辖区就业温和增长,四个略有增长,五个没有变化。”
这就是美国经济的总体状况。然而企业财报似乎描绘了另一个世界,一家接一家的公司业绩超出预期。股市距历史高位仅一步之遥,虽然一些行业表现挣扎,但投资者总体没什么可抱怨的。莫尔丁一直密切关注养老基金的资金状况,并曾对资金不足的养老基金表示担忧。他表示,目前的数据(除个别州决策失误外)显示,市场上涨已化解了许多资金不足问题。
看涨论据
关于股票和经济的看涨理由,莫尔丁求助于埃德·亚德尼博士——一位以量化、数据驱动型市场评论著称的资深华尔街策略师,他写道:
“盈利强劲,因为经济正在蓬勃发展。亚特兰大联储的GDPNow模型预计第三季度实际GDP增长4.7%(折年率)(见图表)。消费者支出预计增长3.8%,而AI驱动的商业投资依然强劲,设备支出预计增长18.3%,知识产权投资增长6.8%。私人国内购买者最终销售按4.6%运行。”
莫尔丁指出,GDPNow模型几乎每周都会随新数据到来而修正,并强调蓝筹经济学家评估与亚特兰大联储数据之间的差距——当共识更乐观时,这种分歧有时会反过来。GDPNow是一个实时汇总新发布数据的即时预测模型,按其设计,在季度推进过程中可能大幅波动,这是它常与专业预测者产生分歧的原因之一。
来源:GDPNow - 亚特兰大联邦储备银行
贸易逆差与GDP
在GDP核算中,出口增加增长,进口减少增长。第二季度,美国经济分析局(BEA)估计美国增长1.5%;若非进口拖累约1.3个百分点,增长本可轻松达到2%以上。
来源:美国商务部经济分析局
埃德·亚德尼指出,贸易逆差的扩大很大程度上反映了AI建设热潮中美国计算机硬件、零部件和配件进口的激增,各个AI数据中心组件在过去一年都显示出巨大增幅。这生动地说明了AI投资热潮如何扭曲GDP总体数据:即便它推动了国内建设和设备支出,进口硬件部分也会机械地压低报告的增长数字。正如莫尔丁所言:“数据中心既给予,也索取。”
关于利率的几点思考
莫尔丁指出,当前收益率曲线之陡峭为多年来罕见。曲线趋陡——长期收益率比短期收益率上升更快——通常反映市场要求对持有较长期债务获得更多补偿,此外还有其他因素。
来源:美国国债收益率曲线
全球各国政府的长期利率都在上升,不仅限于美国,抵押贷款利率也是如此。就连日本的长期利率也已接近3%,并释放出未来加息的信号,这可能有助于稳定其货币——对一个数十年来将政策利率锚定在零附近或以下的国家而言,这是显著转变。
凯文·沃什在杰克逊霍尔发表了相对鹰派的演讲。在BLS就业报告发布后,9月会议加息的几率略有上升,但仍仅处于60%左右的区间。在莫尔丁个人看来,沃什显然希望在9月加息,但票数可能不够;除非下周CPI低得惊人,否则他预计沃什将保持加息倾向。
莫尔丁写道,复杂之处在于政治时机:在选举前立即加息——并预示加息周期的开始——通常不会被采纳。他预计中期选举后利率将会上升,并认为沃什无法在大选前以7比5或8比4的投票结果加息;选举年需要更多共识。共识能否形成,将很大程度上说明沃什作为共识构建者的能力。
总体而言,莫尔丁的结论是,经济增速与过去二十年大体相同:一个不错的、扎实的“勉力前行”。最大的美中不足是通胀。正如他反复论证的,通胀是由鲍威尔时期的货币政策引发的,但现在的应对主要指向财政政策。
莫尔丁提到安德鲁·罗斯·索尔金的观点,即利率上升意味着投资者担心能否从美国政府那里收回资金,但他补充一点保留:没有哪位认真的债券投资者怀疑能从美国国债收回本金——他们真正担心的是这些美元将来值多少。3.9%的通胀会侵蚀大量价值。莫尔丁最终认为,债券市场与国会的支出终将发生碰撞,结果可能具有爆炸性——随着赤字和利息成本不断攀升,这一碰撞他在此前的评论中已多次警告。
纽约、华盛顿、克利夫兰诊所等
在个人事务方面,莫尔丁写道,他将于周二晚抵达纽约,周三全天开会,周四飞回圣胡安;他将于11月10日到华盛顿,并于10月11日在克利夫兰参加Nancy和Mike Roizen共同的80岁生日聚会。
他感谢读者们对他女儿Abbi的善意话语。Abbi将于11月5日接受脑部手术。他称赞了克利夫兰诊所的神经外科医生Gene Barnett博士及其团队,指出手术难度很大,因为良性肿瘤正在生长且位于大脑中心。多次实时MRI扫描、AI与机器人技术的结合使这类手术成为可能——确切地说,AI会指示取出哪个细胞、保留哪个细胞。他表示,五年前,预后会糟糕得多。
莫尔丁描述了参加一场葬礼后引发深思的沉重一周;他下个月将年满77岁。在Joe Lonsdale家的烧烤聚会上,他与几位共和党活动人士交谈,他们对Ken Paxton当选德克萨斯州参议员前景的乐观程度低于他的预期,并指出Paxton需要筹集更多资金。在参议院控制权悬而未决之际,据称许多共和党捐赠者对John Cornyn未出现在选票上感到愤怒。莫尔丁表示,他将坚持少谈政治的传统,因为读者关注的是经济与金融。
约翰·莫尔丁是Mauldin Economics联合创始人( Financial投资研讨会和CFA Institute年会)的知名演讲者。
来源:GoldSeek

