加密货币比银行更安全吗?2026年关键安全数据
要点速览
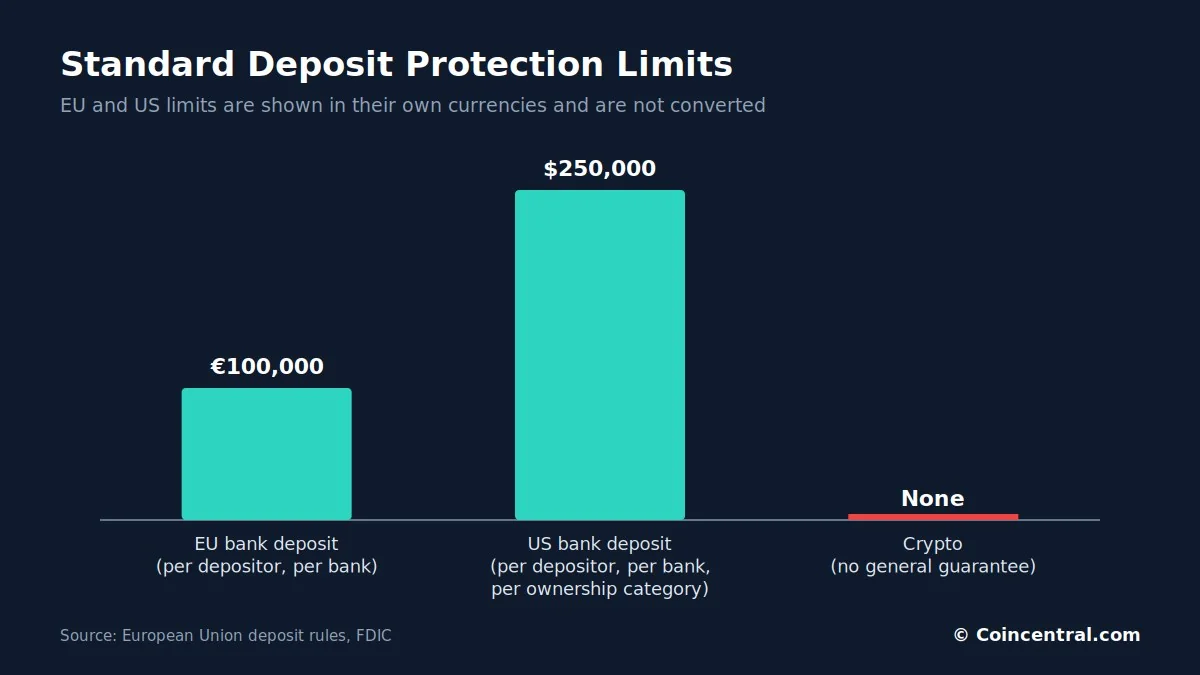
- •符合条件的银行存款在欧盟通常为每位存款人每家银行担保最高10万欧元,在美国为每位存款人每家受保银行提供至少25万美元的保障,而加密资产没有同等的保险保护。
- •2023年有五家受FDIC保险的美国银行倒闭,包括硅谷银行和签名银行,但受保存款人通常在几天内便重新获得了受保资金。
- •比特币的波动性是其核心风险:它在2025年10月创下超过126,000美元的历史高点后,到2026年第一季度末的年初至今回报率约为-25%,此前历史回撤曾达50%至超过80%。
- •据Chainalysis估计,2025年约有34亿美元的加密货币通过黑客攻击被窃取,而随着更多地址被识别,至少140亿美元的诈骗相关资金流可能超过170亿美元。
- •自我托管的比特币消除了对商业银行的依赖,供应量上限为2100万枚,但它将密钥管理和诈骗风险等安全责任完全转移给了个人持有者。
对于日常储蓄而言,受监管的银行账户对大多数人来说仍然是更安全的选择。银行的设计宗旨是保护存款的面值,而加密货币则没有同等的保障。
这并不意味着银行没有风险,也不意味着加密货币在定义上就是不安全的。两种体系防范的是不同类型的损失。本文借助监管机构、FDIC、Chainalysis和Fidelity Digital Assets的最新数据,依次分析存款保险、银行倒闭、波动性、通胀、盗窃、诈骗和托管——这些决定资金真正安全之处的关键因素。
银行与加密货币安全性一览
资金最安全的去处取决于储蓄者最想规避哪种风险。银行存款的设计目标是保持面值。比特币的设计则围绕固定供应量和无需银行的产权。
思考一个简单的问题:如果有人预计明年需要动用2万欧元,应该把钱放在哪里?受保护的银行存款显然是首选。但如果问哪种资产能提供更大的独立性、摆脱银行和货币政策的束缚,比特币则更有说服力。
关键的一点警示对两者都适用。无论现金还是加密货币都无法承诺资金在未来具有同样的购买力——它们只是以不同的方式失效。两者之间最大的差距在于存款保护。
存款保险与银行倒闭
在欧盟,符合条件的存款通常为每位存款人、每家银行提供最高10万欧元的保护。葡萄牙通过其存款担保基金适用同样的上限,葡萄牙银行确认活期账户、定期存款以及其他若干存款类型均在保障范围内。
在美国,FDIC为每位存款人、每家受保银行、每个所有权类别提供至少25万美元的保险——涵盖支票账户、储蓄账户、货币市场存款账户和定期存单。加密资产则不在保障范围之内。英国金融行为监管局发出了类似的警告:直接加密货币投资不受金融服务补偿计划保护,FCA表示投资者应做好损失全部投入资金的准备。
银行倒闭确实会发生。2023年,五家受FDIC保险的美国银行倒闭,其中包括硅谷银行和签名银行。在硅谷银行,超过90%的存款没有保险。约420亿美元在一天之内流出该银行,据报道,第二天还有另外1000亿美元准备流出。银行倒闭了——但受保存款人得到了保护。据FDIC称,受保存款人通常能在几天内取回受保资金,往往在下一个工作日即可。银行倒闭与存款人损失受保资金并不是同一件事。
保险限额仍然重要。在单一欧盟银行账户中持有50万欧元的人,通常只有10万欧元的标准保护;而美国存款人在一家银行的普通账户中持有100万美元,标准保障可能仅为25万美元。FDIC的2026年研究发现,持有大额未保险余额的存款人比全额受保的散户存款人更容易从硅谷银行、签名银行和第一共和银行挤兑。限额以下的储户面临的相关风险要小得多。
比特币最大的风险是价格波动
银行账户余额通常不会在一个月内波动20%。比特币却可能——这正是它不适合用于有固定使用日期资金的核心原因。Fidelity Digital Assets报告称,截至2026年第一季度末,比特币过去一年的回报率约为-17%,年初至今的回报率约为-25%。Solana的跌幅更大。
比特币在2025年10月创下超过126,000美元的历史高点后大幅下跌。此前的周期曾出现50%、70%乃至更早周期中超过80%的回撤。该资产也带来了强劲的长期回报——Fidelity指出它在多个时期跑赢了传统资产——但这些收益从来不是直线而来的。
设想为明年的购房首付存下3万欧元。在受保护的欧元账户中,在计息和通胀之前它会保持在3万欧元左右。而在比特币中,它可能变成45,000欧元,也可能变成18,000欧元,谁也无法预知。如果比特币从100,000美元跌至50,000美元,持有者仍然拥有同样数量的BTC,但其美元价值的一半已蒸发,没有任何保险公司会弥补这一缺口。
通胀侵蚀银行储蓄,而比特币供应量固定
银行在名义安全性上领先,但并不能保护购买力。账户中的资金在物价上涨时保持其面值。假设持有10万欧元现金十年,若年均通胀率为3%,对账单上仍显示10万欧元——但其购买力只相当于今天约74,000欧元的购买力。银行应用程序上不会出现突然的暴跌,损失是通过物价上涨慢慢累积的。利息可以抵消部分或全部损失,具体取决于利率和税务规则。
比特币的运作方式不同。其供应量上限为2100万枚BTC,且大约每四年通过减半使新增发行量下降。没有中央银行能够再创造1000万枚BTC,这消除了一个特定的风险——供应量被人为决定稀释——但并不能保证需求或价格。
法定货币由中央银行管理,以实现物价稳定等目标,因此储户面临权衡:存款提供短期稳定性,而比特币提供刚性供应却伴随巨大的价格波动。比特币是更好的通胀对冲工具吗?在长期内或许如此,但在短期内并不可靠——比特币可能在消费物价上涨的同时下跌。在高通胀年份,储户可能损失2%至4%的实际购买力;而比特币持有者可能在几个月内损失40%。
加密货币盗窃数据
加密货币安全性有所改善,但盗窃规模仍然巨大。据Chainalysis估计,2025年约有34亿美元的加密货币通过黑客攻击被窃取,其中个人钱包被攻破约占被盗价值的20%——约7.13亿美元。该公司统计,2025年约有158,000起盗窃事件,高于2022年的54,000起,至少影响80,000名个人受害者。
这些数字并不意味着20%的加密货币用户被黑客攻击。它们表明,直接持有加密货币带来一种受保银行存款人在同等程度上不必面对的安全风险。银行也面临网络犯罪——账户接管、银行卡欺诈、网络钓鱼、数据泄露、勒索软件和内部欺诈——但区别在于责任归属。客户通常不必承担银行的全部损失,因为银行受资本规则、欺诈控制、保险、客户身份验证、争议处理程序和存款保护约束。自我托管则将其中大部分责任转移给了个人。
加密货币诈骗数据
诈骗的规模比黑客攻击更大。Chainalysis最初发现,2025年至少有140亿美元流入已知的诈骗地址,并预计随着更多地址被识别,这一数字可能超过170亿美元。平均每笔诈骗付款从2024年的782美元上升到2025年的2,764美元,假冒身份诈骗同比上升约1400%。
银行同样面临欺诈,但银行和银行卡系统通常有办法冻结可疑交易、对未经授权的付款提出异议或恢复账户访问。加密货币交易一经确认通常不可逆转,这使得失误和欺诈的代价高昂。发送到错误地址或诈骗者的付款通常无法追回。
自我托管、交易所与稳定币
比特币可以不通过银行或交易所持有。通过适当的自我托管,所有者控制着支出所需的私钥,如果银行或交易所倒闭,自我托管的比特币不会受到影响。但这种自由有代价:所有者要自行承担安全责任。忘记银行密码可以重置,但如果没有备份且丢失了钱包的助记词,可能就永远找不回来了。比特币网络不知道你的身份——它只识别有效的加密签名。使用自己的资金不需要任何人的许可,也没有人有责任来拯救你。
存放在交易所的加密货币
一些人通过将加密货币留在交易所来规避密钥风险。密码可以找回,买卖也很简单——但私钥由交易所掌握,客户对该公司仅拥有债权。FTX展示了这种模式失效时会发生什么:客户以为自己在一家大型全球交易所持有加密货币,而该公司却破产倒闭。Celsius、BlockFi和其他公司也给了类似的教训,这正是“不是你的密钥,就不是你的币”这句话存在的原因。
将符合条件的葡萄牙银行存款5万欧元与交易所里的5万欧元比特币作比较。存款可以获得最高10万欧元的保护;而比特币没有这样的保障,即使应用程序看起来像网上银行。
稳定币
USDC和USDT等稳定币的目标是与1美元保持接近,这消除了比特币大部分的价格波动——但这并不会使代币变成受保存款。持有者面临发行方、储备、区块链、智能合约、钱包、脱锚和监管风险。对于普通现金储蓄而言,受保银行账户通常提供更强的保护;稳定币的优势在于全天候数字结算和跨境转账。
加密货币的优势所在
银行账户依赖于机构、国家法律和支付系统。它们有时可能被冻结、查封或限制,或受到资本管制的冲击。适当自我托管的比特币可以在无需银行许可的情况下点对点转移。对于身处不稳定银行体系或政治压迫之中的人们,这可能是一种真正的韧性。而对于稳定欧盟国家的储户来说,必须将其与波动性和密钥管理问题相权衡。
让资金匹配你的目标
想想用于房租、房贷、食物、医疗费用、税款、紧急维修或学费的资金。关键特征是面值稳定、可快速取用以及永久损失风险低。受保银行存款在三个方面都表现出色;比特币和高波动性山寨币则不然。应急基金的意义不在于回报——而在于确保紧急情况来临时资金确实存在。
对于多年内不会动用的资金,情况则有所不同。投资组合可能持有现金、债券、股票、房地产和比特币,各自扮演不同的角色。现金提供流动性和稳定面值,股票提供公司利润的分享,债券提供收入和分散化,比特币则提供对一种高潜在回报、高风险的稀缺数字资产的敞口。
超过保险限额的资金是另一个问题。拥有50万欧元的人可以将符合条件的存款分散到多家银行,因为欧盟限额按每家银行计算。比特币不会仅仅因为余额超过了限额就成为低风险的现金替代品。指的是哪种加密货币也很重要:比特币、以太坊、美元稳定币和新推出的memecoin的风险截然不同。小币种可能损失99%、失去流动性、被放弃、被攻击或被下架,而比特币拥有更长的历史和更深的流动性。
在20年的时间跨度内,两种选择都无法保证购买力。现金会被通胀缓慢侵蚀,而比特币可能大涨、停滞或下跌——没有任何承诺保证未来的买家会支付更高的价格。
结论
加密货币比把钱存在银行更安全吗?对于现金储蓄、应急基金和未来几年内需要的资金,答案是否定的。妥善受保的银行存款要安全得多。在欧盟,符合条件的存款通常为每位存款人、每家银行担保最高10万欧元;在美国,符合条件的存款通常为每位存款人、每家受保银行、每个所有权类别承保最高25万美元。加密货币没有类似的一般性保障。比特币可能急剧下跌,密钥可能丢失,交易所可能倒闭,钱包可能被攻破。Chainalysis估计2025年有34亿美元通过黑客攻击被窃取,当年诈骗损失可能约达170亿美元。
尽管如此,自我托管的比特币消除了对商业银行的依赖。它是一种稀缺的、可全球转移的资产,任何中央银行都无法随意创造。这使它可以作为长期投资或对冲某些金融体系风险的工具。
5万欧元的例子
假设某人拥有5万欧元。放在银行,它在10万欧元保障范围之内,保持面值并可能获得利息,通胀是主要的长期风险。放在硬件钱包的比特币中,没有银行风险——但其价值可能变成75,000、100,000甚至200,000欧元,也可能跌至35,000或20,000欧元,且所有者必须保管好密钥。放在交易所,持有者则承担比特币的价格风险加上交易所风险。对于一到两年的资本保全而言,银行具有很大的安全优势。
对大多数人来说,更好的路径是让两者各展所长:将短期和应急资金放在受保护存款中,只把能承受大幅波动的金额投入比特币或其他加密货币。银行通常更安全,适合保存你需要的资金。比特币可能提供更大的上行空间和更多财务独立性。这些是有价值的特性,但并不等同于安全。
本文仅供参考,不构成财务建议。
资料来源
- 欧盟:存款保护规则
- 葡萄牙银行:存款担保
- 美国联邦存款保险公司:存款保险
- FDIC:剖析存款人挤兑,2026
- FDIC:2023年区域性银行倒闭的教训
- 金融行为监管局:投资加密资产的风险
- Chainalysis:2025年加密货币盗窃达34亿美元
- Chainalysis:2026年加密犯罪报告:诈骗
- Fidelity Digital Assets:信号报告 2026年第二季度
- Fidelity Digital Assets:比特币的四年周期结束了吗?
本文基于最初发表于 Blockonomi 的报道。

