商业周期指标:工业产出超预期,实际零售销售持平
要点速览
- •最新月度数据显示,工业产出超出市场共识预期,而制造业产出与预测相符。
- •名义零售销售高于预期,但经通胀调整后的销售大致持平,剔除加油站后的指标在按核心 CPI 平减时出现下降。
- •所评估的指标是 NBER 商业周期 Dating 委员会追踪的一致性指标,该学术机构正式划定美国衰退与扩张的时间。
- •名义与实际零售销售之间的差异表明,支出的超预期可能反映的是价格上涨,而非更多商品的易手。
- •零售销售数据为人口普查局的初值估算,与月度生产和 GDP 指数一样,后续发布中会进行修订,初步图景可能发生变化。
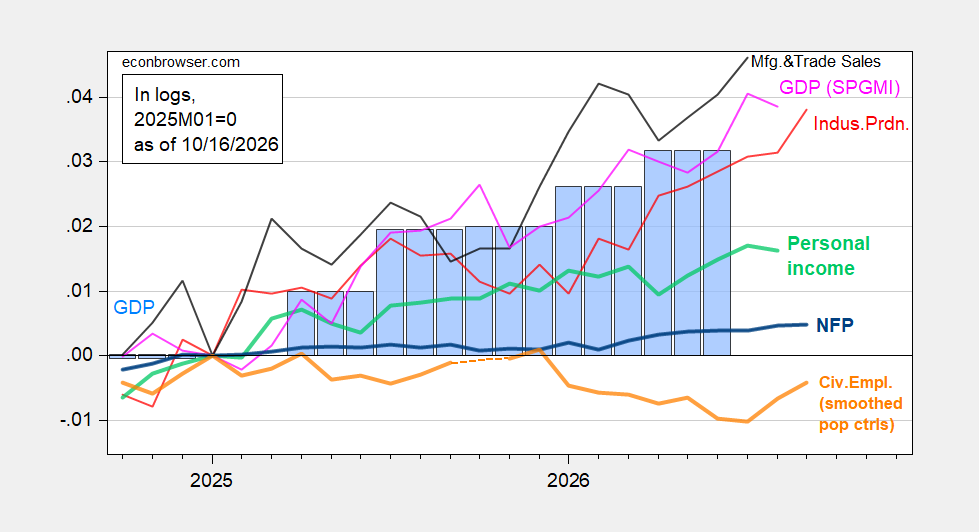
Econbrowser 对美国商业周期指标的最新评估显示,工业产出超出市场共识预期,而制造业产出与预测相符。名义零售销售同样高于预期,但经消费者价格通胀调整后,销售接近持平,剔除加油站后按核心 CPI 平减的实际销售出现下降。该数据集涵盖 8 月月度 GDP 以及最新的制造业生产和零售销售数据。
该文章追踪了美国国家经济研究局(NBER)商业周期 Dating 委员会(BCDC)密切关注的月度序列——该学术机构正式划定美国衰退与扩张的时间。该框架依赖于衡量经济活动的一致性指标——即与整体经济同步波动而非预示拐点的指标——包括非农就业人数、民间就业人数、剔除转移支付的实际个人收入、工业生产以及实际的制造业与贸易销售。
图 1 绘制了这些基准总量指标:非农就业(NFP)人数(粗蓝线)、采用平滑人口控制的民间就业人数(粗橙线)、工业生产(红线)、以 2017 年链式美元计价的剔除当期转移支付的个人收入(粗浅绿线)、以 2017 年链式美元计价的制造业与贸易销售(黑线),以及以 2017 年链式美元计价的月度 GDP(粉线),GDP 以蓝色柱状显示。所有序列均以对数表示并归一化为 2025M01=0。数据来源:BLS(经 FRED)、BLS、美联储、BEA 2026Q2 第三次估算,以及 S&P Global Market Insights 的月度 GDP 指数——该指数曾由 Macroeconomic Advisers 和 IHS Markit 编制——来自 9/2/2026 发布版,另加作者自身计算。
图 2 拓展了指标面板:采用平滑人口控制(含 2025 年实验性控制)并调整为 NFP 口径的民间就业人数(粗橙线)、制造业生产(红线)、ADP 私人非农就业人数(浅绿线)、经 CPI 平减的实际零售销售(黑线)、货运服务指数(棕线),以及以 2017 年链式美元计价的一致性指数(粉线),国内总产出(GDO,即 GDP 与国内总收入的总产值之平均值)以蓝色柱状显示。所有序列同样以对数归一化为 2025M01=0。数据来源包括 BLS、ADP(经 FRED)、费城联储的州一致性指数 和 早期基准修订 数据、美国交通统计局、美联储(经 FRED),以及 BEA 2026Q2 第三次估算。
在消费层面,图 3 将经整体 CPI 平减的零售销售(蓝线)与剔除加油站后经核心 CPI 平减的销售(红线)进行对比,两者均以对数表示并指数化为 2026M02=0,数据来自人口普查局和 BLS(经 FRED)以及作者自身计算。该图表凸显了文章的核心观察:尽管名义支出超出预期,但经通胀调整的零售销售基本持平,而剔除加油站后的指标在实际口径上实际上出现了下降。名义与实际之间的差距说明了经济学家为何要用消费者价格指数对销售数据进行平减:这一调整将支出美元价值的增长与商品销售量的增长区分开来,因此名义上的超预期可能反映的是价格上涨而非更多商品的易手。
背景方面,工业生产由美联储理事会按月发布,零售销售数据来自人口普查局的初值估算,实际口径则采用 BLS 价格指数推导,而 ADP 的就业报告提供了私营部门就业的参考指标。初值估算是人口普查局对某一月份的首次读数,会在后续发布中进行修订,月度生产和 GDP 指也以同样方式更新,因此这些序列未来的发布数据将显示这一初步图景能在多大程度上成立。经济学家监测这些高频序列,以判断经济在商业周期中所处的位置。
包括全部图表在内的完整分析可在 Econbrowser 查阅:商业周期指标:工业产出上升,零售销售持平。

