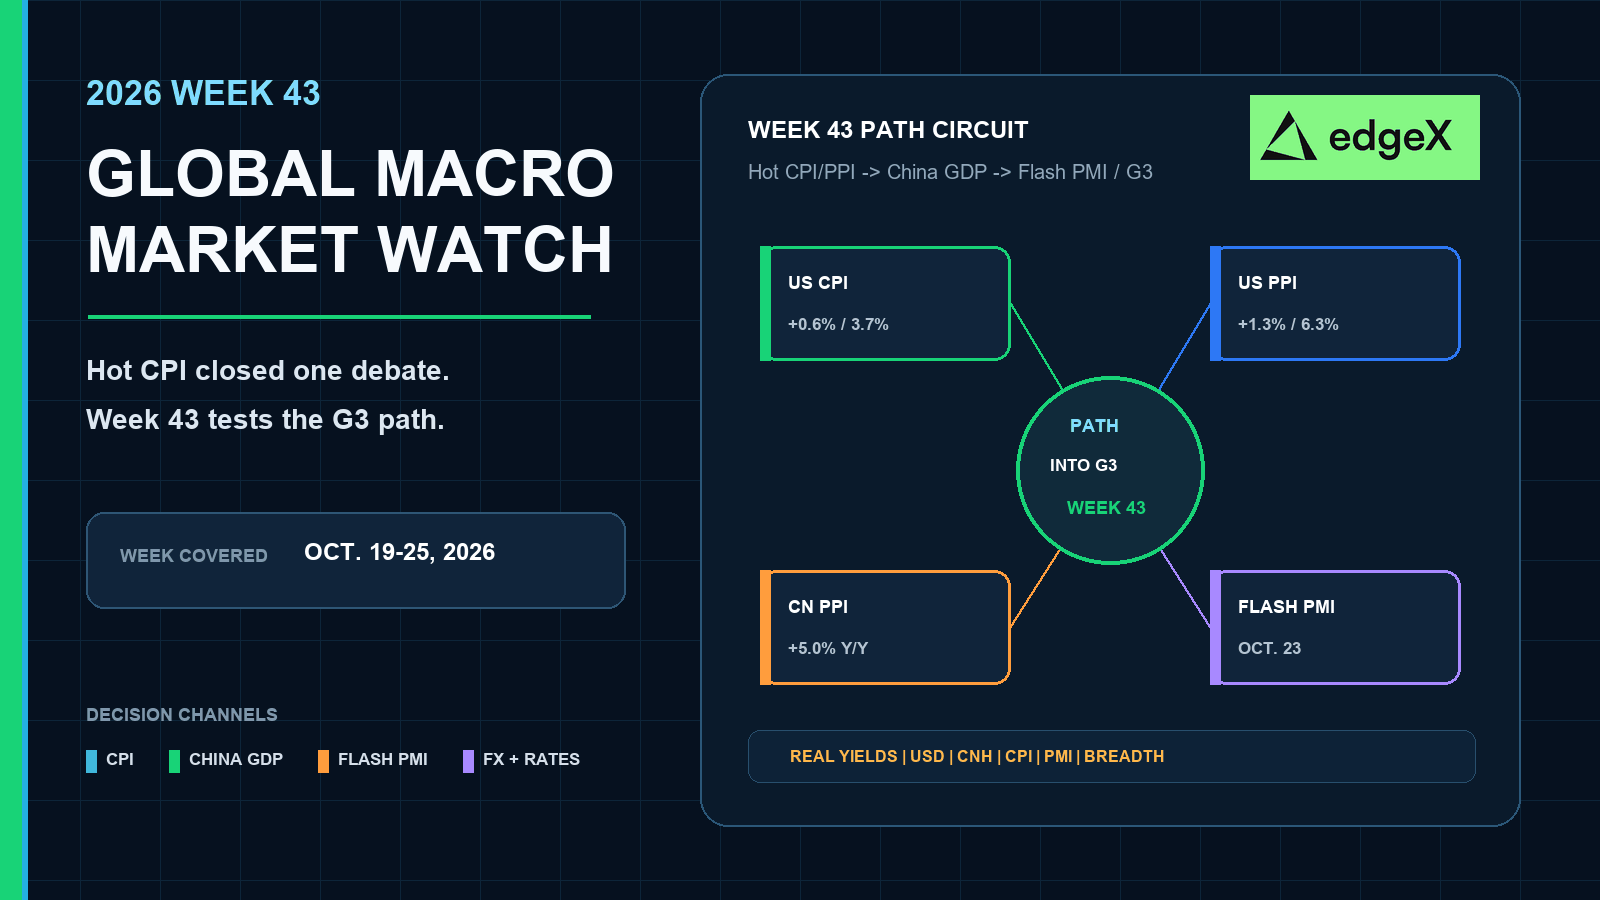
火热的CPI结束了争论。第43周考验通往G3的路径
要点速览
- •中国10月19日发布的第三季度GDP、工业产出、零售销售和固定资产投资数据包,是对国内需求能否消化近期生产者价格飙升的首次检验。
- •10月23日日本、欧元区、英国和美国的闪光PMI将显示在G3会议之前,全球需求广度是否仍能验证粘性价格。
- •第42周确立了火热价格的基准:美国CPI同比上涨3.7%,美国PPI上涨6.3%,中国生产者价格大涨5.0%而消费者通胀温和保持在0.9%。
- •欧洲将疲软的工业产出与3.8%的HICP通胀结合,而日本的出口和进口价格保持坚挺,即使其国内CGPI环比降温。
- •如果中国增长数据和PMI集群同时走软,市场可能在10月28–30日FOMC、欧洲央行和日本央行会议之前重提政策冻结辩论。
快速概览
将第43周视为增长广度的确认周,而非另一次CPI重播。在中国的10月19日经济活动数据和10月23日闪光PMI表明需求是否仍然能够验证火热的价格动能(进入10月28–30日的G3会议密集期)之前,保持久期和周期性资产的轻仓。如果中国增长持稳且PMI保持坚挺,价格粘性仍是基准情形。如果两者同时走软,市场可以重新开启政策冻结路径——但前提必须是广度先失败,而非提前。
为什么第43周是全球路径周
第42周因数据不全而留下的价格之争已被纳入既定格局。疲软的美国劳动力缓解了招聘恐慌。随后,美国消费者和生产者价格、中国生产者价格的大幅上涨、日本依然火热的贸易价格,以及欧洲疲软的工业与粘性通胀并存,清晰地呈现出一幅全球分化图景:活动不均衡,价格并不疲软。这就是既定格局,而不是第43周的任务。
第43周的任务是为通往10月下旬G3会议的路径做准备。交易者需要一张覆盖四个地区的实用地图,而不是仅关于中国的笔记,也不是第二篇美国通胀分析。中国的10月19日数据包是第一项增长检验。10月23日的闪光PMI集群随后将检验日本、欧洲、英国和美国是否朝同一方向化解同样的“活动疲软/价格粘性”矛盾。现实问题是全球性的:需求的广度是否仍能支撑粘性价格进入FOMC、欧洲央行和日本央行会议,还是各地增长软化到足以重新开启政策冻结路径?
第43周全球宏观日历
| 日期 | 地区 | 预定事件 | 交易者为何必须准备 |
|---|---|---|---|
| 10月19日 | 中国 | 第三季度GDP; 9月工业产出、零售销售、固定资产投资 | 对火热生产者价格的 需求首次检验 |
| 10月19日 | 英国 | 消费者 信心指数 | 在欧洲PMI日之前 提前了解家庭信心 |
| 10月23日 | 闪光PMI | 检验出口价格热度 背后是否仍有活动支撑 | |
| 10月23日 | 欧元区 / 德国 / 法国 | 闪光PMI | 检验疲软的工业 是在企稳还是继续下沉 |
| 10月23日 | 英国 | 闪光PMI | 将英国需求 与欧洲信号相连接 |
| 10月23日 | 美国 | 闪光PMI | 检验疲软的劳动力 与坚挺的支出能否继续并存 |
| 10月28–30日 | G3 临近 | FOMC、欧洲央行、 日本央行;10月29日美国GDP/PCE | 第43周路径的 目的地,而非本周的核心 |
美国:以疲软劳动力对垒仍未关闭的需求
决策问题
对美国而言,第43周不是重播CPI。消费者和生产者价格的更新已经公布。当下的问题是,疲软的劳动力是否会在FOMC之前开始冲击需求,或者支出广度是否仍能与粘性价格并存至10月23日的美国闪光PMI。
如何评估美国这一环
围绕并存格局准备本周,而不是怀念CPI数据。零售从上个月降温但没有崩塌,二手综述显示汽车和汽油以外的支出放缓幅度超过整体数据。如果美国闪光PMI保持坚挺,粘性价格仍有需求支撑。如果PMI回落而劳动力依然疲软,即使没有新的CPI日,冻结争论也会回归。仅凭疲软的劳动力已不足以成为持有多头久期的掩护。
| 美国第43周准备 | 关注点 | 确认读法 | 失败读法 |
|---|---|---|---|
| 既定 价格 | CPI/PPI 已经火热 | 粘性价格 基准情形仍然有效 | 只有在增长广度 失败时才会失效 |
| 需求 背景 | 降温的控制信号后 零售仍然开放 | 支出可以与 疲软的劳动力并存 | 燃料成本开始 挤压需求 |
| 10月23日 美国闪光PMI | 活动对垒 疲软的就业 | 疲软的劳动力开始 冲击产出 |
欧洲与英国:以疲软的工厂对垒粘性通胀
决策问题
欧洲从同一分化的另一端进入第43周。工业产出一直疲软,弱点集中在家庭用品而非全面的停摆。与此同时,欧元区通胀仍然足够粘性,疲软的活动并未带来轻松的通胀回落故事。10月19日的英国消费者信心数据和10月23日的欧洲/英国闪光PMI将检验这一组合是否正在企稳。
如何评估欧洲这一环
将欧洲准备视为一个广度与结构问题。资本品的表现在好于非耐用消费品,各国表现参差不齐。单一国家PMI疲软不足以断言整个欧洲大陆已陷入困境;单一坚挺的数据也不足以断言通胀压力已消失。如果欧洲的PMI集群企稳,即使工业疲软,欧洲央行的路径仍受价格制约。如果PMI再度回落,欧洲将成为第43周组合中最清晰的活动疲软分支。
| 欧洲/英国准备 | 关注点 | 确认读法 | 失败读法 |
|---|---|---|---|
| 既定 格局 | 疲软的工业产出 伴随粘性的HICP | 与美国相同的 全球分化 | 疲软的活动 仍未换来通胀回落 |
| 10月19日 英国信心 | 家庭信心 桥梁 | 需求在PMI日之前 没有崩塌 | 信心在欧洲PMI 公布前先软化 |
| 10月23日 欧洲/英国PMI | 工厂企稳对垒 再度下滑 | 疲软的工业 不再恶化 | 家庭用品的 疲弱扩散 |
日本:以火热的贸易价格对垒经济活动
决策问题
日本第43周的准备始于贸易价格,而非疲软的国内PPI头条。国内CGPI环比降温,但出口和进口价格依然足够坚挺,令10月下旬的日本央行会议保持关注。10月23日本闪光PMI必须揭示外部价格热度背后是否仍有活动支撑。
如何评估日本这一环
不要把较疲软的国内PPI当作日本故事的全部。疲软的食品和燃料投入解释了CGPI环比缓解的很大一部分,而出口价格则保持了外部通道的热度。如果日本的闪光PMI保持坚挺,贸易价格的持续性在日本央行窗口之前仍有活动支撑。如果PMI下滑,日本将成为火热贸易价格正在脱离需求的早期警示。由于日本在10月23日率先公布,疲软的开局可能会在欧洲和美国PMI发布之前影响其市场接受度。
| 日本第43周准备 | 关注点 | 确认读法 | 失败读法 |
|---|---|---|---|
| 既定的 CGPI组合 | 国内降温, 贸易价格火热 | 日本央行窗口 保持关注 | 仅凭疲软的国内PPI 无法定论 |
| 出口相关 活动 | 电子产品与 贸易动能 | 活动验证外部 价格热度 | 贸易价格上涨 而需求走弱 |
| 10月23日 日本闪光PMI | 亚洲首个 广度检验 | 为PMI日定下 坚挺基调 | 疲软开局 提前打击全球周期性贝塔 |
中国:以增长对垒火热的生产者价格
决策问题
中国是第43周的一个主要变量,而不是整篇文章。市场已经知道消费者通胀保持温和,而生产者价格大幅上涨。10月19日将回答国内需求能否承受这一生产者价格冲击。
如何评估中国经济数据包
评估组合,而非单条GDP数据。第三季度增长、9月工业产出、零售销售和固定资产投资共同说明生产者价格冲击是否落在一个仍在运转的经济上。强劲的数据包将支撑工业利润率压力、CNH敏感性和PMI日之前的大宗商品需求;疲软的数据包则说明同样的PPI数据更多是供给冲击的表象,而非需求的确认。中国的读数还为欧洲和美国的交接定下基调。
| 中国10月19日准备 | 关注点 | 多头路径读法 | 空头路径读法 |
|---|---|---|---|
| 第三季度GDP | 增长是否仍在 消化生产者价格热度? | 需求验证 粘性价格 | 火热PPI下的 疲软着陆 |
| 9月 工业产出 | 工厂动能对垒 利润率挤压 | 工业仍在 运转 | 产出在成本下 不堪重负 |
| 零售/ 固定资产投资 | 家庭与投资的 后续传导 | 增长广度 完好 | 国内需求在G3之前 逐渐消退 |
进入10月下旬G3会议前的持仓准备
第43周不是会议周。它是为通往会议的全球路径打分的周。这意味着在 IndoChina 和多地区PMI集群公布之前,持仓应保持条件化。
如果中国和PMI广度确认需求,粘性价格依然有效:前端收益率和美元获得支撑,重久期的成长股脆弱,石油和工业金属受买盘青睐。如果两者同时走软,冻结争论回归,风险应在声明发布前去杠杆。混合情形更复杂:中国坚挺而西方PMI疲软将支撑大宗商品,同时久期仍易波动;中国疲软而美国PMI坚挺则将负担重新压回国内需求。截止日附近的二手FedWatch信息仍显示10月28日加息存在一定可能性,且年底前至少再加息一次的可能性很高。这是市场信息,而非主要锚点,但它解释了为什么全球增长检验优先。
| 第43周组合 | 加密货币 | 股票 | 大宗商品 | 外汇与利率 |
|---|---|---|---|---|
| 火热价格 + 坚挺的中国/PMI | 仅在回调时 偏好BTC/ETH贝塔;回避纯流动性交易 | 偏好优质资产负债表 而非重久期成长股 | 石油/工业金属保持 支撑;关注炼油裂解价差 | 美元和前端收益率 保持买盘;曲线难以牛陡 |
| 火热价格 + 疲软的中国/PMI | 先避险; 在广度企稳前去贝塔 | 轮动至防御板块 和现金流复利型企业 | 即使周期性资产摇摆, 能源仍可保持坚挺 | 利好优质美元; 不利于新兴市场和高贝塔货币 |
| 疲软价格 + 疲软增长 | 政策缓解 买盘重新可用 | 久期与成长股 可获得买盘 | 金属分化: 黄金上涨,工业金属疲软 | 前端收益率下降; 美元有选择性地走软 |
| 疲软价格 + 坚挺增长 | 若确认,为最佳 风险偏好组合 | 广泛的风险 偏好改善 | 均衡的 大宗商品买盘 | 熊陡压力 缓解 |
什么能确认第43周的信号?
如果三件事齐备,第43周将确认通往G3的粘性价格路径:中国的10月19日数据包显示增长顶住了生产者价格的热度;10月23日的闪光PMI集群保持美国和欧元区高于停滞线,同时日本未失去出口相关的动能;且在全球增长广度保持完好的情况下,市场定价不再把疲软的就业视为冻结的掩护。如果中国经济活动大幅低于预期且闪光PMI集体回落,该路径将失败。届时9月的火热价格将成为滞后的冲击而非活生生的需求故事,而10月28–30日的会议将重新开启冻结辩论。
第42周回顾:疲软的劳动力遇上更火热的价格
截至10月16日截稿,第42周仍未结束,但决定性的序列已经写在了行情上。疲软的劳动力降低了政策的一个上行风险。随后,全球价格综合体抬升了另一个风险。这就是第43周继承的格局,而非第43周的预测本身。
本周以亚洲的日本CGPI开局。国内生产者价格环比降温,乍看像是缓解。但贸易价格并未配合。出口和进口价格依然足够坚挺,令10月下旬的日本央行会议保持关注,因此日本以外部价格故事而非疲软管道故事进入本周余下时间。
10月14日则交出了全球通胀的核心数据包。美国CPI重新加速,能源贡献了主要涨幅,而核心和住房分项拒绝轻松通过。同日,中国公布了温和的消费者通胀和急剧的生产者价格上涨。这一分化立即产生意义:中国既没有输出家庭CPI恐慌,也不再看起来是生产者价格缓解的轻松来源。
10月15日完成了确认组合。美国零售销售足够坚挺,保持需求渠道对疲软就业的开放。美国PPI飙升,将价格动能扩展至消费品货架之外。欧元区工业产出再度下滑,弱点集中在家庭用品,而通胀仍然足够粘性,疲软的工厂并没有买到轻松的通胀回落叙事。
综合来看,因果渠道是清晰的。疲软的劳动力曾降低了一个政策风险。第42周的价格综合体在各地区抬升了另一个风险。能源在美国领跑,核心没有崩塌,中国的生产端升温,日本的贸易价格保持坚挺,欧洲保持疲软工业与粘性并存。市场仍可争论能源冲击消退的速度。但它们无法争论本周已将全球通胀之争推向疲软一方。
10月16–18日未完成的项目——欧元区CPI终值细节、美国贸易价格和工业产出——可以完善这个故事。但在10月19–23日的增长检验之前,它们不太可能逆转它。这就是为什么本综述在不假装第42周已经结束的情况下总结大头条,也是为什么第43周必须从价格确认转向需求广度确认。
| 既定的第42周格局 | 证据 | 第43周继承的内容 |
|---|---|---|
| 美国CPI | +0.6% / +3.7%;汽油 +9.1%;核心 +0.3%;住房 +0.4% | 价格恐慌 已被确认 |
| 美国PPI | +1.3% / +6.3%;商品 +2.6%;上游仍然火热 | 传导风险 仍然存在 |
| 美国 需求 | 零售 +0.8%; 疲软就业已被纳入 | 需求开放, 但燃料可能挤压 |
| 中国 分化 | CPI +0.9%;PPI +5.0%;购进价格 +6.9% | CPI温和, 生产者价格无缓解 |
| 日本/ 欧洲 | CGPI环比降温但贸易价格火热;欧元区工业产出疲软 伴随HICP 3.8% | 美国以外相同的 全球分化 |
以优势交易
在快速变化的市场中,执行与方向同样重要。这就是为什么更多交易者转向像edgeX这样的去中心化平台进行永续合约和现货交易。
与传统中心化平台不同,edgeX围绕自我托管构建,意味着您保有对资产的控制权,并自行授权资金操作。对于活跃交易者而言,这提供了显著优势:无需将托管权交给交易所即可获得市场准入。
edgeX还将DeFi的核心优势与为专业执行而设计的交易体验相结合。该平台强调深度流动性、高速订单匹配和低滑点表现,帮助交易者在波动环境中保持敏捷。凭借对高杠杆的支持,它为有经验的市场参与者提供了更大的灵活性来表达宏观观点和管理风险。
除执行之外,去中心化交易基础设施还能提供结构性优势:更高的透明度、链上验证,以及对中心化中介依赖的减少。对于希望在不放弃控制权的情况下获得性能的交易者而言,这种模式日益具有吸引力。
edgeX正是为这种平衡而构建:将专业的交易体验与去中心化市场的核心原则相结合。
希望探索更资本高效、自我托管的交易方式的交易者,可以进一步了解edgeX。
常见问题
交易者应为第43周准备什么?
通往G3的全球路径:中国的10月19日GDP/经济活动数据包,然后是10月23日覆盖日本、欧洲、英国和美国的闪光PMI集群。这些数据将为需求广度是否仍能支撑粘性价格进入10月28–30日的会议打分。
第43周又是一个通胀周吗?
不是。美国CPI和PPI的主要更新已经公布。第43周是全球路径准备周。预测工作地区的增长广度,而不是另一次CPI重播。
既然本周尚未结束,为什么还要回顾第42周?
因为决定性的第42周价格数据是格局,而非预测。疲软的劳动力在美国、中国、日本和欧洲遇上了更火热的价格。第43周必须检验需求是否仍能验证这一动能。10月16–18日剩余项目是未完成的邻近数据。
第43周最重要的单一数据是什么?
中国的10月19日数据包排名第一,因为它用火热的生产者价格动能检验需求。10月23日的闪光PMI集群是第二项必要确认,覆盖日本、欧洲、英国和美国。
交易者本周应如何看待10月28–30日的会议?
把它们视为目的地,而非主赛事。第43周的任务是为通往这些会议的全球路径打分。不要仅凭第42周的价格数据抢跑G3声明。

