希腊通过加密货币税法:10%收益税与15% DeFi单独税率
要点速览
- •希腊新通过的加密货币税法对年度净加密货币收益超过500欧元(557美元)的部分适用10%的税率,一旦超过门槛即对全部收益征税,自2027年1月1日起生效。
- •质押收益、加密货币借贷和DeFi流动性提供收入被归类为利息收入,适用15%的单独税率。
- •超过500欧元的合格加密货币亏损可在五年内结转抵扣,投资者可在12个月窗口期内自愿申报此前未报告的加密货币收入,免于滞报罚款和利息。
- •议会科学服务部门警告称,尽管政府明确表示意图,但法律中宽泛的“有偿”措辞可能无法明确将加密货币之间的兑换交易排除在资本利得税之外,因此建议设立涵盖稳定币和电子货币代币的明确豁免条款。
- •财政部计划在未来几周内发布关于交易透明度和税务审计的指引,与此同时,立法者还在另行审议一项更广泛的加密货币市场结构法案。
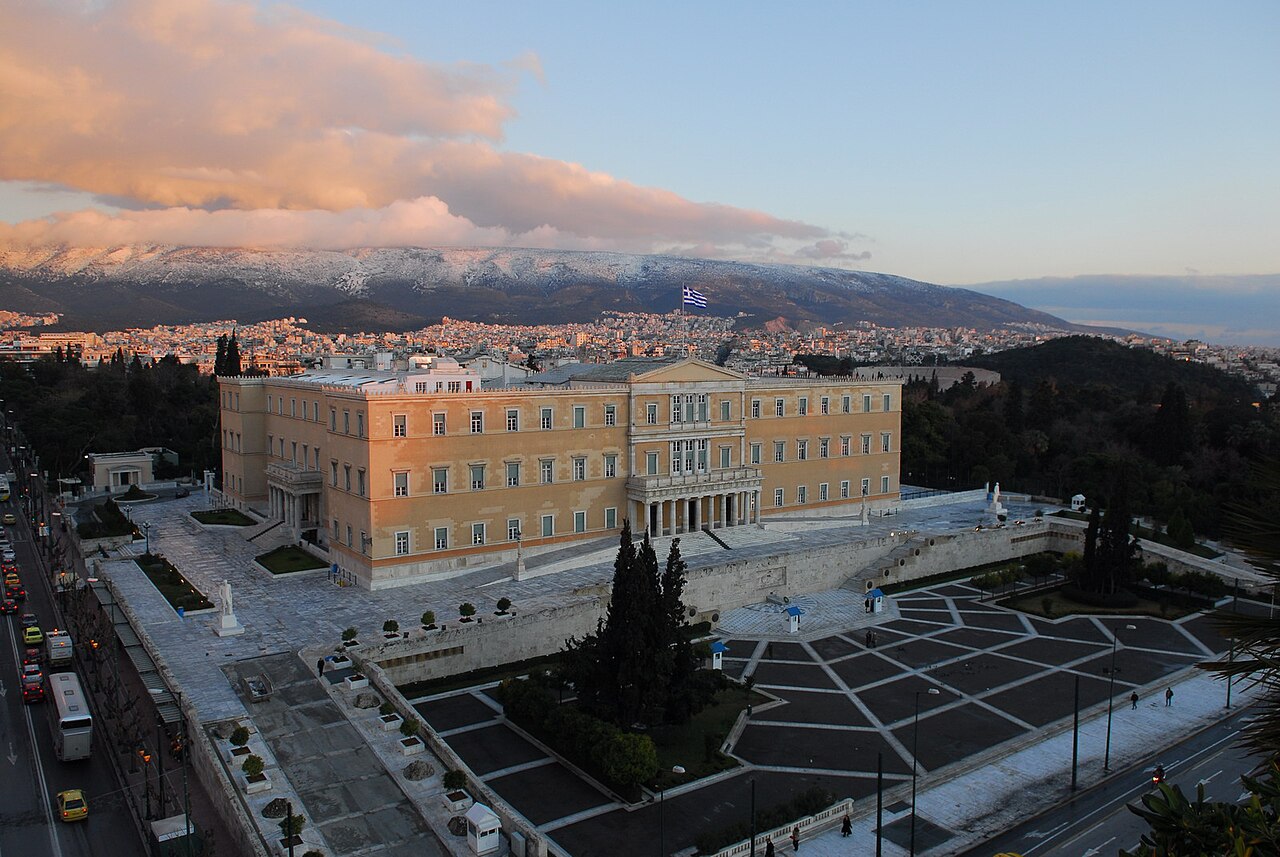
希腊议会已通过一项加密货币税法,将对年度净加密货币收益超过500欧元(557美元)的部分征收10%的税款,该法规定于2027年1月1日生效。质押收益、加密货币借贷及去中心化金融(DeFi)收入将适用15%的单独税率。
这些加密货币条款是希腊财政部一揽子方案的一部分,该方案还涵盖债务偿还、金融监管和政府会计。该立法此前经历了10月份的公开征求意见。据来源报道,10%的税率低于希腊官员6月份讨论的15%税率。这一国家层面的做法反映了欧盟对该行业职责的划分:于2024年全面生效的欧盟《加密资产市场条例》(MiCA)在整个欧盟范围内统一了市场规则和牌照制度,而加密货币收益和质押收入的征税权仍保留在希腊等各国政府手中。
加密货币税法如何处理收益
年度净加密货币收益不超过500欧元(557美元)的个人投资者可获免税。一旦收益超过该门槛,10%的税率将适用于全部收益,而不仅仅是超过500欧元(557美元)的部分。报道以一位净收益为600欧元(669美元)的投资者为例:应缴税款为60欧元(67美元),而非10欧元(11美元)。
根据规定,收益通常以资产处置时所获得的价值减去该资产的取得成本来计算。以欧元出售比特币可能构成应税事件。使用加密货币购买商品或服务也可能被视为处置,因此投资者需要保留交易记录,显示其支付金额以及资产在出售或使用时的价值。
超过500欧元(557美元)的合格加密货币亏损可在五年内结转,用于抵扣未来的加密货币收益。该法案还为投资者提供了12个月的窗口期,允许其自愿申报此前未报告的加密货币收入,只要满足相关条件并在申报后60天内缴纳税款,即可免于滞报罚款和利息。
质押与DeFi收入适用单独税率
该立法将质押、借贷以及向DeFi协议提供流动性所产生的收益与资产处置收益区别对待。据财政部称,希腊将把这类收入归类为利息收入,并按15%的税率征税。这一区分将借贷和流动性提供纳入法律的单独收入类别。该范围涵盖直接通过链上协议获得的收益,此类协议无需传统金融中的中介机构即可运作。
加密货币兑换仍存不确定性
一个关键悬而未决的问题涉及以一种加密货币兑换另一种加密货币的交易。雅典方面表示,此类兑换不应触发资本利得税。然而,议会科学服务部门的评估报告指出,已通过的法律条文可能未能明确体现这一预期豁免。
评估报告指出,涵盖“有偿”处置行为的宽泛措辞可能包括代币之间的兑换交易。随附的解释性说明称,此类兑换不应产生应税收益。评估人员建议设立明确的豁免条款,并针对涉及稳定币和电子货币代币的兑换制定更清晰的规则,这两类代币均在欧盟MiCA框架下有明确定义。这一不确定性对在不兑换法定货币的情况下在各类资产之间轮动的交易者而言尤为重要。
后续步骤
新规还取决于希腊正在准备的行政指引。一位财政部高级官员向路透社表示,关于交易透明度和税务审计的指引将在未来几周内发布。政府尚未估算该税种的税收收入,称由于许多希腊加密货币投资者使用海外交易平台,该市场规模难以衡量。
此外,立法者还在考虑更广泛的行业监管规则,即一项更全面的加密货币市场结构法案。已通过的税收方案详情见来源报道。行政指引以及对兑换处理方式的任何澄清,仍是该税法于2027年生效前已明确的下一步工作。

