灰度称比特币价格是“极具吸引力的入场点”,但数据显示代币需求有限
要点速览
- •灰度研究主管 Zach Pandl 表示,比特币11月约17%的跌幅至约64,000美元,为中长期投资者提供了极具吸引力的入场点。
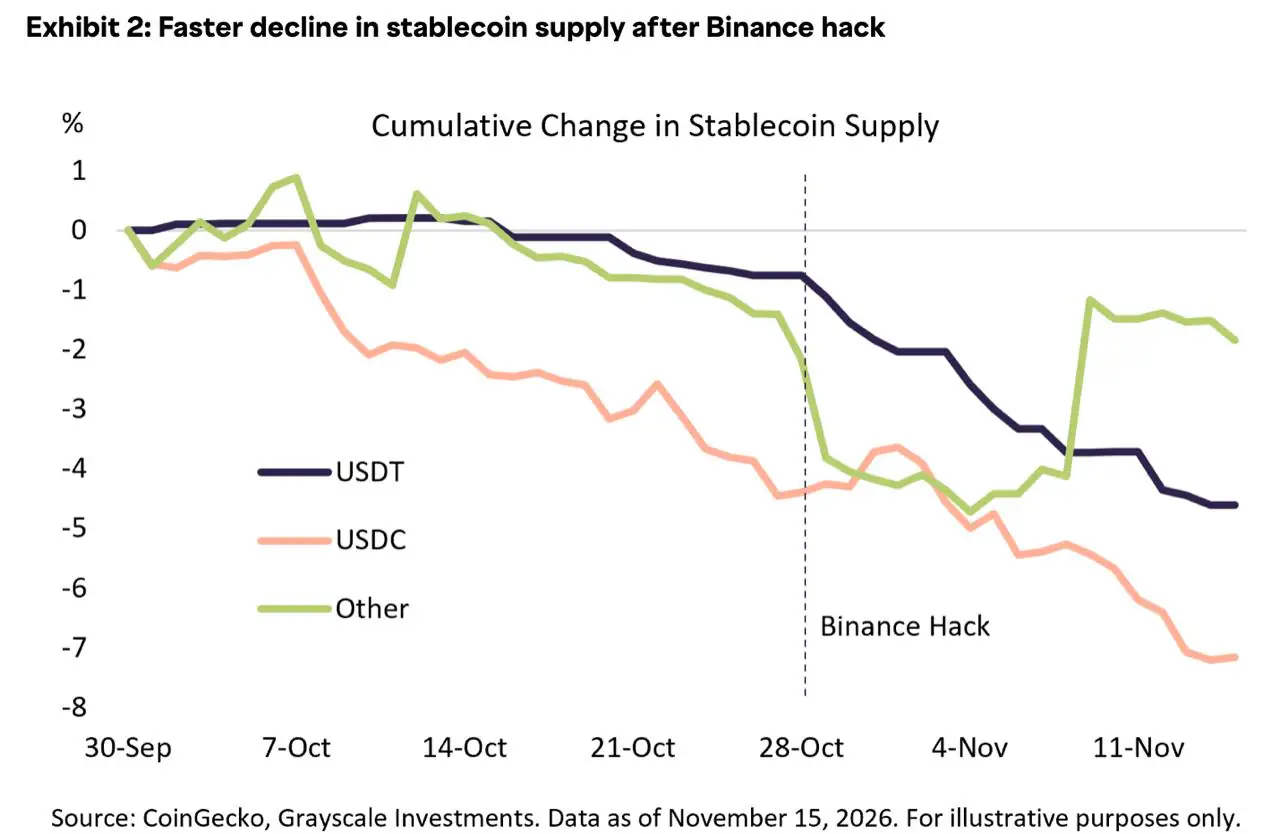
- •Pandl 将抛售主要归因于10月29日币安遭黑客攻击后加速的 USDC 稳定币资金流出,以及 AI 相关股票的溢出抛售。
- •贝莱德的 iShares Bitcoin Trust 在11个交易日内录得约4,980万份份额的净赎回,约合28,000 BTC,使这只最大的比特币基金在此轮下跌中成为净卖出方。
- •USDC 流通量从10月8日的约730亿美元降至11月12日的679亿美元,证实了净赎回,但未揭示美元的去向。
- •新上线的星展银行-摩根大通代币化存款服务在许可型区块链上转移银行余额,不涉及 BTC、ETH 或 SOL,因此不会为公开加密资产创造需求。
加密资产管理公司灰度(Grayscale)研究主管 Zach Pandl 在11月16日的一份报告中写道,比特币在11月前两周下跌约17%至约64,000美元,为中长期投资者创造了“极具吸引力的入场点”。同一时期,灰度按市值加权的 Crypto Sectors 指数下跌约18%。
Pandl 认为,机构采用依然稳固。这一观点发表的同一天,星展银行(DBS)宣布与摩根大通(JPMorgan)的区块链平台 Kinexys 推出一项实时跨境服务,允许机构在新加坡和美国之间全天候转移代币化美元存款——即记录在区块链轨道上的银行余额。
这两项进展都可以被称为机构加密采用,但它们涉及不同形式的需求。星展-摩根大通服务转移的是银行存款,并不要求机构购买任何加密资产。因此,11月的数据需要区分银行存款、稳定币、网络代币和比特币本身。
Pandl 的诊断及其遗漏之处
Pandl 指出了市场下跌的两个主要原因。第一个是稳定币资金流出。由 Circle 发行的美元挂钩稳定币 USDC 的供应量从10月初开始收缩,并在10月29日币安遭黑客攻击后加速下滑。Pandl 将此解读为投资者出于安全担忧暂时从加密领域撤出资金,而非对受监管稳定币失去信心。
第二个原因是 AI 股票的溢出效应。成长型投资组合通常将加密资产与芯片制造商 Nvidia 及其他 AI 相关股票一同持有,因此降低这些组合的风险可能导致两个领域同时被抛售。Pandl 还指出了一种结构性关联:AI 和加密行业都在争夺电力容量,而许多比特币矿工如今向 AI 公司出售算力,因此 AI 投资走弱也会影响比特币的基础设施层。
技术面因素加剧了压力。比特币在11月12日收于200日移动均线之下,趋势跟踪基金通常将这一长期趋势位视为卖出信号。价格下跌触发了杠杆永续期货头寸的清算,而大部分抛售发生在订单簿较薄的周末。
Pandl 还写道,加密交易所交易产品的资金流出对下跌有所贡献,但看起来并不极端。他更广泛的基本面论点依赖于机构对稳定币和代币化资产的采用,以及在持续赤字支出背景下对替代价值存储工具的持续需求。
这些进展确实相关,但并不能证明机构在买入那些价格下跌的资产。采用区块链结算的企业财务主管是在选择一种运营工具,而卖出比特币的基金经理是在调整投资组合。这两个决策涉及不同的资产,不能相互抵消。一项服务可能使用银行存款、美元稳定币、网络的原生代币或比特币,而每一种安排都会创造不同类型的买家。
代币化存款将美元留在银行体系内
星展银行的公告将 DBS Token Services 与 Kinexys 的许可型 Blockchain Deposit Account 网络连接起来,由 Partior 负责结算协调。该服务仅处理美元。蚂蚁国际(Ant International)是首个客户,用于其在新加坡和美国两地实体的实时资金管理。
区块链账户与传统活期存款账户之间的转账在周六下午仍会暂停三小时。两家银行表示正在努力消除这一中断。该服务详见星展银行公告。
该系统中的每一笔余额都是星展银行或摩根大通的存款负债。整个流程不涉及 BTC、ETH 或 SOL,也不以公开代币支付费用。两家银行在2025年11月公布的框架曾设想将摩根大通存款代币部署在 Base——一个公开的以太坊二层网络上,这原本会使部分结算通过公链进行。而一年后推出的实际服务改为在许可型网络上运行。
这正是 Pandl 所引用的有利采用趋势,而且这一进展是真实存在的。然而,对于公开加密资产的持有者而言,其直接价值有限:它在受监管的银行业内将区块链结算常规化,却并未为这些持有者所拥有的代币创造任何买家。Coindoo 此前曾报道摩根大通与星展银行推出代币化美元转账服务。
公链使用不等于可观的代币需求
公链的不同之处在于,使用网络必须以原生资产付费。根据Solana 的费用文档,基础费用为每笔签名5,000 lamport,即0.000005 SOL;lamport 是 SOL 的最小单位。费用的一半被销毁,另一半支付给验证者。
在11月12日 SOL 交易价格处于80美元低位的情况下,这笔基础费用约合0.04美分。一笔需要一次签名的1,000万美元 USDC 转账,发送方的 SOL 成本不到一美分,外加其自行选择的手续费优先加价。
因此,Pandl 论点所需的机制在公链上确实存在,但其规模取决于交易数量和网络拥堵程度,而非转移的美元价值。Circle 报告第三季度链上 USDC 交易量为13.9万亿美元。其中几乎没有价值需要转换为网络代币才能完成转移。
交易价值、交易数量和费用支出是三项不同的指标。只有费用支出才直接代表对网络原生代币的需求。
IBIT 份额数据显示比特币基金遭赎回
比特币没有可类比的费用机制。在此语境下,其投资逻辑基于稀缺性和价值存储配置,因此 BTC 持仓量的变化才是关键证据。
像贝莱德的 iShares Bitcoin Trust(IBIT)这样由实物资产支撑的基金,只要使用正确的数据,就能提供直接的衡量指标。在纳斯达克交易 IBIT 份额不会移动任何比特币;只有份额篮子的创建或赎回才会改变信托的持仓。
该信托向美国证券交易委员会(SEC)提交的第三季度10-Q报告显示,截至10月31日,流通份额为1,434,080,000份。iShares 产品页面显示,11月16日流通份额为1,384,280,000份。每40,000份份额的篮子由22.64枚 BTC 支撑。
差额代表约4,980万份份额的净赎回,即约28,000枚 BTC 在11个交易日内流出信托。这约占该基金规模的3.5%。
比特币价格下跌17%,而该基金持仓减少3.5%。全球最大的比特币基金因此是净卖出方,这与机构通过 ETF 大举逢低买入的观点相矛盾。不过,这些卖出规模不足以解释整个市场的跌幅。
这些数据支持 Pandl 的判断,即边际卖家位于杠杆期货和现货市场,而不是主要在 ETF 中。这也表明,其论点所依赖的机构采用——稳定币和代币化存款——在所考察的期间内并未产生任何可量化的比特币购买。
USDC 收缩证实了赎回,但未说明资金去向
Circle 的透明度页面分别报告发行、赎回和流通量,使 Pandl 的第一个解释可以被验证。
USDC 流通量在10月8日约为730亿美元,10月29日为700亿美元,11月12日为679亿美元。降幅约为五周内7%的收缩,且在币安事件后步伐加快,这与 Pandl 描述的模式一致。Circle 第三季度的平均流通量为733亿美元,因此11月的数字远低于该季度的平均水平。
数据证实了净赎回:交回 Circle 兑换美元的 USDC 多于新发行的 USDC。但数据无法显示这些美元的去向。由交易所金库向 USDT 重新配置资金引起的赎回,在 Circle 的数据上与投资者撤离加密领域的赎回看起来完全一样。
Pandl 将此举解读为离场通道,与数据相符但未被数据证实。Coindoo 关于逢低买入与美元撤离并存的报道表明,这两种活动可以同时发生。
将 USDC 的收缩与 ETF 资金流出以及交易所余额下降相加,并称之为“资本离开加密领域”,是错误的。这三组数据存在重叠。一个赎回 USDC 并用所得美元从另一位持有者手中购买 IBIT 份额的投资者,只会体现为稳定币流出,而不一定体现为 ETF 流出。每项指标回答的是不同的问题,应当放在一起对照解读,而不是简单相加。
支持或削弱入场点论点的数据点
如果 IBIT 流通份额在该信托年末报告发布前回升至10月31日的水平,即14.3亿份以上,将支持入场点的论点。
如果 USDC 流通量在12月中旬前在 Circle 的每周页面上回升至700亿美元,且发行量超过赎回量,也将构成支持。
如果银行代币化公告持续出现的同时,IBIT 连续第二个月出现净赎回,则会削弱该论点。这种组合将表明,采用与公开交易加密资产的需求仍然脱钩。
什么能让灰度的论点更有说服力
Pandl 的报告面向中长期投资者,并未声称市场已经见底。他的论点若要有更强的说服力,需要采用真正触及被购买资产:净基金创设重建持仓、持续的公链使用带来足够可观的费用需求,以及 USDC 的发行。
文中引用的数据截至所述日期,来源于灰度、星展银行、SEC 文件、iShares、Circle 和 Solana 文档,发布后可能已有变化。加密资产波动剧烈,投资者可能损失部分或全部本金。本文仅供参考,不构成投资、金融或交易建议。

