Glassnode“订单簿流失率”指标揭示比特币订单簿深度为何可能误导投资者
要点速览
- •Glassnode的Book Churn指标基于回溯至2020年1月的币安永续合约数据构建,量化订单簿报价被更新的频率——这是仅靠深度和价差无法捕捉的维度。
- •当Book Churn评分达到2或以上时,随后一小时波动性高于中位数的概率为63%,超过50%的随机基准。
- •基于每个窗口高低价区间的更简单信号以不到一分的微弱优势胜过Book Churn,两个指标相关性为0.84,不过在区间信号沉默的大约一半窗口中,流失率仍然触发。
- •4月27日,BTCUSDT的更新量在深度和价差保持平静的情况下,几乎增至每十分钟窗口180万至210万次的三倍水平,说明流失率能够捕捉标准屏幕上不可见的活动。
- •Glassnode披露该测试为样本内运行,2020年和2021年的结果仅为53%至57%,且研究仅覆盖单一交易所的单一合约,未衡量交易收益或执行成本。
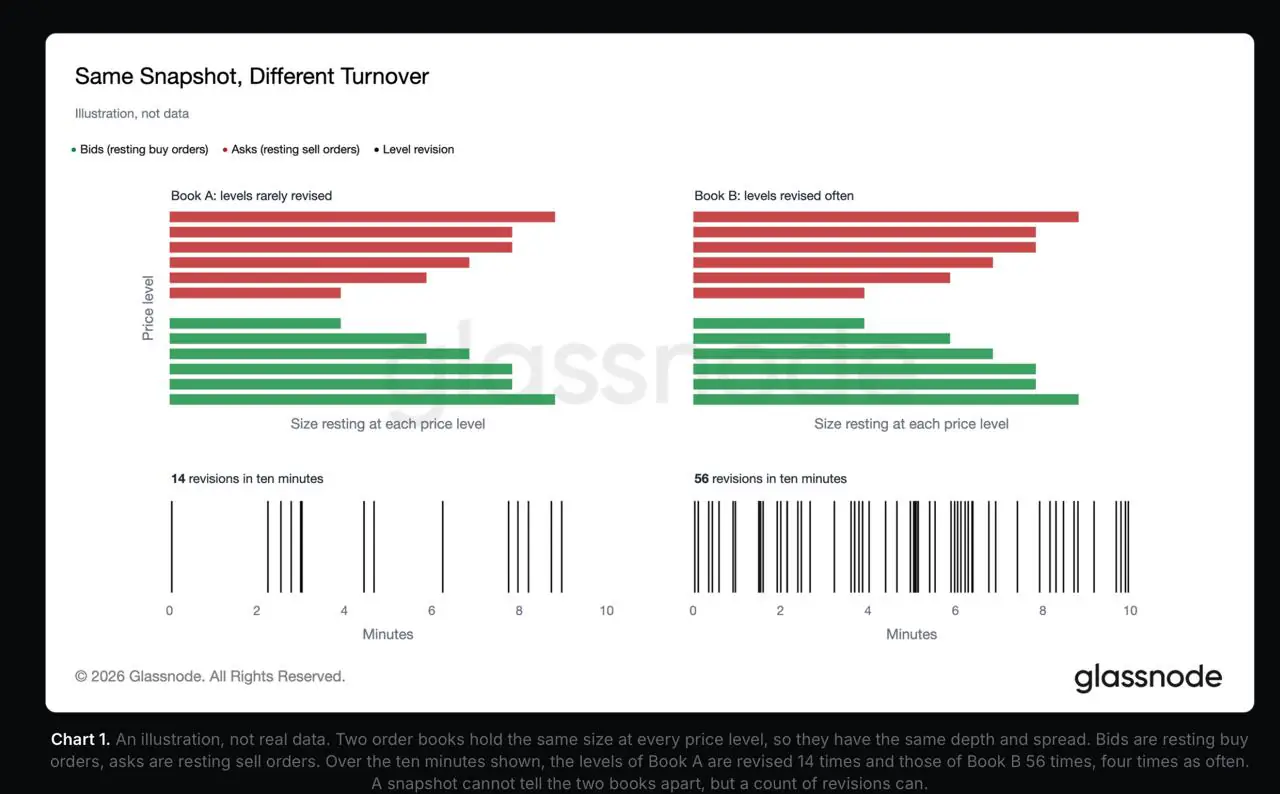
订单簿深度显示每个价位上沉淀了多少流动性,却无法说明这些流动性被改写的速度有多快。这一区别正是“Book Churn”(订单簿流失率)的核心所在,该指标由Glassnode于11月18日发布的研究提出。Book Churn基于币安永续合约数据构建,并将比特币与以太坊的数据回溯至2020年1月。当其评分达到2或以上时,随后一小时波动性高于中位数的概率为63%——远高于50%的随机基准,但仅略优于一个仅基于每个窗口高低价区间构建的更简单信号。
Book Churn究竟统计什么
币安会实时推送订单簿的每一次变化。每条消息实际上都在说明:某个价位现在的买单或卖单数量发生了新的变化。成交也会触发消息,因为一笔成交会减少该价位的挂单量。Glassnode将这些消息按十分钟窗口进行汇总;在BTCUSDT交易对上,一个典型窗口约包含607,000次更新。
原始计数需要背景参照。Glassnode将每个窗口与过去30天同一整点时段的数据进行对比,将其转化为评分,因此繁忙的交易时段与安静的深夜时段各自面对自己的历史。评分为2表示该窗口异常活跃;达到3或以上的读数则更为罕见。
这一数据流存在盲区。它报告的是价位而非具体订单,因此一条消息可能同时包含多次撤单、新订单和成交。它无法区分被撤掉的报价与已执行的报价,也不标明交易者身份。当交易所连接中断并重置时,某个窗口的读数甚至可能比实际情况显得更安静。峰值只能说明订单簿变得繁忙,却无法说明原因。
两本订单簿,一张截图
设想两本订单簿在每个价位上的数量完全相同——深度相同,价差相同。一张截图无法区分它们,但十分钟的观察可以:在Glassnode的示例中,一本订单簿变化了14次,另一本变化了56次。这些数字是为说明概念而虚构的,但背后的道理是真实的。深度告诉你有多少挂单在沉淀,流失率告诉你它们变动的频率,两者都无法回答对方的问题。
4月27日:表面平静,数据流增至三倍
在本研究中,深度指中间价上下1%范围内沉淀的买卖盘美元价值,价差则是最优买价与最优卖价之间的差距。中间价是这两个报价的中点。4月27日上午,两者看起来都很平静。
从05:10、05:20和05:30 UTC开始的三个连续窗口各承载了180万至210万次更新,而此前一小时仅为60万至90万次。流失率评分分别达到4.34、3.83和3.41。综合深度此前一小时在4亿美元至4.64亿美元之间波动,随后回落至3.77亿美元至4.12亿美元之间,接着在下一个窗口跳升至5.65亿美元。价差全程保持在约一个最小变动单位。
价格并未静止不动。在第一个爆发窗口中,高低价区间达到95个基点——接近1%——随后两个窗口分别为28和39个基点。区间衡量的是价格在窗口内的移动幅度,而非最终方向。因此,关注深度和价差的交易者只看到一次轻微下探;而在表面之下,更新数据流几乎增至三倍。
大多数繁忙的窗口并非如此。纵观BTCUSDT历史,流失率升高通常伴随着更薄的深度和更宽的价差,相关性分别为-0.40和+0.49。最受关注的情形——深度正常、价格平静而报价疯狂变动同时出现——在BTCUSDT评分达到3或以上的读数中仅占约7%。正是在这些窗口中,流失率捕捉到了屏幕上其他指标无法显示的活动。
请注意研究范围。这只是单一交易所上的单一永续合约——一种没有到期日的衍生品——而非整个比特币市场。此外,综合深度计算的是订单簿两侧,而买方只能消耗卖盘,仅占总量的一部分。
当流失率影响你的成交
市价买单首先吃掉最便宜的卖单,然后逐级向上,直至订单完成。Coinbase的交易规则明确说明,单笔市价订单可能以多个价格成交。设想一本虚构的订单簿,以两种形式呈现:一次是交易者看到的画面,一次是单个报价移动之后的画面。
在订单簿A中,一笔3 BTC的市价买单分别以100,000美元、100,100美元和100,200美元成交,费前均价为100,100美元。任何预期整笔订单都以最优价成交的人,会比计划多支付300美元。这是最优卖价处深度过薄所致,与流失率无关。
订单簿B才是流失率发挥作用的地方。挂单在100,000美元的卖方在订单抵达前一刻撤单并重新挂出至100,150美元。交易者看到的仍是同一块屏幕,发出的是同样的订单,但成交价比账面最优价估算高出450美元。将这类调换重复到数千个价位上,便形成一次流失率峰值。评分无法说明哪个价位会移动,也无法说明它将走向何处。
限价单可以锁定价格,但可能导致部分成交或完全不成交——且费用叠加在上述所有数字之上。
63%听起来很强,但基准是50%
Glassnode的主要测试提出了一个狭窄的问题:当流失率评分达到2或以上时,随后一小时是否比中位数小时更具波动性?按定义,一半的小时数高于中位数,因此抛硬币的正确率为50%。
随机峰值恰好落在抛硬币的水平上,说明测试并未被操纵。流失率越过了这条线,评分越高,超出幅度越大。
被突出显示的那一行才是尴尬之处。Glassnode仅用每个窗口的高低振幅构建了一个对应信号,其结果以不到一分的微弱优势胜过流失率——差距小到无法下定论。两个评分以0.84的相关性同步变动,仅价格区间就能解释流失率评分约70%的变异。在大多数情况下,流失率只是通过报价数据流重新衡量价格波动。
但也并非完全如此。在流失率触发的大约一半窗口中,区间信号保持沉默。准确率相近,时机不同。
一天前的那一行也说明了问题。整整一天之前的读数仍保留了大部分优势,表明波动性可以延续数天,而当前读数在此基础上又增加了四到五个百分点。即便如此,仍有约37%的高读数出现在完全平淡的一小时之前。
Glassnode自己也列出了局限性。测试为样本内运行:波动性分桶和对照组是按每个完整日历年度设定的,包括实盘交易者当时尚未经历的月份。2020年和2021年的结果为53%至57%,并不明显高于随机水平。按Glassnode自己的说法,单一交易所上的比特币和以太坊几乎等于一次单独测试。评分不涉及方向,研究也未衡量交易收益或执行成本。
发出大额订单之前
按你自己的订单规模检查卖盘。综合深度数字混合了买方和卖方,而最优价格通常只能覆盖大额订单的第一部分。
在流失率峰值期间,应将一个最小变动单位的价差视为仅关于最优价格的事实,而非更深层次的信号。被改写的可能是上一档价位。
然后决定你愿意承担哪种风险。市价单以未知价格完成交易;限价单锁定价格,却可能永远无法成交。
Glassnode尚未测试在将深度、价差和费用纳入计算后,流失率是否真能改善实际成交。它也没有公布每个读数在窗口结束后需要多长时间才能到达——这对希望据此采取行动的人来说至关重要。该指标目前提供的功能较为有限,但仍有价值:当更新次数增至三倍而价差纹丝不动时,屏幕上的平静只是最表层而已。
来源:Coindoo

