德国期限利差对2024年作出了怎样的预测?
要点速览
- •德国10年期/3个月期收益率利差这一历史上可靠的衰退指标于2022年12月倒挂,基础利差回归模型据此给出70%的衰退概率。
- •基于期限利差和短期利率构建的Probit模型在40%概率阈值下捕捉到除2020年衰退外的所有衰退,但同时也对2024年产生误报。
- •纳入偿债比率使伪R²从0.19升至0.33并消除了2024年的错误信号,而加入预期失业率变化则几乎不改变衰退判断。
- •由于关键指标的峰值出现在不同时间——就业于2024年第四季度见顶、实际GDP于2022年第三季度、工业生产于2023年2月——官方尚未宣布衰退。
- •2022年12月利差信号的最终定论将取决于GDP、就业和工业生产数据的未来修订,以及随之而来的任何衰退认定决定。
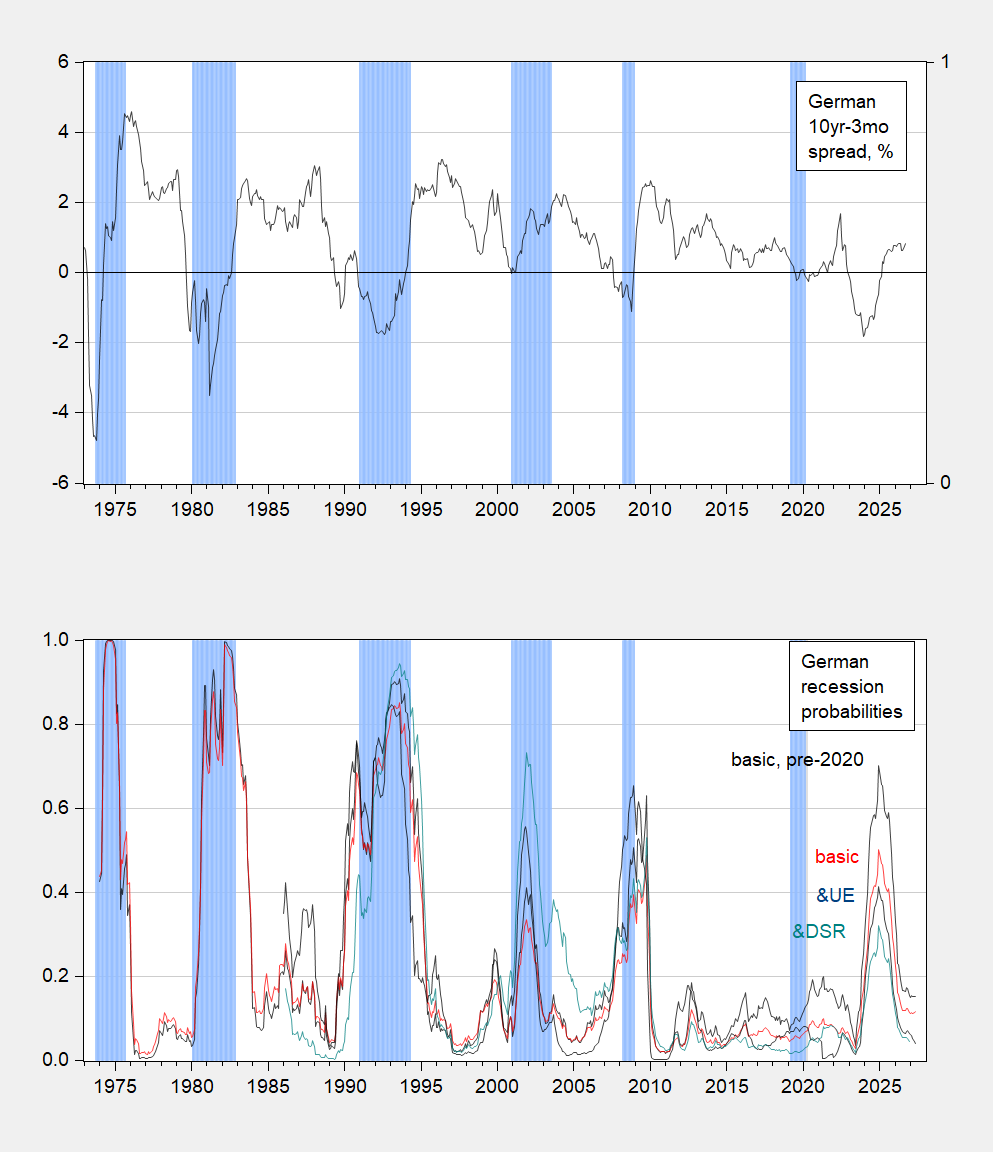
作为ECRI所界定的德国衰退的历史上可靠的领先指标,德国10年期/3个月期国债收益率利差于2022年12月出现倒挂。该利差——即十年期与三个月期德国政府借贷成本之间的差距——当短期收益率升破长期收益率时转为负值,即出现倒挂。在一个标准利差回归模型下,倒挂隐含70%的衰退概率。
Chinn和Ferrara(2026)给出了与10yr-3mo期限利差相对应的德国衰退概率的Probit估计,其中包括一个拟合至2019年12月的设定(图1下面板中的黑线)。Probit估计将利差读数转换为经济在某一给定时点处于衰退的估计概率。
图1: 上面板:德国10yr-3mo期限利差,百分比(黑色)。下面板:基于利差和短期利率的回归Probit估计——疫情前样本(黑线)、全样本(红色)、加入预期失业率变化(蓝色)、加入偿债比率(绿色)。浅蓝色阴影标示ECRI界定的衰退峰谷区间。来源:OECD,Chinn和Ferrara(2026)。
在Chinn和Ferrara(2026)中,作者发现期限利差和短期利率设定在疫情前样本和全样本中均解释了相对较高比例的变异。如图1所示,在40%概率阈值下,除2020年衰退外的每一次衰退均被捕捉到,但同一阈值也在2024年产生了误报。鉴于德国作为欧元区最大经济体的地位,这一偏差的影响远不止于统计记账层面。
加入预期失业率变化使解释的变异比例略有提升(0.29,而同期样本期内估计的基础设定为0.19)。然而衰退判断基本不变,在40%阈值下2024年的误报依然存在。
加入偿债比率——这一变量对美国的结果明显不同——使伪R²进一步提升至0.33,而基础设定为0.19。所有系数符号均符合预期且在统计上显著,包括偿债比率。最重要的是,该设定在40%阈值下没有记录2024年的误报。偿债比率——利息支付加本金偿还相对于收入之比——将收益率曲线的信号与借款人实际承担的债务负担联系起来。
是否必须借助偿债比率才能恢复期限利差作为预测指标的地位?另一种论点认为,德国在2023-24年间确实经历了衰退。正如Kemp(2026)所写:"德国经济在2023-24年间经历了明显的衰退,实际GDP收缩,增长明显落后于欧元区其他地区。"然而,ECRI(经济周期研究所)和德国政府经济政策官方咨询机构德国经济专家委员会均未宣布疫情后出现衰退。
主要指标揭示了其中原因:
图2: 上面板:德国15岁及以上就业。中间面板:德国实际GDP,以2010年欧元计,单位十亿,SAAR。下面板:德国剔除建筑业后的工业生产(三个月中心化移动平均)。浅绿色阴影标示峰谷区间。来源:OECD(经FRED),OECD。
这些指标之间的峰谷区间几乎不存在一致性。就业于2024年第四季度见顶,实际GDP于2022年第三季度见顶,工业生产于2023年2月见顶,而衰退概率于2024年12月达到峰值。这种分化解释了为何在"经济活动广泛且持续下降"的衰退定义下,尚无衰退被正式宣布。最宽容的解释是,期限利差捕捉到了就业的下滑,但未能捕捉GDP和工业生产的下滑。对于追踪这一事件最终如何定论的读者而言,需要关注的指标包括GDP、就业和工业生产序列的未来修订,以及任何与利差2022年12月信号相关的未来衰退认定决定。

