美联储加息至3.75%–4.00%,点阵图显示年内还将加息一次
要点速览
- •联邦公开市场委员会以12票赞成、0票反对的投票将联邦基金利率目标区间上调25个基点至3.75%–4.00%,理由是通胀居高不下以及在实现2%目标方面取得进展。
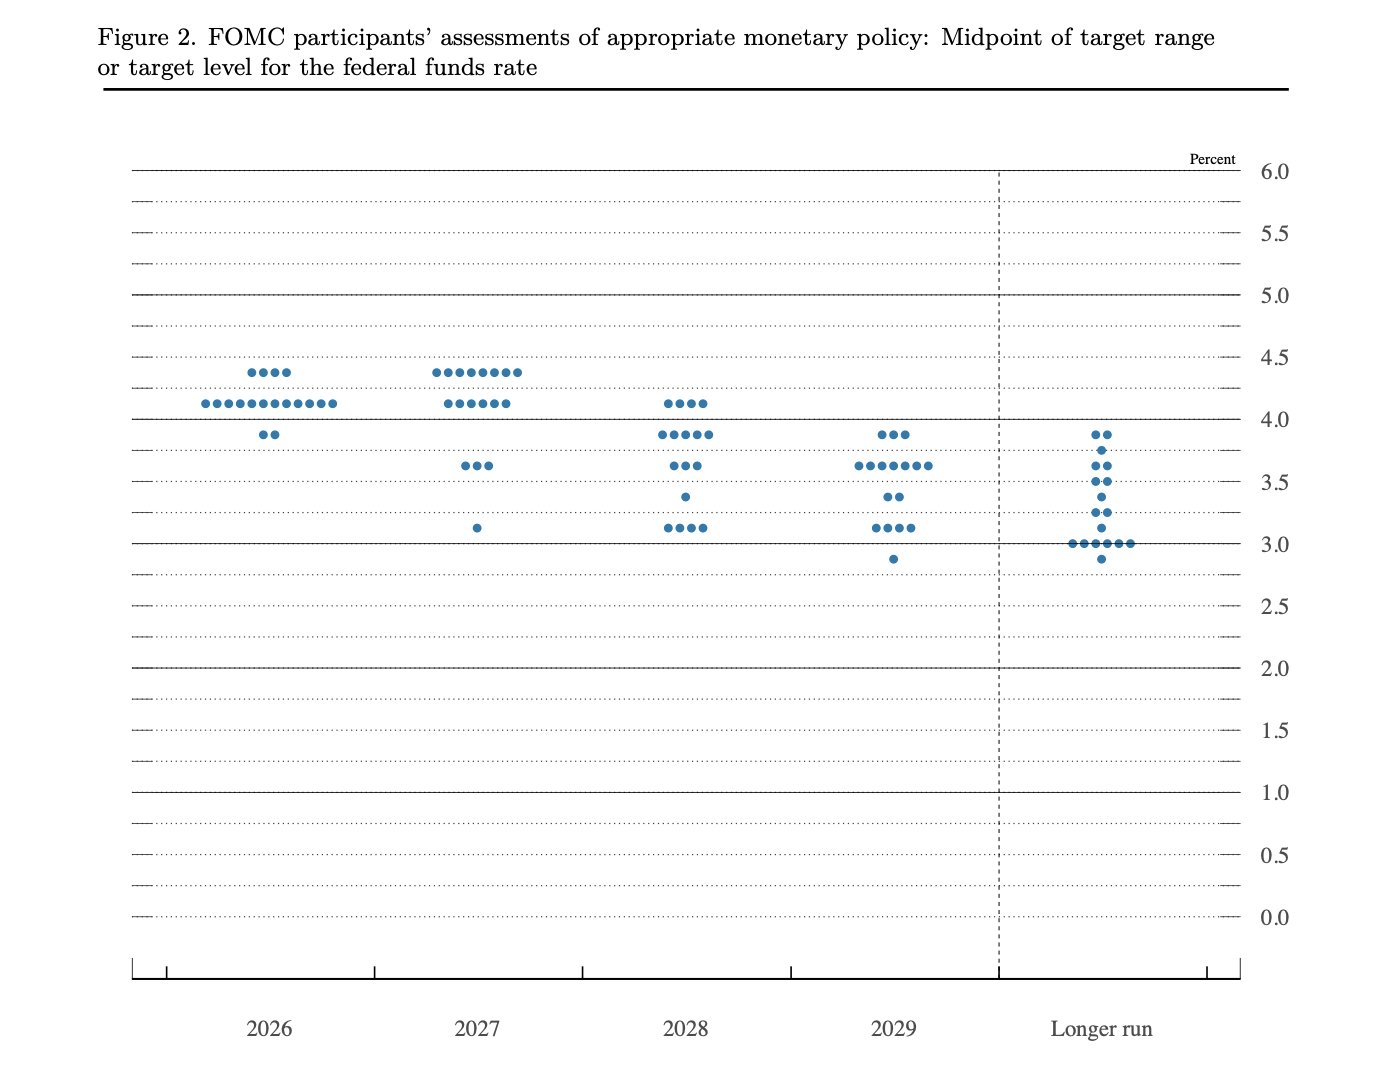
- •美联储经济预测摘要将2026年底利率中值预测从3.8%上调至4.1%,表明中位数官员预计年底前还将加息一次。
- •声明描述了稳健的经济扩张、有韧性的消费、强劲的资本投资、强劲的生产率以及几乎不变的失业率,为政策制定者专注于通胀提供了空间。
- •8月PPI同比上涨5.4%,整体CPI同比上涨3.4%,CPI公布后加息25个基点的隐含概率升至85%。
- •美联储关于充足准备金的持续表述反映的是其自2019年以来的既定政策执行框架,不应被解读为对紧缩的对冲或新的流动性注入。
9月16日,美联储将基准利率上调25个基点,将联邦基金利率目标区间从3.50%–3.75%上调至3.75%–4.00%。据美联储9月声明,联邦公开市场委员会以12票赞成、0票反对的一致投票批准了此次加息。
央行表示,通胀仍处于高位,此次加息应有助于更及时地实现其2%的目标。一致投票的结果表明,尽管经济前景仍存在不确定性,政策制定者仍就收紧政策的必要性达成共识。声明本身并未承诺再次加息,也未提供后续行动的时间表。这一信息来自与决议同时发布的单独预测文件,后者更清楚地表明官员们目前预计利率在年底将处于何种水平。
点阵图将2026年利率预期上调至4.1%
根据美联储的经济预测摘要,2026年底联邦基金利率中值预测从6月的3.8%上调至4.1%。由于预测结果仅公布至小数点后一位,从3.8%到4.1%的变化意味着预期政策路径上调了约25个基点。这表明中位数官员目前认为年底前还将加息一次。
这一计算始于目标区间的中点。新的3.75%–4.00%区间中点为3.875%。若再加息25个基点,区间将升至4.00%–4.25%,中点为4.125%。四舍五入到小数点后一位,即为预测的4.1%。
点阵图不应被视为既定决策。每位参与者根据其对经济前景的判断,提交各自认为适当的政策路径预测。美联储将这一路径描述为“每位参与者认为最有可能实现央行充分就业和物价稳定职责的未来政策路径”。
尽管单个点位只是预测而非承诺,但经济预测摘要每年仅发布四次,分别在3月、6月、9月和12月的会议上发布。因此,12月是官员们在年底前正式修订中位数政策路径的下一个预定时点。
市场目前将关注主席凯文·沃什的新闻发布会,寻找哪些因素可能触发预测中的第二次加息,以及何种证据可能促使官员们维持利率不变的线索。
美联储认为经济足以承受更紧的政策
委员会并未将经济描述为疲软。声明称,经济活动继续以稳健的步伐扩张,国内消费保持韧性,资本投资强劲。生产率增长也被描述为强劲。
劳动力市场状况没有为推迟加息提供明确理由。美联储表示,就业增长与劳动力增长保持同步,失业率几乎没有变化。
这一评估有助于解释一致投票的决定。就业或消费急剧收缩时,提高借贷成本会变得更加困难,因为更紧的金融条件可能加深经济放缓。而美联储的描述则表明,需求和就业依然足够稳固,使政策制定者能够专注于通胀问题。
声明承认不确定性处于高位,部分原因在于地缘政治事态发展。即便如此,委员会并未将这种不确定性视为推迟加息的充分理由,这一选择与其认为增长和就业能够承受更紧条件的观点一致。
充足准备金安排并不意味着取消加息
在利率决议之外,美联储还表示将继续维持银行体系中的充足准备金。这一表述描述的是央行执行货币政策的方式,并非一项使金融条件趋于宽松的单独决定。
充足准备金框架使银行拥有足够的准备金余额,从而使短期利率保持在美联储的掌控之下,而无需机构为稀缺的准备金展开竞争。它不会逆转联邦基金利率目标区间的上调,也不代表宣布新的资产购买计划。委员会自2019年以来就将充足准备金确定为其预期的政策执行框架,因此这一表述反映的是既定程序,而非政策转向。
对加密货币市场而言,更高的政策利率仍是相关度最高的变化。准备金表述涉及的是银行体系的日常运作,而非新的投机性流动性注入,不应被解读为对紧缩的对冲。
PPI与CPI此前已推动市场预期转向加息
美联储此次行动之前,两份通胀报告均支持收紧政策,且未对预测造成重大意外。
PPI衡量的是国内生产商产出所获得的价格,其处于供应链中比CPI更早的一个环节。8月生产者价格环比上涨0.4%,同比上涨5.4%。月度结果符合预期,其中能源是商品价格上涨压力的主要来源。服务业仅小幅上涨0.1%,使整体数据未能显示经济出现全面加速上涨。Coindoo对8月PPI报告的分析发现,能源主导的涨幅增强了谨慎立场的合理性,但消费通胀才是更清晰的政策信号。
随后公布的8月整体CPI环比上涨0.4%,同比上涨3.4%,与预期一致。年度核心通胀从2.5%回落至2.4%,但月度核心读数达到0.3%,高于0.2%的预估。
CPI公布后,加息25个基点的隐含概率升至85%。正如Coindoo对CPI公布后市场反应的分析所指出的,投资者认为该报告足够坚实,足以支持一次加息,但对于是否还会有下一次则未形成定论。新的点阵图如今将这第二次加息纳入了中位数政策预测之中。
摩根大通的基准情形涵盖了此次加息,但未涵盖更高的路径
在决议公布前,摩根大通将“加息25个基点且不附带明确前瞻指引”视为其一致预期情形。该行估计,如果美联储如期行动且未承诺大幅更高的利率路径,标普500指数可能上涨0.25%至0.75%。
此次加息符合预期幅度,但新的点阵图使整体政策组合比单独一次不附带指引的加息更为鹰派。沃什的解释将显示官员们对预测中的第二次加息的态度有多坚决。
摩根大通还分析了美联储主张中性利率(通常称为R-star)高于此前假设会出现什么情况。更高的中性利率意味着新的3.75%–4.00%区间的限制性低于投资者所认为的水平。该行估计,这种解读可能使标普500指数下跌0.25%至1%。
其最悲观的情形是沃什表示利率需要大幅提高,摩根大通将此与股市可能下跌1%–2%联系起来。这些预测针对的是标普500指数,而非加密货币。但由于利率预期会影响国债收益率、美元和风险需求,这些预测与加密货币仍然相关。完整分析由Investing.com报道。
加息后加密货币交易者应关注什么
随着决议落地且第二次加息已嵌入点阵图,加密货币交易者需要关注以下一组具体指标:
- **两年期国债收益率:**大幅上升将表明市场赋予预测中的第二次加息更高的概率。
- **十年期国债收益率:**上行可能反映更强的通胀预期或更高的预期中性利率。
- **美元指数:**美元走强将为以美元计价的风险资产创造更不利的环境。
- **10月和12月的利率定价:**联邦基金期货将显示交易者认为哪次会议更可能再次加息。
- **现货需求与衍生品持仓:**由现货成交量支撑的行情通常比主要由清算或杠杆期货驱动的行情更具分量。
这些指标应综合考量。如果短期收益率上升且期货赋予再次加息更高的概率,市场正在将4.1%的预测视为可能的政策路径。如果这些指标保持稳定,交易者则会将其视为以通胀未能改善为前提的条件性预测。
关注焦点转向即将公布的通胀数据
新的预测改变了市场面对的问题。交易者不再追问再次加息是否可能,而必须评估何种因素可能阻止美联储兑现其中位数路径中已包含的额外25个基点加息。实际上,这将举证责任完全置于即将公布的通胀和经济活动数据上。
通胀走软和需求减弱可能降低再次加息的必要性。而持续的价格压力,尤其是当其扩散到能源以外的领域时,将强化在年底前将利率区间上调至4.00%–4.25%的理由。
本文仅供参考,不构成财务或投资建议。美联储的预测具有条件性,并不保证再次加息。

