美联储会议纪要释放更多加息信号——比特币为何需要关注
要点速览
- •美联储10月以10比2的投票将利率维持在3.75%-4.00%,理事丽莎·库克和克利夫兰联储主席贝丝·哈玛克投反对票,主张加息25个基点。
- •纪要显示,几乎所有与会者在其基线展望下都认为进一步加息可能是合适的,部分官员表示如果通胀数据表现不利,可以考虑加息超过25个基点。
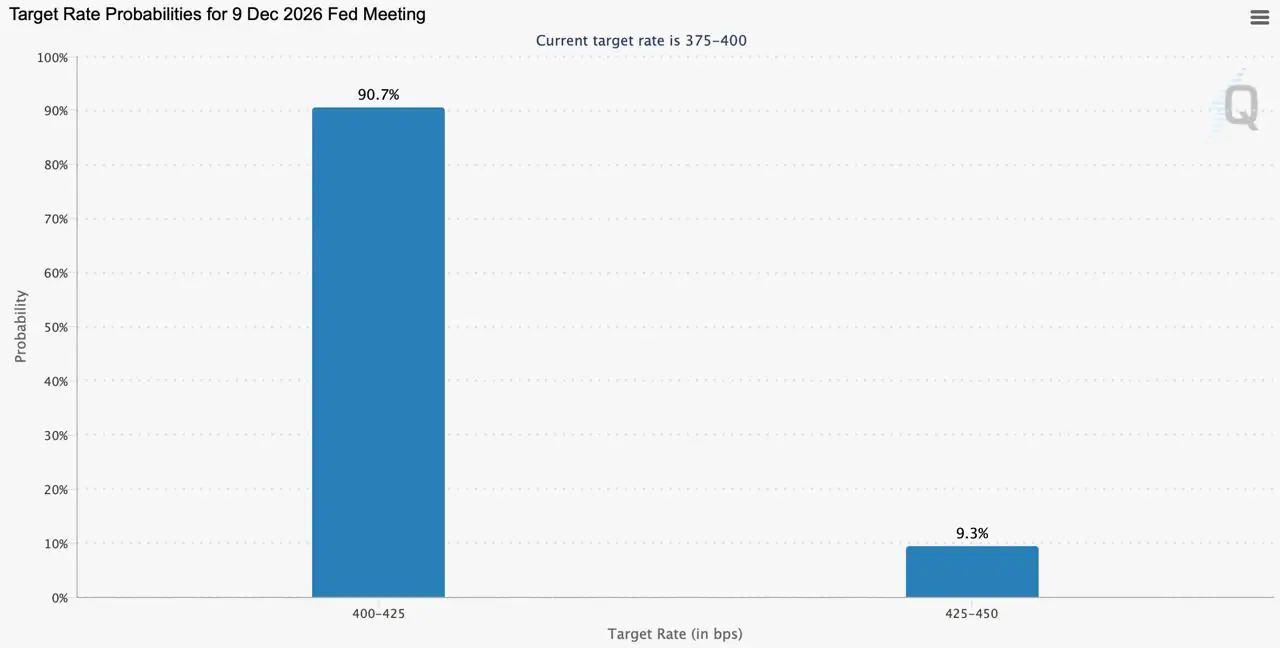
- •截至11月18日晚间,CME FedWatch工具将12月加息的概率定价为100%,其中加息25个基点的概率为90.7%,加息50个基点的概率为9.3%。
- •纽约联储交易部门调查的中位数预期指向12月加息一次、2027年3月再加息一次、2028年初首次降息,而更大的第一步、第三次加息或更晚的降息是路径可能变得更陡峭的方式。
- •11月25日公布的10月PCE数据是12月9日投票前最后一份重要通胀报告,文章指出收益率竞争和风险偏好是利率路径可能影响比特币的两条渠道。
美联储于美国东部时间11月18日19:00 UTC 发布了 其10月27-28日政策会议的纪要,距12月9日的下一次利率决议还有三周。会议记录显示,委员会在10月暂停加息,但将进一步加息坚定地保留在选项之中——对比特币而言,这是一组值得关注的特定情景。
市场已完成了美联储的部分工作
官员们以10比2的投票将联邦基金目标区间维持在3.75%-4.00%。理事丽莎·库克(Lisa Cook)和克利夫兰联储主席贝丝·哈玛克(Beth Hammack)投了反对票,主张加息25个基点——这是10月暂停加息背后的鹰派分歧。
完整的会议记录显示,加息选项依然坚挺。"几乎所有与会者都判断,在其基线展望下,进一步提高目标区间可能是合适的,目标是及时将通胀率回落至2%。"
这种共识也是多数派能够等待的原因。一些与会者表示,市场对12月和明年收紧政策的定价与他们对适当路径的看法大体一致,几位与会者将这种一致性视为维持利率稳定风险较小的理由。
当市场提前定价加息时,借贷成本往往在美联储投票之前就已经上升。因此,10月的暂停并不意味着加密货币的融资环境变得宽松;期货和收益率已经在执行部分紧缩。
少数与会者更进一步表示,如果后续通胀数据表现不利,在下次会议上可以考虑加息超过25个基点。这只是10月记录在案的一个小团体的有条件观点——并非委员会的计划。
期货定价显示,12月的这一步加息几乎已无悬念。截至11月18日晚间,从联邦基金期货中推导概率的CME FedWatch工具将12月加息的概率定为100%:其中加息25个基点至4.00%-4.25%的概率为90.7%,加息50个基点至4.25%-4.50%的概率为9.3%。这9.3%正是市场对几位官员讨论过的更大幅度加息的定价——也是在投票前新数据公布时需要关注的数字。
下一次加息背后的路径
纪要还报告了纽约联储交易部门对市场参与者调查的中位数预期:12月加息一次,2027年3月再加息一次,2028年初降息。这项调查在会议前收集,是文件中对投资者利率预期最清晰的快照。
根据该调查路径,目标区间将在3月后达到4.25%-4.50%,并维持至2028年初。在期货市场将12月加息视为定局的情况下,25个基点的加息对比特币而言几乎不会带来新信息。压力将来自对路径本身的修正,而路径有三种可能变得更陡峭的方式:
- 第一步更大。 12月加息超过25个基点将提前收紧政策,并考验围绕25个基点建立的仓位。
- 第三次加息。 3月之后的再次加息将抬高预期峰值——即决定闲置资金能赚取多少收益的水平。
- 首次降息推迟。 将宽松推迟到2028年初之后,将延长有息资产与不支付任何收益的币种竞争的时间段。
利率路径影响比特币的两条渠道
第一条渠道是收益率竞争。比特币不支付利息,因此只要国库券和货币市场基金的收益率接近政策利率的每一个月,都会增加持有者放弃的回报。这一渠道主要取决于利率水平及其持续时间,这也是首次降息的时机与12月的决定同等重要的原因。
杠杆交易者通过借贷成本感受到这一渠道的某种版本,尽管并非一一对应。交易所保证金利率遵循各平台自身的条款,DeFi借贷利率随资金池需求波动,而永续合约资金费率取决于多空头寸的平衡,而非美联储的基准利率。
第二条渠道是风险偏好。娜塔莎·谢(Natasha Che)、亚历山大·科普斯特克(Alexander Copestake)、达维德·富尔切里(Davide Furceri)和塔马罗·特拉恰诺(Tammaro Terracciano)2023年的一篇IMF工作论文发现,一个单一共同因素可以解释约80%的加密货币价格波动,且美国货币紧缩通过投资者承担风险的意愿削弱了这一因素——这与影响股市的渠道相同。作者将这一结果解读为反对加密货币作为对冲工具的证据。
这两条渠道对不同类型的消息反应不同。收益率竞争随着利率水平和持续时间缓慢累积,而风险偏好则对改变投资者愿意承担多少不确定性的意外事件做出反应。更陡峭的路径将同时通过这两条渠道发挥作用。IMF的研究支持了这种效应的方向,但未对任何单一决定的影响规模给出估计。
12月9日之前的数据日历
根据其发布日程,经济分析局将于11月25日13:30 UTC发布10月个人收入和支出报告,其中包含美联储关注PCE物价指数。劳工统计局随后将于12月4日发布11月就业报告。
根据BLS日历,11月消费者价格指数将于12月10日,即决议后的第二天发布。这使得10月PCE成为投票前最后一份重要通胀报告——也是对更大加息幅度观点背后"数据不利"条件最直接的检验。
比特币自身的资金流,从ETF需求到衍生品仓位,将与这些数据共同影响价格,因此任何单一数据都无法单独解释价格波动。未来三周加密货币面临的利率问题更为具体:数据是否会通过更大的12月加息幅度、3月后的加息或更晚的首次降息,改变调查所描述的路径。与调查一致的25个基点加息将使整体格局维持在10月纪要所呈现的状态。

