以太坊质押量创纪录,但持有者为此付出隐性成本
要点速览
- •尽管验证者数量从约 110 万降至 88.1 万,以太坊的质押比例仍创下总供应量 35.9% 的历史新高,原因是在允许每个验证者最多持有 2,048 ETH 的 EIP-7251 框架下发生了验证者合并。
- •以太坊第三季度 0.18 个百分点的收益率降幅中,约 008-0.10 个百分点来自质押增长,其余则源于每日手续费和 MEV 下降 40% 至 198 ETH。
- •Solana 的收益率下降 0.39 个百分点至 5.99%,主要原因是通缩发行计划下发行部分下降了 0.53 个百分点,而交易手续费上涨 33% 部分抵消了这一降幅。
- •在针对新发行代币的稀释进行调整后,质押使以太坊持有者的供应份额每年增长约 1.7%,Solana 持有者约 2.2%,而不质押的 SOL 持有者份额则缩水约 3.5%。
- •第三季度末,以太坊存款队列缩短至约 25 天,拟议的 EIP-8061 将把每日退出上限从 57,600 ETH 提高到约 247,000 ETH。
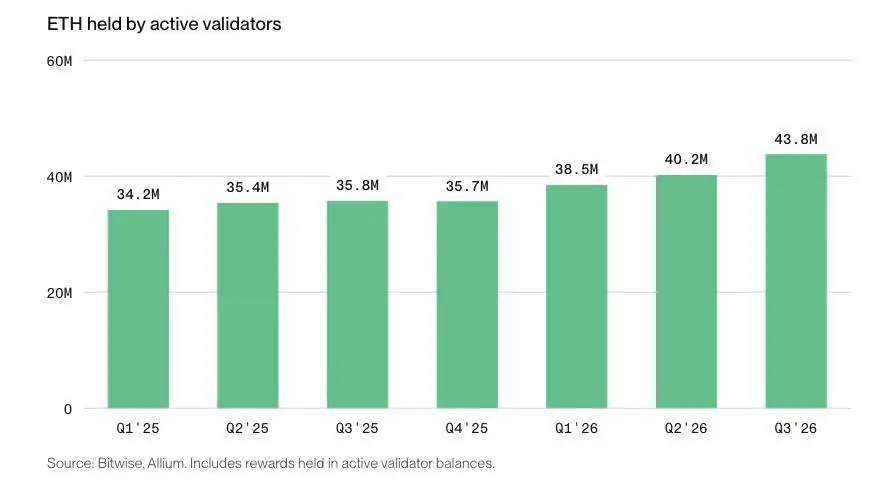
根据 Bitwise 最新质押报告,以太坊验证者目前持有的 ETH 占总量的 35.9%,为该网络历史上的最高比例。质押是指持有者将代币委托给验证者,由其维护权益证明网络的安全并获得奖励;以太坊于 2020 年 12 月上线质押功能,并于 2022 年 9 月完成向权益证明的转型。该网络的年化质押收益率从第二季度的 2.81% 降至第三季度的 2.63%,Solana 则从 6.38% 降至 5.99%。这些数字背后隐藏着一项不易察觉的成本:支付给质押者的收益大部分以新发行代币的形式发放,从而稀释了这部分收益所奖励的供应量本身。
Bitwise 报告了什么
资产管理公司 Bitwise 对两大网络的收益率按毛收益率衡量,即在扣除验证者佣金或运营商费用之前。
本季度两条链上的验证者数量均有下降,但原因截然相反。以太坊的验证者数量从约 110 万降至 88.1 万,原因是运营商在 EIP-7251 框架下合并了验证者,该提案将每个验证者的最大余额提高至 2,048 ETH;这些记录背后的 ETH 仍处于质押状态。在 Solana 上,验证者数量从 696 个降至 659 个,原因是较小的运营商在成本压力下退出。
质押增长解释了以太坊降幅的约一半
以太坊不支付固定奖励率。根据其协议文档中的规则,每枚质押 ETH 的基础奖励与全部质押 ETH 总量的平方根成反比。随着质押量增长,总发行量也会上升,但增速低于质押量本身,因此每一笔新存款都会降低其余部分所获得的收益率。
本季度活跃验证者余额增长了 8.8%,从 4,024 万 ETH 增至 4,380 万 ETH。在平方根曲线下,这种规模的增幅会使发行率下降约 3-4%,具体取决于使用季度末余额还是平均余额。套用到以太坊的收益率上,这可以解释 0.18 个百分点降幅中的约 0.08-0.10 个百分点。
其余降幅则与用户支付费用的减少相关。第三季度网络手续费和 MEV(验证者通过决定纳入哪些交易及其排序所能获取的价值)平均为每日 198 ETH,较第二季度的 331 ETH 下降 40%,且其中一部分被销毁而非支付给验证者。Fusaka 升级后更高的 Gas 上限增加了区块容量,用户对区块空间的竞争随之减弱。Bitwise 发现,四种常见交易类型的平均成本较一年前下降了 67%。优先费和 MEV 为第三季度收益率贡献了 0.10 个百分点。
Solana 的下降来自发行,而非手续费
Solana 收益率的变动原因不同。其发行遵循通缩计划,目前每年将通胀率削减 15%,直至达到 1.5% 的下限。发行几乎占 Solana 毛质押收益的 90%,因此该计划决定了奖励的走向。
Bitwise 的分解显示,第三季度发行部分下降了 0.53 个百分点:新创建的代币更少,且分散在增长 3.1% 的质押量上,目前为 4.405 亿 SOL。手续费则朝相反方向变动。用户为交易支付了多 33% 的 SOL,区块奖励和 Jito 小费增加了 0.14 个百分点,最终净降幅为 0.39 个百分点。
持有者实际留下多少
Bitwise 衡量的收益率是在任何扣除之前的毛收益率。验证者可能收取佣金,质押池可能收取服务费,基金可能保留部分不进行质押的同时收取自身费用。在 ETF 中,奖励通常计入每份份额的价值,而非以现金形式发放,详情可参见 CoinDoo 关于质押奖励如何到达 ETF 投资者的说明。
第二项扣除则不那么显眼。两大网络上的收益大部分由新创建的代币构成,而这些代币会扩大总供应量。因此,质押者在网络中所占份额的增长会低于表面收益率,而不质押的持有者则会看到自己的份额被稀释。
粗略计算:稀释后的收益
- 以太坊 ≈ 1.7%。 对供应量的 35.9% 支付 2.53% 的发行,每年新增的 ETH 约占总供应量的 0.9%。2.63% 的收益率因此使质押者在全部 ETH 中所占份额每年增长约 1.7%。手续费销毁会略微提升这一数字;运营商费用则会降低它。
- Solana ≈ 2.2%。 对供应量的 69% 支付约 5.3% 的发行,每年使 SOL 总量扩大约 3.7%。5.99% 的毛收益率使质押者的份额增长约 2.2%(扣除佣金之前)。不质押的持有者份额每年缩水约 3.5%。
这些估算基于 Bitwise 的第三季度数据。结果会随质押水平、销毁和佣金而变化,且不包括代币价格的任何变动。
进入与退出
第三季度末,新存入的 ETH 需等待约 25 天才能开始产生收益,低于 2 月份的大约 70 天。全网络每日退出上限为 57,600 ETH,因此当大量持有者同时退出时,队列可能会拉长;一项拟议的变更 EIP-8061 按照.Bitwise 的估计,会将该上限提高到每日约 247,000 ETH。流动性质押代币提供了一条更快的途径,因为标的 ETH 仍处于质押状态时即可出售这些代币,不过急于出售的人可能不得不接受低于其所代表 ETH 价值的价格。
两大网络都在重新思考发行机制
在 Solana 上,更快的削减已获批准。8 月,验证者通过了 SGP-0002,将年度通缩率提高一倍至 30%,同时保留 1.5% 的下限。该提案以 67.00% 的支持率获得通过,比门槛高出 0.33 个百分点,目前尚无激活日期。一旦生效,Solana 将在大约 2.8 年内(而非 5.7 年)达到该下限。
以太坊方面的相关讨论则进展较少。EIP-8363 提案将随着质押 ETH 数量的增加而销毁越来越多的共识奖励,在 5,000 万 ETH 时达到 76%。支持者认为,不应为不断扩大的安全预算而稀释持有者的权益;批评者则警告,奖励变薄会将小型运营商挤出市场。9 月 7 日,以太坊基金会的协议团队拒绝将其纳入计划的 Hegotá 升级,表示对发行机制的改动需要更广泛的社区讨论。
创纪录的质押量显示了 ETH 和 SOL 被锁定的规模。对于正在考虑是否质押的持有者而言,决定结果的关键数字是扣除成本后剩余的奖励、以新代币支付的份额,以及退出所需的时间。接下来值得关注的事项包括:尚未确定的 SGP-0002 激活日期;9 月 7 日决定之后以太坊更广泛的发行讨论将走向何方;以及 EIP-8061 能否从提案走向实施。
本文仅供参考,不构成财务或投资建议。质押奖励是可变的,代币价格下跌造成的损失可能超过所获得的奖励。

