以太坊衍生品持仓达305.9亿美元,多头清算规模超过空头
要点速览
- •截至10月17日,以太坊期货未平仓合约为305.9亿美元,合1,263万ETH,此前单日下滑0.42%,其中Binance以87.3亿美元占据最大交易所份额。
- •清算偏向多头:24小时内多头清算3,222笔,空头清算2,181笔;最近12小时时段多头清算2,651笔,空头清算876笔,同时接近0.0053的正值资金费率令多头持续向空头付费。
- •看涨期权占以太坊期权未平仓合约的61.75%,但24小时看跌期权成交量为420,513 ETH,略超看涨期权的414,521 ETH,反映出短期资金流趋于平衡。
- •10月30日到期前,各交易所最大痛点水平出现分化,Deribit和Binance接近2,500美元,OKX约为2,650美元;Deribit的12月25日3,200美元看涨期权为最大单一仓位,达69,667 ETH。
- •CME期权敞口到10月已收缩至约5万ETH,较2026年早些时候的逾50万ETH明显下降,标志着机构持仓缩减,而加密原生期货市场规模更大。
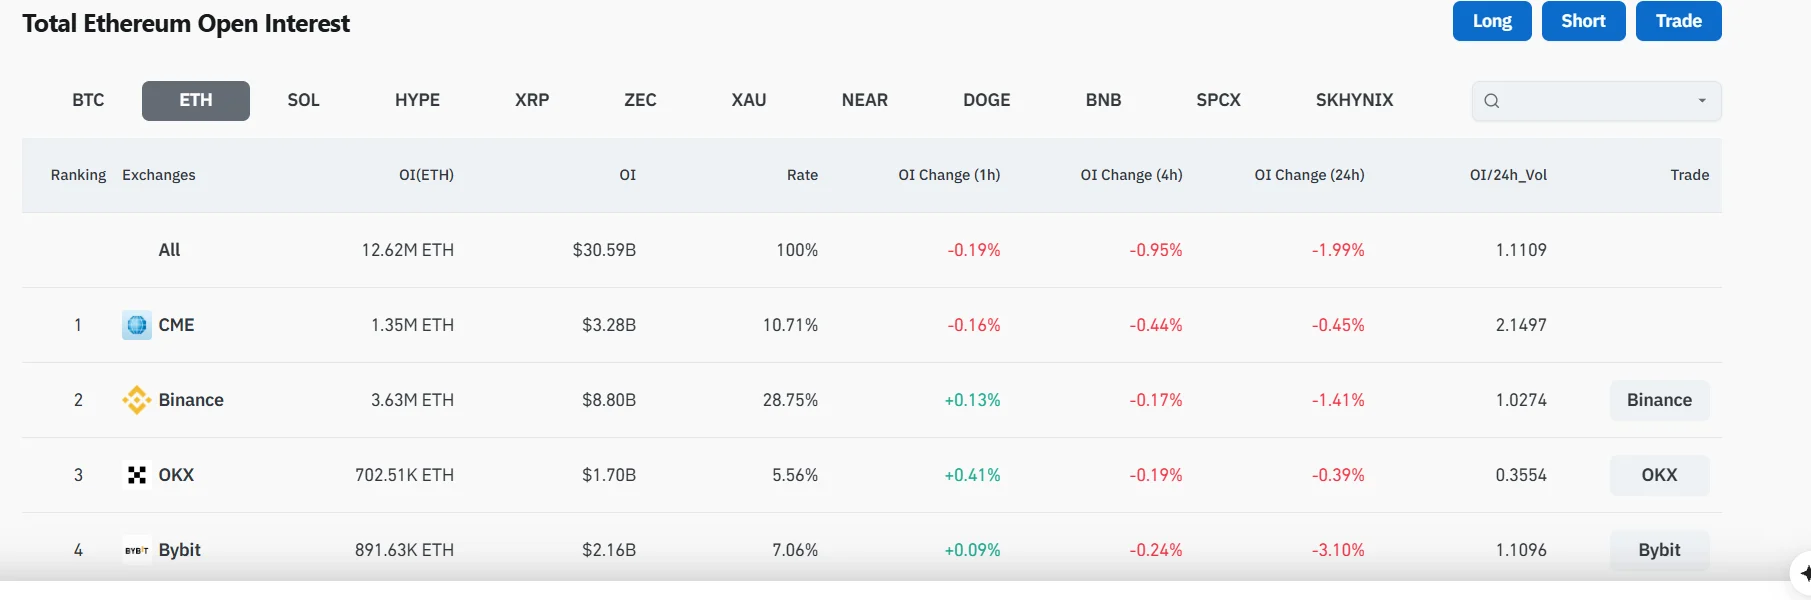
据Blockonomi报道,截至10月17日,以太坊衍生品期货未平仓合约为305.9亿美元,尽管整体期货账面在过去24小时内下滑0.42%。整体形势喜忧参半:期权仓位仍偏向看涨期权,但在24小时和12小时两个时段内,多头清算均多于空头,且正值资金费率令杠杆多头持续向空头付费。
ETH本周在2,324美元至2,575美元之间波动,10月17日盘中成交价接近2,428美元。看涨期权占未平仓期权合约的61.75%,但24小时看跌期权成交量略超看涨期权——这一组合反映出仓位庞大但存在分歧,而非一个明确的方向性信号。这一区别很重要,因为看涨期权可用于对冲策略,而杠杆上升会使仓位在价格剧烈波动时更加脆弱。
期货未平仓合约自305.9亿美元回落
未平仓以太坊期货合计为1,263万ETH,价值305.9亿美元,此前单日下滑0.42%。未平仓合约追踪的是活跃合约而非已完成交易,因此衡量的是仍暴露于未来价格变动的资金;就其本身而言,它并不能指示市场方向。但其规模仍对市场机制有意义:杠杆账面越大,价格剧烈波动时面临自动平仓的仓位就越多。
在已公布的期货排名中,Binance以87.3亿美元占据最大份额,占总量的28.55%。MEXC以32.5亿美元紧随其后,略高于CME的32.4亿美元。Hyperliquid持有26.1亿美元,Bybit为21.5亿美元,Bitget为20亿美元,流动性分布在中心化平台、一家受监管交易所以及一个永续去中心化交易所(DEX)之间。
交易所层面的趋势并不均衡。MEXC未平仓合约增加6.49%,Bitget增长1.22%,而Bitunix下跌11.27%,BingX下跌7.57%,Hyperliquid下滑1.70%,CME收缩1.11%——呈现出选择性而非全面的杠杆增长格局。以美元计价的未平仓合约也会随ETH价格变动而变化,即使合约数量变化较小,这是比较各交易所时需注意的一点。
清算偏向多头
尽管整体账面庞大,但近期清算数据偏向空头。市场在24小时内录得3,222笔多头清算,空头清算为2,181笔。在最近12小时时段内,失衡更为明显,多头清算2,651笔,空头清算876笔。清算本身是机械性事件:当保证金无法覆盖损失时,交易所会强制平仓杠杆仓位,多头清算标志着多头仓位在价格下跌时被解除。接近0.0053的正值资金费率意味着多头持续向空头付费以维持仓位。资金费率是永续期货持有者之间定期支付的费用——永续合约没有到期日——旨在使其价格与现货价格保持锚定。
期权账面偏向看涨,但资金流趋于平衡
以太坊期权持有159万ETH看涨期权,对比983,689 ETH看跌期权,使看涨期权占未平仓合约的61.75%。不过,最新资金流接近平衡:24小时成交量分别为414,521 ETH看涨期权和420,513 ETH看跌期权。看跌/看涨成交量之比是衡量短期仓位的常用指标,但它反映的是最新资金流而非累积敞口。
看涨期权占比偏高并不证明每位持有者都预期立即反弹。交易者可利用看涨期权对冲空头敞口或构建价差结构。现货附近的看跌期权活动依然明显,Bybit的2,100美元和2,200美元看跌期权在多个高成交量合约中领先,而2,500美元看涨期权在Binance和Bybit上交投活跃。
Deribit的12月25日3,200美元看涨期权持有最大单一仓位,达69,667 ETH。该交易所的2,200美元看涨期权持有51,016 ETH,10月30日到期的2,600美元看涨期权持有38,043 ETH。这些仓位跨越多个价格水平和到期日,并不构成单一的明确看观点。
各交易所最大痛点读数分化
各交易所的期权最大痛点水平存在差异。对于10月30日到期合约,Deribit和Binance指向2,500美元,而OKX接近2,650美元。对于12月25日到期合约,Deribit显示2,200美元,OKX为2,300美元,Binance为2,500美元。最大痛点是一个理论上的支付最小化水平,而非全市场价格目标。由于距数据日期不到两周便是10月30日到期日,这一跨交易所价差可作为观察期权账面进入结算时状况的参考点。
CME期权持仓收缩
CME期权敞口到10月已降至约5万ETH,较2026年早些时候的逾50万ETH大幅下降。其美元仓位读数降至接近1,000万美元,此前在2025年底曾超过7,000万美元,令以太坊衍生品呈现CME机构期权持仓缩减与更大的加密原生期货市场并存的格局。
综合来看,这些数据显示市场承载着大量未平仓敞口且期权仓位偏向看涨,而近期的清算和资金费率指标对杠杆多头构成压力——但缺乏统一的方向性信号。
来源:Blockonomi

