欧洲央行调查显示:近10%欧元区稳定币持有者持仓达1万欧元或以上
要点速览
- •欧洲央行11月11日发布的《经济公报》专栏基于2025年8月和11月在欧元区11个最大国家开展的消费者预期调查实验性模块估算,欧元区近10%的稳定币持有者持有1万欧元或以上。
- •欧洲央行判断当前稳定币风险敞口对金融稳定构成有限风险,因为其平均仅占消费者金融资产的一小部分,同时指出若使用范围扩大到加密交易之外,挤兑、清算美元储备的外溢效应和货币替代风险将会增长。
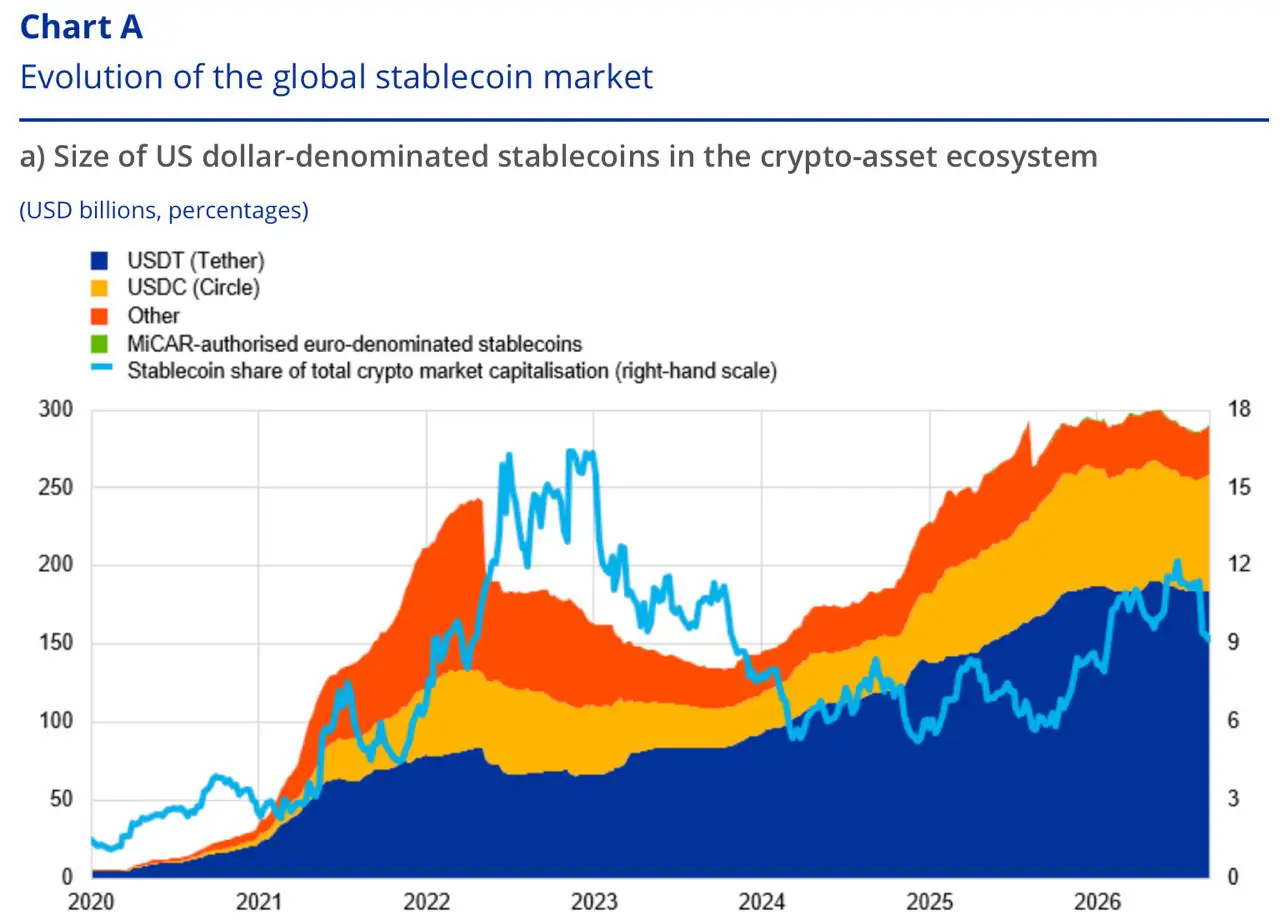
- •美元计价代币在欧元区持仓中占主导地位,17%的加密资产持有受访者持有USDT,12%持有USDC,而欧元计价的EURC仅为10%;假设情景显示,即使美元锚定保持完好,欧元走强叠加市场折价也可能使1万欧元仓位损失近12%。
- •该调查未能捕捉稳定币持仓的用途或高余额家庭的其他资产,因此1万欧元这一数字只能说明谁面临风险敞口,而非严重程度,这一家庭层面的问题数据仍未解答。
- •意大利央行一项从意大利向其他五个国家发送200 USDC的神秘顾客式测试发现,相较传统汇款渠道并无系统性成本优势,端到端时间从不到20分钟到一到两个工作日不等。
根据欧洲央行11月11日发布的《经济公报》专栏的估算,欧元区近10%的稳定币持有者持仓达1万欧元或以上。这些发现基于欧洲央行消费者预期调查的实验性模块,该调查于2025年8月和11月在欧元区11个最大的国家开展。
欧洲央行的主要结论是,当前的风险敞口对金融稳定构成有限风险。平均而言,稳定币仅占消费者金融资产的一小部分,并与其他加密资产并存。然而,同一专栏中包含一个被平均值所掩盖的数据:一批持有五位数余额的持有者,其中大部分以美元代币计价。系统性风险与家庭层面风险是两个不同的问题,而这份数据更难回答的是后者。
调查测量了什么,如何测量
2025年8月,13%的受访者表示他们或其家庭成员持有加密资产,高于2024年11月的9.8%。5%的受访者报告持有稳定币——占所有加密资产持有者的三分之一以上。
具体金额来自11月单独开展的模块。持有任何加密投资的受访者被问及 their 持仓主要是稳定币还是主要是其他代币,采用五分制。欧洲央行将这些回答转换为0、0.25、0.5、0.75或1的权重,并应用于每位受访者自我报告的加密投资金额。其结果是一个估算值,而非实际报告的余额。
该估算偏向小额持有,但仍有近10%的稳定币持有者被计算出持有1万欧元或以上。欧洲央行称这是一个“相当可观的区间”,并指出明显的局限性:实验性问卷设计、样本量小——构成比例数据基于1,286名持有加密资产的受访者——以及人们可能少报其认为敏感的资产。
有两项该调查未能捕捉的因素对后续所有内容至关重要。调查没有询问这些代币的用途。而且,尽管它报告了所有持有者金融资产中稳定币的平均占比,却未显示处于分布顶端的具体家庭所持有的其他资产。
1万欧元对某些家庭是资产的一半,对另一些只是5%
两个家庭各持有1万欧元稳定币。一个家庭的总金融资产为2万欧元;另一个为20万欧元。前者一半的流动财富集中于代币,后者仅为二十分之一。欧洲央行的数据将两者一并计入同一类别。
用途与占比同样会改变整体图景。一笔 earmarked 用于下月房租的余额,与一笔停放在加密交易之间的余额,数字相同,但若兑换延迟,后果截然不同。对第一个家庭而言,提现受阻意味着一笔付款违约;对第二个家庭而言,只是小小的不便。
调查对这两个变量均未涉及,因此1万欧元这一数字是对风险敞口数量的统计,而非对其程度的衡量。而且由于欧洲央行发现美元计价代币在欧元区持仓中占主导地位,欧元数字背后还隐藏着第二层含义。
锚定可以保持,而欧元价值却在缩水
在持有加密资产的受访者中,17%持有USDT,12%持有USDC,而欧元计价的EURC仅为10%。对这一群体中的多数人而言,资金以美元计价,却以欧元消费。
一种美元代币可以整年以恰好1美元交易,但其在12月能兑换的欧元仍可能少于1月。该专栏说明了在四种假设条件下,一个1万欧元的美元代币仓位会发生什么,其中包括文字中很少提及的一种情况:欧元走强与市场折价同时发生。这些数值为假设值,并非实际观测价格——欧元价值等于代币数量乘以美元价格,再除以每欧元兑美元数,四舍五入到最近的欧元,且未计费用和税费。
最后一个情景值得深思。两个事件单独来看都不算剧烈,但两者叠加可使一个发行方从未错过赎回的仓位损失近12%。而欧元存款账户则不会有任何损失。反过来也成立:欧元走弱会提升同一批代币的欧元价值,这正是为支付美元发票而非欧元账单而储蓄者的处境。
折价情景描述的是卖方在交易所能获得的金额。它们并未说明符合条件的持有者可向发行方主张的金额,这一区别决定了该测算在多大程度上适用于具体家庭。
从代币到欧元的路径
欧盟监管机构发布的联合情况说明书解释说,根据MiCA授权的电子货币代币赋予持有者按参考货币赎回的权利。适用哪些保护措施取决于代币和服务提供商。
Circle为USDC发布的欧盟白皮书展示了实际情况:欧洲经济区(EEA)持有者拥有美元赎回请求权,但须遵循Circle的程序,且该代币不属于欧盟存款担保和投资者补偿计划的覆盖范围。拥有该请求权的持有者可按面值赎回;而选择在交易所出售的持有者则只能获得市场报价。此后两者仍需将美元兑换为欧元。
余额的存放位置在任一选项之前又增加了一个环节。交易所中的代币只有在平台允许时才能出售或提取。自托管钱包中的代币则取决于持有者妥善保管私钥并发起有效的转账。
对于USDT的持有份额而言,时间因素尤为重要。调查于2025年8月进行;自MiCA过渡期于2026年7月1日结束后,获得许可的欧盟交易所不再上架USDT,因为Tether未寻求授权。持有USDT仍然合法,但保留该代币的欧元区持有者现在必须在去中心化或非欧盟平台出售,或将其置于自托管钱包中,才能开始任何向欧元的兑换。
当持有者真正尝试离场时这些瓶颈如何显现,是另一篇关于稳定币提现通道的Coindoo分析的主题,其起因是一位美联储官员对同一承诺表示质疑。
支付场景能否站得住脚?
欧洲央行自己也提出了这样一种可能性:其中部分资金是用于支付而非交易。在控制其他特征后,外国出生的受访者持有稳定币的可能性比本土消费者高出2.1个百分点,该专栏将这一模式描述为与跨境支付或汇款相一致。这只是一项未询问使用用途的调查中的相关性,欧洲央行也仅将其呈现至此。
专栏中引用的唯一直接测试是意大利央行7月发布的一项神秘顾客式测试。研究人员沿连接意大利与其他五个国家的通道发送200 USDC,使用选定的服务商,主要使用以太坊网络,日本则单独处理。他们发现,相较传统汇款渠道并无系统性成本优势,端到端时间根据资金的存入和提取方式,从不到20分钟到一到两个工作日不等。
对收款端的家庭而言,真正重要的比较是经过兑换和等待后实际到手的本币金额。区块链转账只是整个旅程中快捷的中间环节,而这段旅程的起点和终点都是银行账户和兑换柜台,意大利的测试表明,时间和成本正是消耗在这些环节上。
该专栏留下的问题
欧洲央行列出了三项漏洞,并表示若稳定币的使用范围扩大到加密交易之外,这些风险将会增长:挤兑与脱锚、清算美元储备的外溢效应,以及货币替代导致欧元被取代。这些是系统层面的担忧,欧洲央行明确表示,欧盟的MiCA框架已减轻了其中许多风险。
家庭层面的问题范围更窄,且这份数据仍未给出答案。该调查现在可以统计欧元区持有1万欧元或以上代币的人数,但无法判断这一余额是可自由支配的交易资金,还是某个家庭的唯一缓冲——在此之前,这一标题数字只能说明谁面临风险敞口,而无法说明程度有多严重。
来源:Coindoo

