欧洲央行表示,数字欧元离线支付将保持私密,而在线交易将受银行监控
要点速览
- •数字欧元的离线支付将把交易记录保留在用户设备上,且不会由 Eurosystem 直接关联身份。
- •在线数字欧元支付将可被金融中介访问,ECB 表示这是反洗钱合规所必需的。
- •ECB 调查数据显示,自 2019 年以来,欧元区销售终端现金使用率下降,而银行卡和移动支付增加。
- •ECB 计划设定持有上限和 24 小时商户清算要求,并表示若无此限制,最高可能有 €7000 亿资金流出银行。
- •欧洲议会和理事会正准备就法律框架投票,只有在立法通过后,发行才可开始。
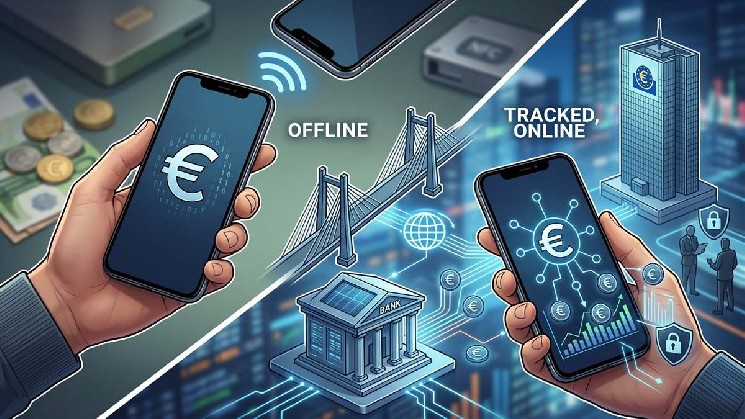
欧洲中央银行(ECB)已确认,通过数字欧元进行的离线支付将提供类似现金的隐私,而在线交易将继续处于商业银行机构的直接监控之下。
上述声明由 ECB 执行委员会成员 Piero Cipollone 作出。他的表态勾勒出一种双层隐私模式:强隐私仅限于离线通道,而连接通道——现代商业活动的主要集中地——则对金融中介保持可见。
在这一设计出台之际,ECB 正面对一个其自身调查数据已显示正在远离现金的支付格局:央行研究指出,自 2019 年以来,欧元区线下销售终端交易中以现金支付的占比持续下降,而银行卡和移动支付——通常由 Visa 和 Mastercard 等非欧洲网络处理——则不断增长。欧洲官员已将数字欧元部分视为支付自主权问题,为欧盟提供一种公共替代方案,以应对由私人、外部主导的支付通道。
离线隐私、在线可见
在离线模式下,交易记录将仅保留在用户设备上,Eurosystem 不会直接将身份与这些支付关联。然而,由于隐私仅被限定在离线场景,央行实际上将保密性降格为数字化经济中一个边缘性的使用案例。这与实体现金形成对比,现金在任何场景下都不会天然留下交易轨迹。
在连接通道中,金融中介将基于反洗钱(AML)监管合规的理由,全面访问交易数据。尽管 ECB 在在线环境中提到使用零知识证明以限制发行方央行接触数据,但商业银行获得的持续访问权限意味着日常交易仍处于机构监控范围之内——这一架构将个人隐私权置于集中式监管之下。
CBDC 与加密货币
这一框架强化了中央银行数字货币(CBDC)与比特币等加密货币之间本质上的差异。比特币旨在通过金融主权和去中心化赋予个人能力,而数字欧元则作为一种由国家推动的工具,用于集中控制和金融监管,并延续金融中介模式。
ECB 并非唯一朝这一方向推进:已有数十家央行在开发或试点零售 CBDC,从中国的 e-CNY 试点,到巴哈马 Sand Dollar 和尼日利亚 eNaira 等已上线项目——它们都属于国家发行、运行于集中治理基础设施之上的工具,而非无需许可的网络。
技术设计与用户承担风险
该技术设计在手机中纳入安全硬件元件,以缓解离线操作中的双重支付问题,但设备物理丢失或损坏的全部风险则直接转移给用户。由于离线余额仅存储于手机本身,设备遗失或损坏会使这些资金面临风险。
与推动无需许可互操作性的区块链技术不同,自由的加密资产市场之中,数字欧元引入了旨在保护传统银行体系的限制措施。
持有上限与商户清算规则
ECB 自身进行的模拟承认,如果没有持有上限,最高可能有 €7000 亿存款流出商业机构。因此,监管框架将对个人持有量设定严格上限,并要求商户在 24 小时内清算资金,这将直接限制公民储蓄和管理自身资本的自由。
立法步骤在前
在全球关于中央银行数字货币固有的大规模监控风险的警告声中,欧洲议会和欧盟理事会正准备就数字欧元法律框架进行投票——这一步将使欧洲数字支付系统中日益扩大的国家监管正式化。该立法提案由欧盟委员会于 2023 年 6 月提出,ECB 则于 2023 年 11 月进入该项目的正式准备阶段,并表示只有在该立法获得通过后,发行才能继续推进。

