DEX/CEX 现货交易量比接近 25%,去中心化交易所份额持续上升,但 UNI 交易所储备攀升令局面更为复杂
要点速览
- •根据 XWIN Japan 在 CryptoQuant 上发布的分析,2026 年 9 月 DEX/CEX 现货交易量比达到约 25%。
- •XWIN Japan 将 DEX 关注度上升归因于流动性和用户体验的改善、Hyperliquid 等永续合约 DEX 的兴起,以及对自我托管服务需求的增长。
- •分析师提醒,DEX/CEX 比率上升可能反映中心化交易所交易量下滑,且激励驱动的交易可能推高报告的活动量。
- •所谓 DEX 市场份额五年飙升超过 1,100% 的说法不应被视为已证实,因为它在很大程度上取决于起点和方法。
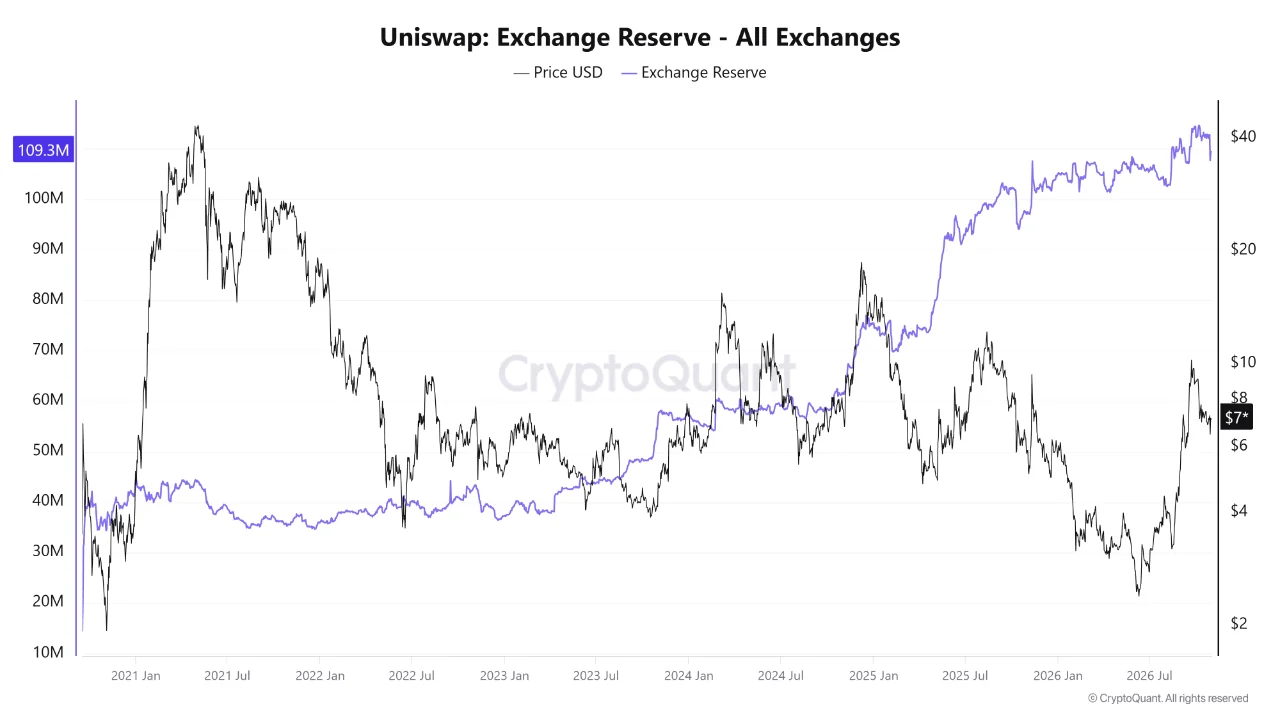
- •UNI 交易所储备从 2024 年的约 5,500 万至 6,000 万枚攀升至约 1.093 亿枚,这可能暗示潜在抛售压力,但并不能证明持有者有意卖出。
去中心化交易所势头渐强
去中心化交易所(DEX)的时代可能正在积聚动能,数据显示去中心化平台在加密货币现货交易中的份额稳步扩大。根据 XWIN Japan 在 CryptoQuant 上发布的分析,2026 年 9 月,DEX/CEX 现货交易量比达到约 25%。这一数字表明去中心化平台正在缩小与中心化平台之间的差距。两类平台在结构上有所不同:DEX 通过链上智能合约结算交易,交易者自行保管资金;而 CEX 则将用户存款保存在托管钱包中,并在内部系统撮合订单。
与此同时,Uniswap 的 UNI 代币交易所储备大幅上升,这一变化使整体局面更为复杂。数据表明采用率正在提高,但代币表现以及这一趋势的持久性仍存在疑问。
是什么推动了人们对 DEX 时代的关注?
XWIN Japan 在 CryptoQuant 上提出了这个问题:“DEX 的时代是否终于到来了?”该分析师写道,加密货币交易领域“正在发生结构性转变”。
根据该帖子,DEX/CEX 比率在 2026 年 9 月达到约 25%。该比率将去中心化平台上的现货交易量与中心化平台的交易量进行对比。
帖子列出了三个值得关注的趋势:DEX 在流动性、执行和用户体验方面的改善;Hyperliquid 等永续合约 DEX 的兴起;以及对自我托管金融服务日益增长的需求。每个趋势都关系到交易者如何决定下单地点。永续合约是 Hyperliquid 等平台所采用的合约类型,是一种没有到期日的衍生品。自我托管趋势则涉及两种模式之间长期存在的一个分野:托管在中介机构的资产在运营方出问题时仍面临风险,而使用用户自己的钱包交易则消除了这一特定依赖。
一些观察人士声称,DEX 市场份额在五年内飙升超过 1,100%。不过,该分析师表示,这一数字“在很大程度上取决于起点和方法”。不同的起始日期和计算方法可能显著改变结果。因此,该数字“不应被视为已得到证实”。
分析师还提醒,比率上升“可能反映的是 CEX 交易量下滑,而不仅仅是 DEX 需求增强”。此外,由激励措施驱动的交易也可能推高报告的活动量。这两个因素都会影响对比率的解读。
UNI 交易所储备令局面更为复杂
CryptoQuant 的 UNI 交易所储备图表显示,各交易所持有的 UNI 约为 1.093 亿枚,较 2024 年的约 5,500 万至 6,000 万枚大幅上升。该图表追踪交易平台上的代币余额。UNI 是 Uniswap 的治理代币,而 Uniswap 正是其交易量计入该比率 DEX 一侧的去中心化平台之一。在图表末端,UNI 的交易价格接近 7 美元。
交易所储备上升可能表明可供交易的代币增多。余额越大,意味着可以有更多供应在短时间内进行交易。帖子补充称,储备可能暗示潜在的抛售压力。不过,分析师澄清,储备“并不能证明持有者即将卖出”。
帖子还指出,“UNI 代币流向与 Uniswap 的交易活动并不是同一回事。”储备显示代币存放的位置,而协议活动反映的是实际交易。因此,仅凭该图表无法证实或否定 DEX 的增长。
XWIN Japan 表示,DeFi“正成为金融基础设施中越来越重要的一部分”,并补充说,“我们应当将平台采用与代币表现区分开来”。
接下来需要关注的指标包括 DEX 绝对交易量、活跃用户数、协议收入以及交易所储备。这些数字能够表明在奖励消失后活动是否仍在持续。帖子称,“即使激励措施消退,可持续的看涨逻辑也需要真实用户和手续费收入。”分析师最后表示,DeFi 的成功“仍有待衡量,而非理所当然”。
本文最初发表于 Blockonomi。

