AI数据中心建设支出同比增长46%至680亿美元年化速率,超大规模企业上调资本支出指引
作者: Wolf Street·
要点速览
- •美国数据中心建设支出在6月经季节性调整后达到680亿美元的年化速率,同比增长46%,自2022年1月以来增长超过500%。
- •人口普查局的建设支出数据未涵盖数据中心最昂贵的组成部分,包括服务器、网络设备和电力供应基础设施。
- •Alphabet、Meta和Microsoft合计将2026年资本支出指引设定在约5000亿至5400亿美元的区间,主要投向AI基础设施。
- •数据中心扩张正在引发专业劳动力、高带宽存储半导体、发电设备和电网电力容量等多方面的短缺。
- •AI基础设施成本的不断攀升正从其他经济部门抽离资源,并已开始传导至消费价格。
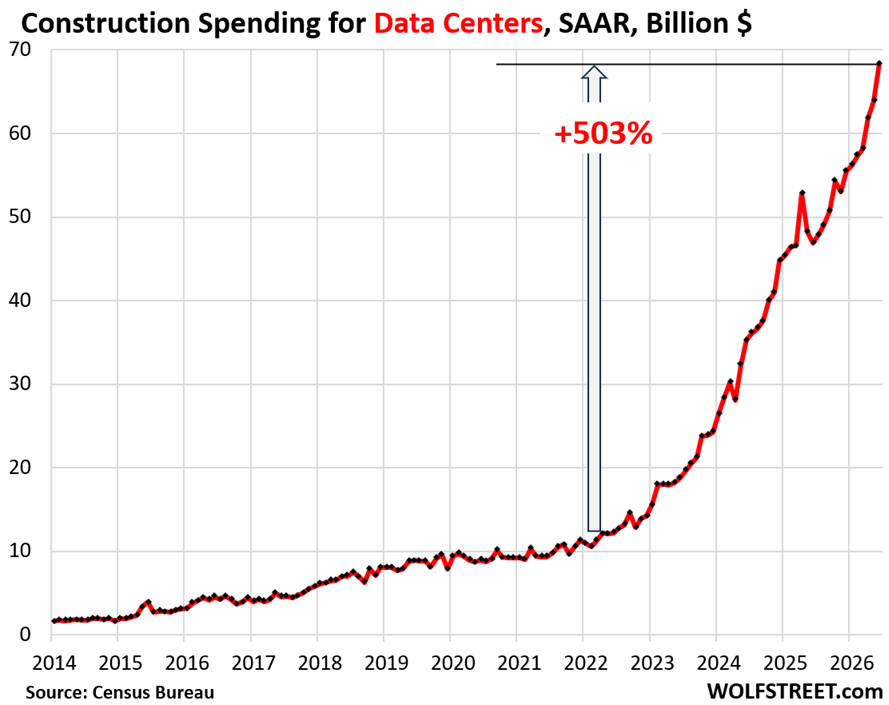
根据美国人口普查局发布的建筑数据,6月份美国数据中心建设支出环比增长7.0%、同比增长46%,经季节性调整后的年化速率达到680亿美元。自2022年初以来,数据中心月度建设支出已累计攀升超过500%,增长轨迹呈近指数级曲线。数据中心已成为人口普查局私人非住宅建筑统计系列中增长最快的类别之一,该系列追踪办公、零售、制造业及其他商业建筑的支出情况。
然而,这些数字仅反映了数据中心总投资的一部分。它们涵盖的是建筑本身的施工成本、周边场地改造费用以及集成到建筑结构中的设备(如暖通空调系统)。一个正常运行的数据中心中最昂贵的部分并未包含在这些数字中:服务器、机架、将服务器连接到互联网的网络设备、电力供应基础设施、备用发电机组以及输电线路等。数据中心建筑完工后,仍需大量额外投资才能将这一混凝土结构转变为完全运营的设施。
企业资本支出指引持续攀升
企业资本支出的公告不断被上调,支出增长呈现出指数级曲线的态势。在超大规模科技企业中,资本支出承诺涉及巨额资金,主要投向AI基础设施:
- Alphabet 将2026全年资本支出指引上调至1950亿至2050亿美元的区间,高于上一年的910亿美元。
- Meta 将2026全年资本支出指引上调至1300亿至1450亿美元的区间。
- Microsoft 将2026年资本支出指引上调至1750亿至1900亿美元的区间。
数千亿美元的企业现金流——此前本会用于股票回购或购买国债——如今正被投入AI基础设施。除现金流外,企业还在接近历史高位的价格水平上发行新股,借入大量资金,并承诺了更大规模的支出——其中相当一部分以表外方式安排——目的是尽可能快地推进AI基础设施建设。
供应链制约与经济连锁效应
数据中心建设的快速扩张正在多个领域引发短缺:
- 专业劳动力出现短缺,包括电工以及精通高压电力系统和工业级冷却系统的技术人员。
- 半导体出现短缺,尤其是AI加速器中使用的高带宽存储器(HBM)及其他存储芯片,随着数据中心电子设备需求激增,价格已大幅上涨。
- 电力方面,新设施所需的电力——一个大型AI数据中心可能需要数百兆瓦的用电量,相当于一座小城市的用电负荷——正在给电网带来压力,并推高电价。
- 发电设备同样供应紧张,包括变压器、开关设备和备用发电机组,部分组件的行业交付周期已远超历史正常水平。
制约因素清单延伸至更广泛的经济领域。由于AI相关支出似乎将快速推进置于成本管控之上,建设热潮正从其他经济活动中抽离资源。成本持续攀升,其中部分涨幅已开始渗透到消费价格中。
如此规模和速度的企业支出增长在历史上并不常见。这类陡峭的增长轨迹通常会在远未无限延续之前就遇到极限。然而,根据当前人口普查局数据和企业指引,这一拐点尚未到来。

