加密货币的下一轮增长或建立在美元之上,而非比特币
要点速览
- •Circle于9月21日推出一项服务,允许符合条件的机构客户通过第三方市场(上线时包括Morpho)以比特币支持的cirBTC为抵押品借入USDC。
- •Mastercard正在扩展受监管的稳定币结算能力,首先在部分市场支持USDC,并以分阶段方式通过网络合作伙伴增加对PYUSD、RLUSD和SoFiUSD的支持。
- •根据Visa Onchain Analytics的数据,在截至8月31日的12个月内,经调整的稳定币交易量增长58%,交易笔数增长35%。
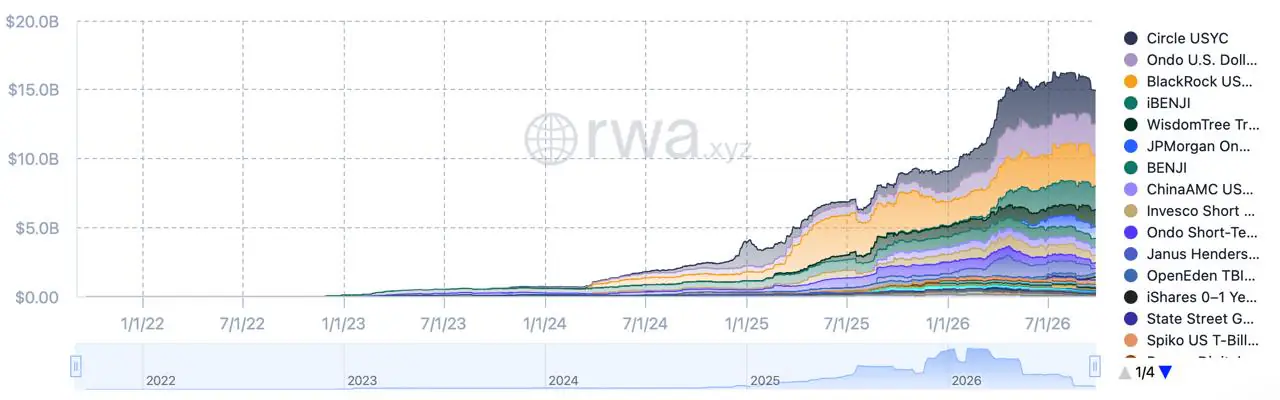
- •截至9月26日,代币化国债产品的已分配价值约为149.4亿美元;同时SEC的临时创新豁免为某些代币化美股的许可交易开辟了有条件通道。
- •美元计价产品可以深化链上基础设施,而不会创造对比特币或其他波动性资产的需求;稳定币仍面临发行方储备、赎回权和法律保护方面的风险。
在加密货币历史上的大部分时间里,参与的第一步只有一个选择:是否购买比特币。如今,这一入口不再是唯一的。企业或投资者现在可以通过美元余额、结算流程、以比特币作抵押的贷款或代币化基金进入同一金融体系——而无需先对比BTC价格做出判断。
这一转变支撑着一种不同的增长模式。美元计价产品可以通过熟悉的金融任务将用户、企业和资本带上链。它们或许会深化围绕加密货币的基础设施,但仅凭其自身,并不能创造对比特币、以太坊或其他任何波动性资产的需求。
链上金融为何需要美元工作余额
比特币可以作为投资工具、储备资产或抵押品,但作为工资发放、开票和短期现金管理的默认记账单位却并不合适。在商户、借款人或财务团队完成一笔交易之前,其价格可能已发生显著变化。与美元挂钩的代币——业内所称的稳定币——解决的是另一个问题:它在保持熟悉记账单位的同时,将转账与结算流程搬到区块链轨道上。
Circle于9月21日的发布展示了这种分工。根据官方公告,符合条件的Circle Mint客户可以以BTC支持的cirBTC作为抵押品,通过第三方市场(上线时包括Morpho)借入USDC。借款人保留对比特币的敞口;美元代币则是他们可以使用、记账或调动的流动性。抵押借贷本身是传统金融早已熟悉的结构——在不出售资产的情况下获取流动性——因此更新的部分是场所而非机制。它仍是一项设有资格限制的机构产品——并非大众市场信贷普及的证据——但它展示了这两种资产如何在同一笔交易中扮演不同角色。
结算轨道走向加密交易所之外
支付网络正从结算端测试同样的工作余额理念。Mastercard表示,其正在扩展受监管的稳定币结算能力,首先在部分市场支持USDC,并通过网络合作伙伴增加对PYUSD、RLUSD、SoFiUSD及其他代币——分别由PayPal、Ripple和SoFi发行——的支持。实际应用场景是后台结算:参与的金融机构可以测试某些债务能否在传统银行截止时间之外流转。Mastercard将其描述为分阶段扩展,而非全球全面上线,因此接下来增加哪些代币、市场和合作伙伴,将表明该能力是否能从试点走向生产环境。
在实践中,链上美元工作余额可用于:
- 发送或结算付款;
- 持有短期现金;
- 以加密资产抵押品借贷;
- 购买代币化金融资产。
使用数据也指向同一方向。Visa Onchain Analytics报告称,在截至8月31日的12个月内,经调整的稳定币交易量增长58%,交易笔数增长35%。经调整的指标比原始区块链总量更具参考价值,因为它们试图过滤掉可能推高头条数字的活动。
从美元余额到链上市场
当美元能够用于结算投资,而不仅仅是等待下一次加密货币交易时,它的用处就更大了。这正是代币化国债、基金和某些证券对稳定币故事至关重要的原因:它们赋予链上现金超越转账和加密交易所流动性的用途。
RWA.xyz代币化国债仪表板在9月26日查询时显示,已分配价值约为149.4亿美元。这一总量与传统国债市场相比仍然微不足道,但已足以确立代币化现金管理作为一个可运转的类别。更严峻的考验在于,投资者能否在二级市场可靠地进出这些产品,而不仅仅是认购新发行份额。
美国证券交易委员会(SEC)也开辟了一条将结算问题与投资产品联系起来的狭窄通道。其临时创新豁免允许符合条件的交易场所就某些代币化美股的许可交易寻求有条件豁免,该框架目前正公开征求意见。准入、托管和股东权利仍是核心条件;追踪股价的代币并不自动等同于拥有该股票。Coindoo的分析解释了为何SEC的代币化股票通道仍是一项受控的市场测试。
美元使用与加密资产需求之间的断裂点
从美元使用到更广泛加密货币市场的桥梁是间接的。美元产品可能将企业带上链;经常性余额可能为更好的钱包、托管和合规系统提供依据;更深的基础设施可能使其他资产更易获取。但最后一步仍取决于用户是否选择将该流动性部署到波动性代币、代币化证券或借贷市场中。
正因如此,稳定币的增长可以在很大程度上停留在美元闭环之内。一家企业可能用USDC进行周末付款,而一位投资者可能持有代币化国债以获取收益;这两种行为都未必增加对比特币的需求。更具说服力的采用情形应是用户和机构在支付、现金产品、抵押品和受监管投资市场之间流转——而不仅仅是持有更大的稳定币余额。
保持谨慎还有方法论上的原因。麦肯锡警告称,稳定币交易总量头条数据可能夸大实际经济用途,因为交易、内部转账和自动化活动混在数据之中。更高的交易量可能有意义,但并不能证明区块链支付已成为广泛的消费者习惯。
即便支付和投资用途扩大,一个独立的问题依然存在:每一枚链上美元究竟为其持有者提供了何种法律权利、赎回权和操作保障?
增长并不能消除新风险
将美元搬上链并不意味着没有风险。稳定币仍依赖发行方储备、赎回安排、法律权利和银行渠道。代币化资产可能带来转让限制、流动性稀薄以及与其所引用资产不同的权利。国际清算银行指出,可编程货币可以改善结算和抵押品流转,但在赎回、互操作性、诚信以及发行方角色方面仍留下难题。
因此,有意义的比较不是“加密货币对阵银行”,而是某一特定链上产品是否比现有替代方案提供更清晰、更廉价或更灵活的服务——以及在问题发生之前,其法律和运营保障是否明确。
什么才能证明这一转变是真实的?
证据应当不止于稳定币市值上升或比特币的一根大阳线。持久的变化应同时在多个方面显现:
- **更高的交易质量:**支付、工资、结算和企业转账活动随交易流量一同增长;
- **生产级应用:**卡、银行和财资产品超越有限的试点与公告;
- **二级流动性:**代币化国债、基金和股票产品变得更易买卖;
- **机构行为:**企业将链上美元用于日常财资和抵押品操作;
- 更明确的保障关于赎回、托管、信息披露和投资者权利的可操作规则。
下一座入口坡道或许不像加密货币
比特币可以在未来的扩张中保持核心地位,而不必是启动扩张的产品。下一位用户可能通过企业结算工具、受监管基金、钱包中的美元余额,或以其已有资产作抵押的贷款而来。
如果数字美元成为支付、结算、现金管理和投资的常规工具,那么加密货币的增长将建立在美元之上,而非比特币之上。这一基础日后能否支撑对波动性代币的投机需求,将取决于风险偏好和个人投资决策。而决定性的考验来得更早:链上美元余额能否转化为可重复的金融活动,而不仅仅是更大的稳定币供应量。
本文最初发表于Coindoo。

