第37周加密市场观察:比特币ETF资金外流、8万美元关口失守与流动性重置
要点速览
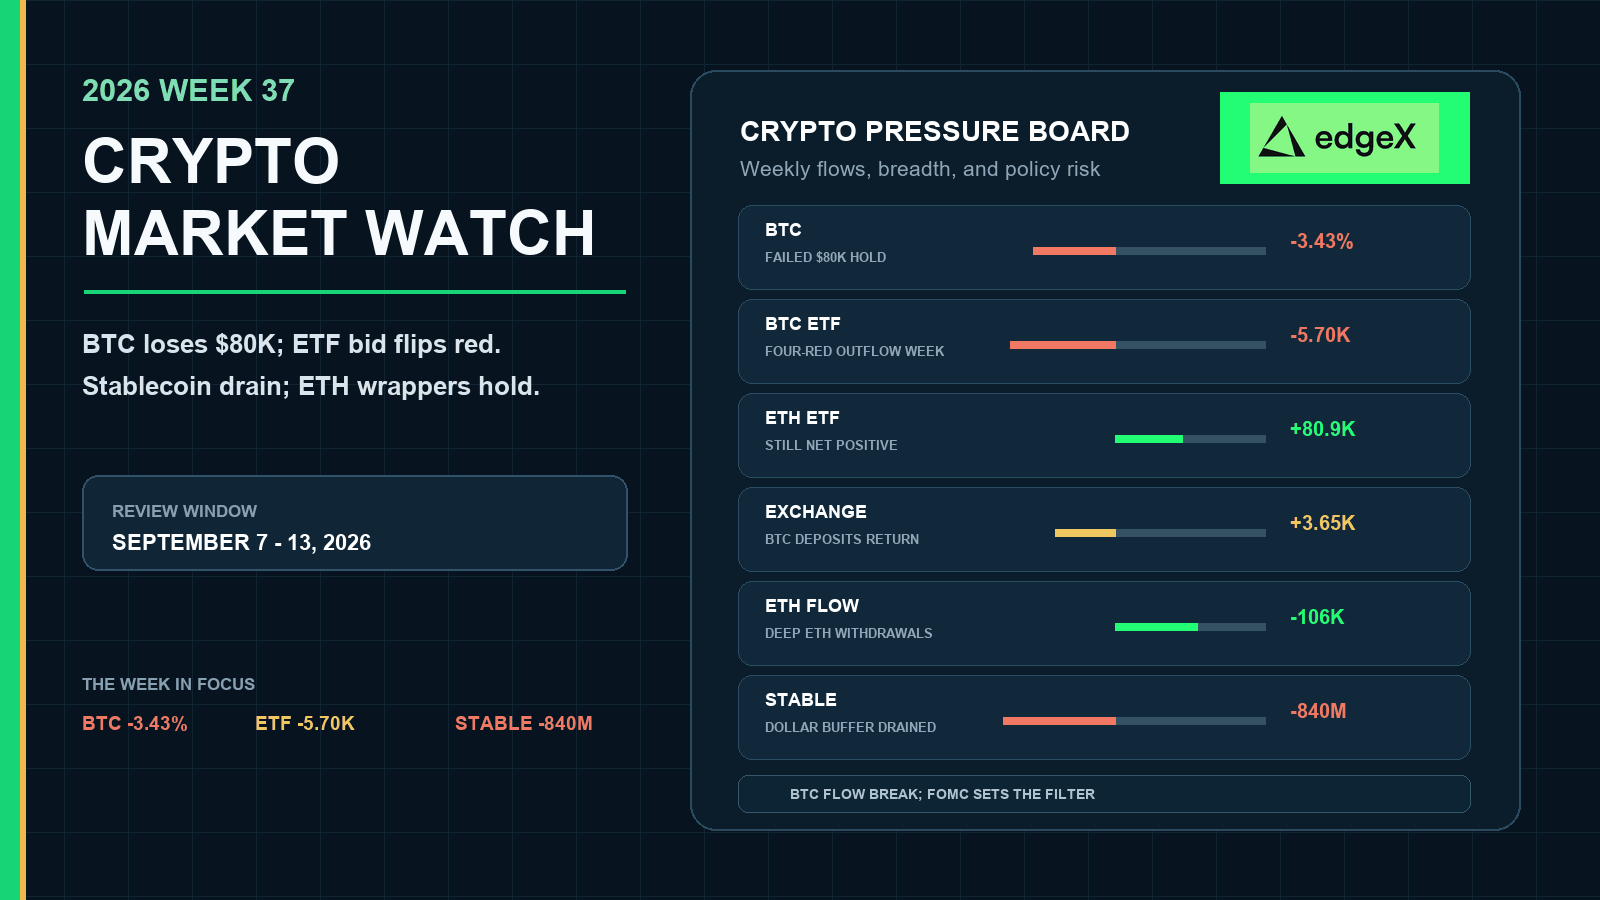
- •第37周比特币下跌约3.43%,9月10日短暂下探76,565美元,未能收复80,000美元关口,通胀、突破100美元的油价以及近90%的9月美联储加息概率令风险资产承压。
- •比特币现货ETF在9月8日至11日期间录得约5,700枚BTC(约4.63亿美元)的净流出,中断了连续三周的流入势头,而以太坊ETF保持净正值,吸纳了约80,890枚ETH(约1.97亿美元)。
- •链上持仓恶化:比特币交易所净流量转为约+3,648 BTC的净流入,稳定币交易所余额流失约8.4015亿美元,令政策周来临前的购买力进一步减少。
- •山寨币普遍跑输,SOL跌破100美元(−6.4%),XRP尽管ETF资金净流入仍下跌约9.1%至1.30美元附近,ZEC、LINK、ADA、SUI和DOGE等前期领涨币种回吐了第36周涨幅。
- •第38周的焦点在于9月15日至16日的FOMC决议和CLARITY法案的程序性路径:美联储若不那么鹰派,可能修复比特币ETF需求并遏制稳定币流失;若偏鹰派,则将延长这轮重置。
快速概览
第37周以惨痛的方式回答了第36周留下的悬而未决的问题。一旦通胀、油价以及9月加息概率重新主导宏观行情,此前的选择性反弹便未能延续。比特币失守80,000美元平台,录得连续多日的ETF资金流出周,而且在稳定币流动性撤离交易平台的同时,交易所余额再度回升。以太坊的机构面则保持相对更有建设性的分化——ETF申购仍为正值,且出现大额交易所提币——但价格依然未能摆脱宏观拖累而走出独立趋势。山寨币表现落后:SOL跌破100美元,XRP尽管有ETF资金流入仍走弱,ZEC、LINK、ADA、SUI和DOGE等前期领涨币种回吐了第36周的反弹涨幅。因此,第38周开局时面临比特币需求疲软、ETF产品线分化、美元缓冲变薄、山寨币广度受损的局面,还有两项政策催化剂,既可能稳定风险偏好,也可能延长这轮重置。
第37周将反弹转变为了资金流断裂
第37周已完成的行情记录比第36周留下的乐观预期更为重要。在消化平台上方的选择性反弹之后,市场必须证明ETF需求、交易所提币以及扩大化的山寨币参与度能够在下一次宏观冲击下存活。它们没能做到。更高的通胀数据、三位数的油价冲击以及不断上升的美联储加息概率迫使风险资产走低,而加密货币的资金流结构首先在比特币上出现断裂。
比特币失守80,000美元支撑
BTCC的9月7日至13日周报显示,比特币当周下跌约3.43%。价格从79,000美元上方回落,9月10日短暂下探76,565美元,随后一周剩余时间内始终未能收复并站稳80,000美元。这与第36周收于79,000美元高位区域并形成选择性反弹预期的行情截然不同。技术要点不仅在于周度跌幅,更在于一旦封装需求与交易所供应发生逆转,反弹后的平台便不再表现为一个被坚守的底部。
以太坊并未直线崩跌。它从2,500美元附近起步,9月11日一度冲高至约2,663美元,随后回落至2,500美元中低位区域直至本周收官。下跌周内的相对韧性并不等同于确认的领涨地位。两大主流币种的走势仍更多跟随利率路径,而非任何单一的加密原生催化剂。
资金流分化:比特币流出,以太坊仍获流入
第37周最重要的信号并非某根K线,而是比特币机构买盘出现断裂,同时其他封装产品仍保持选择性开放。
比特币ETF录得连续四日资金流出周
CoinGlass的9月8日至11日比特币ETF表格显示,约为−389、−1.53K、−3.61K和−172 BTC,总计约−5.70K BTC。没有出现类似第36周9月3日反弹那样的周中救场交易日。公开报道显示美元净流出接近4.63亿美元,仅9月10日就约达2.83亿美元,结束了连续三周的资金流入势头。CoinGlass后续页眉显示的总净资产约为989.1亿美元,凸显出在经历第37周的资金流出后,比特币ETF产品线进入第38周时资产基础更加薄弱。
以太坊ETF在双向路径中保持净正值
以太坊ETF原生单位资金流约为−9.76K、+13.97K、−12.12K和+88.80K ETH,总计约+80.89K ETH。这一数据仍具建设性,接近第36周的+89.28K ETH总量,但整周路径严重依赖9月11日单个大额申购日。BTCC的美元口径统计显示,以太坊基金当周净流入接近+1.97亿美元,为该口径下连续第四周正值。分化显而易见:比特币封装产品成为泄压阀,而以太坊封装产品仍在吸纳现金。
Solana与XRP保持净买入;HYPE出现逆转
Solana ETF资金流约为−6.75K、+108.39K、−4.93K和−3.04K SOL,总计约+93.67K SOL。本周之所以保持正值,完全是因为9月9日的巨额流入。XRP ETF在9月8日至10日期间净增持约+13.47M XRP,活跃窗口内没有出现资金流出的交易日。HYPE ETF则从第36周的+141K流入转为约−319.25K HYPE的净流出。因此,产品需求依然呈现选择性,而非全市场性的。
交易所与稳定币流动性转向防御
如果说第36周的软肋是BTC提币量衰减,那么第37周则将这一恶化明确化,并叠加了稳定币的流失。
比特币交易所净流量重新转为净流入
CryptoQuant的9月7日至13日全交易所BTC数据约为+208、+2,149、+2,417、−3,418、+2,725、+121和−553 BTC,总计约+3,648 BTC。继第35周的大额提币和第36周接近持平的−954 BTC之后,第37周的数据构成了供应端的警示。在ETF资金外流的同一周,可见的比特币重新回到了交易所。
以太坊加速流出交易所
ETH交易所净流量约为−2,244、−25,785、−1,404、+27,026、−36,435、−45,931和−21,493 ETH,总计约−106,267 ETH。这远大于第36周−15,527 ETH的提币规模。结合仍然为正的以太坊ETF申购,ETH产品线即便在现货价格震荡之际,仍保持着比比特币更强的吸纳特征。
稳定币余额萎缩
全稳定币交易所净流量约为−4.524亿美元、−7,380万美元、−1239亿美元、+2.311亿美元、−5.038亿美元、+6,580万美元和+1,690万美元,总计约−8.4015亿美元。第36周+5.9335亿美元的美元缓冲重建已不复存在。最大规模的流失出现在周初以及9月11日,因此后期的修复日未能恢复原有缓冲。在加息周来临之际,交易所稳定币可用量的减少意味着可用于立即实现V形修复的弹药更少。
| 第37周信号 | 读数 | 结果意味着什么 |
|---|---|---|
| BTC价格,BTCC周度 | 约−3.43%;低点76,565美元;未能站稳8万美元 | 反弹平台在宏观压力下失守 |
| ETH价格,BTCC周度 | 冲高至约2,663美元,收于2,500美元中低位附近 | 震荡剧烈,并非干净利落的脱身 |
| BTC ETF净流量 | 约−5.70K BTC;约−4.63亿美元 | 三周流入势头中断 |
| ETH ETF净流量 | 约+80.89K ETH;约+1.97亿美元 | ETH机构买盘依然存在 |
| SOL / XRP / HYPE ETF | +93.67K SOL / +13.47M XRP / −319.25K HYPE | 封装产品分化,HYPE逆转 |
| BTC交易所净流量 | 约+3,648 BTC | 净流入取代了第36周的轻微流出 |
| ETH交易所净流量 | 约−106,267 ETH | ETH吸纳力度强于BTC |
| 稳定币交易所净流量 | 约−8.4015亿美元 | 美元缓冲由重建转为流失 |
山寨币回吐第36周反弹涨幅
第37周是山寨币风险规避的一周,而非又一轮隐私币与高贝塔领涨的行情。在第36周的补涨反弹之后,CoinGecko截至9月中旬的多资产上市快照显示,大多数大中型市值山寨币的表现落后于本已疲软的比特币周线。加密货币总市值维持在约2.60万亿美元,比特币主导率约为58.5%。资金以防御性方式集中,而非轮动至第二轮山寨币行情。
下表使用CoinGecko上市快照进行相对排名。七天涨跌幅覆盖第37周后期至疲软的第38周开局,因此它们反映的是市场广度证据,而非对所有币种第二次经过认证的完整周度记分板。BTCC仍是比特币第37周已完成−3.43%周跌幅的锁定数据来源。
| 资产 | 快照价格 | 7日涨跌% | 信号含义 |
|---|---|---|---|
| SOL | 约97.38美元 | −6.4% | 尽管SOL ETF周度仍为正值,仍跌破100美元 |
| XRP | 约1.30美元 | −9.1% | 即便XRP ETF净申购为正,价格依然滞后 |
| BNB | 约714.76美元 | −5.6% | 大市值贝塔随整体环境降温 |
| HYPE | 约77.77美元 | −9.5% | 随着HYPE ETF资金流转为流出而走软 |
| ZEC | 约1,130美元 | −5.5% | 较第36周末约1,213美元的领涨溢价降温 |
| DOGE | 约0.0802美元 | −11.3% | 高贝塔迷因币/大市值滞后 |
| ADA | 约0.1955美元 | −11.5% | 第36周反弹逆转 |
| LINK | 约10.91美元 | −13.1% | 基础设施类贝塔表现落后 |
| SUI | 约0.692美元 | −15.6% | 大市值回吐幅度最深之一 |
| UNI | 约6.33美元 | −7.3% | DeFi补涨行情消退 |
| AVAX | 约7.29美元 | −8.8% | 中等市值L1承压 |
| BCH | 约219.63美元 | −15.3% | 相对主流币深度滞后 |
| NEAR | 约2.36美元 | +0.1% | 罕见的持平异类 |
| XMR | 约508.75美元 | +2.1% | 隐私币相对韧性 |
| WLD | 约0.36美元 | −21.3% | 高贝塔中等市值滞后 |
| DOT | 约0.95美元 | −20.7% | 高贝塔中等市值滞后 |
大市值山寨币失守反弹后平台
Sol是比特币之外最明显的大市值技术性失败。快照显示SOL处于97美元附近,七天跌幅约6.4%,跌破其自第36周以来一直坚守的100美元区域。这一点之所以重要,是因为Solana ETF当周申购仍为净正值。一旦宏观风险规避来袭,仅凭产品需求无法阻止现货回吐该平台。
XRP呈现出类似的分化。ETF封装产品仍吸纳了约+13.47M XRP,但价格位于1.30美元附近,七天跌幅约9.1%。BNB回落至约715美元(−5.6%)。HYPE跌至高70美元区域(−9.5%),其ETF封装产品从第36周的流入转为约−319K HYPE的净流出。残余申购不足以抵消贝塔抛压。
前期领涨币种与高贝塔币种逆转最剧烈
第36周的领涨阵容未能守住。ZEC绝对价格仍停留在1,130美元附近的高位,但接近−5.5%的七天读数以及相较第36周末约1,213美元参考位的回落表明隐私币冲刺已然降温。UNI(−7.3%)、DOGE(−11.3%)、ADA(−11.5%)、LINK(−13.1%)、SUI(−15.6%)和BCH(−15.3%)的表现均落后于比特币已锁定的周度跌幅。WLD和DOT等中等市值高贝塔币种的七天跌幅超过20%。
相对异类寥寥无几。NEAR大致持平,XMR则保持约+2.1%的小幅正值。这是下跌行情中的选择性韧性,而非山寨币风险偏好得以存续的证明。市场广度未能通过第36周的修复测试:此前超跌的输家没有继续反弹,领涨者也没有继续领涨。
特立独行的迷因行情未能修复市场贝塔
BTCC指出BSC股票迷因币种以及政治题材的LAPTOP发行属于高波动性的插曲,其中出现了极端的暴涨暴跌模式。Venice Token和Bitway的强势仍属特例。这些行情可以主导社交媒体信息流,却无法修复比特币ETF需求、稳定币余额或大市值山寨币平台。可以得出的结论是山寨币被迫去风险,而非第二轮山寨币季节。
宏观通过油价、通胀与加息概率为加密资产重新定价
第37周加密市场的下跌并非主要源于某个特定协议事件。8月CPI同比3.4%、坚挺的PPI以及油价突破100美元,将9月FOMC加息概率推向约90%。这一组合抬升了实际收益率与美元压力,打击了黄金,并消除了曾帮助比特币在第36周末收于79,000美元高位区域的软着陆宽慰情绪。加密货币再度以高贝塔风险资产的姿态交易。
政策周如今决定资金流断裂能否愈合3>
第38周将迎来9月15日至16日的FOMC决议与沟通、参议院CLARITY法案的程序性路径,以及Circle的Arc主网等机构日历事件。美联储若释放不那么鹰派的信号,可能有助于修复比特币ETF需求并遏制稳定币流失。若美联储维持鹰派加息加从紧指引,或者监管方面令人失望,第37周的资金流断裂将持续存在。
第38周展望:在政策二元格局下防守
第38周覆盖2026年9月14日至20日。基准情形是在政策二元格局下进行防御性盘整,而非立即重演第36周的反弹。比特币以低于失守的80,000美元关口的姿态进入本周,ETF资金流出刚刚发生,交易所净流入上升,稳定币余额走低。以太坊则以更好的封装产品与提币证据进入本周,但价格尚未表现出独立于宏观的走势。
建设性路径需要比特币需求止住失血
第一,比特币ETF交易日需要停止出现连续四日流出的集群,至少要稳定在持平至净正值附近。第二,BTC交易所净流量应重新转向净流出,而非连续多日的净流入。第三,稳定币交易所净流量应停止约8.4亿美元式的流失。第四,如果以太坊产品线要引领修复,其仍为正值的ETF买盘需要转化为更不脆弱的ETH价格。在点位与广度方面,建设性情形是:BTC守住70,000美元中高位,ETH守住2,500美元低位,SOL收复100美元,XRP在1.30美元上方企稳,ZEC、LINK、ADA和SUI等前期领涨币种停止相对比特币的落后表现。
下行路径始于又一个ETF流出周或鹰派FOMC
若比特币ETF再现净流出周、稳定币二次流失,或美联储的表态组合使加息概率维持高位,则第37周更可能是更深层次需求重置的开端,而非单周的冲刷。最初的机械性警示信号将是:BTC失守70,000美元中部而交易所净流入依然为正、ETH的ETF买盘衰减、SOL持续低于100美元,以及SUI、LINK和DOGE等高贝塔山寨币继续跑输比特币。
第38周的判断标准不在于迷因行情能否冲高,而在于比特币封装需求、交易所美元流动性和山寨币广度能否在三者在同一周内全部断裂之后企稳。如果能企稳,第37周就只是一个仍然可守区间内失败的反弹。如果不能,市场将不得不以更少的ETF支持和更少的稳定币弹药来重建需求。
带杠杆交易加密货币——无需放弃托管权
去中心化永续合约交易所早已远非小众。根据CoinGecko的《2025年度加密报告》,DEX永续合约交易量去年激增346%,达到6.7万亿美元,同期中心化交易所的未平仓合约量下降了20.8%。交易者正在将大量资金投入链上衍生品,原因很直接:对手方风险真实存在,托管事故时有发生,而抗审查至关重要。
edgeX是一个为希望在保持控制的前提下获得市场准入的交易者而构建的去中心化永续期货交易所。它的独特之处在于:
- 无需KYC,无准入门槛。连接钱包即可开始交易。无需身份验证或账户审批。
- 真正的自我托管。edgeX将链下订单撮合与由以太坊保障的可验证链上结算相结合。即使运营商离线,强制提款机制也能确保资金可直接从区块链上找回。
- 深度流动性,极窄点差。edgeX在一个基点点差内维持1,000万美元的市场深度,超过10万美元的交易滑点低于0.1个基点。
- 高达100倍杠杆。交易者可根据自身风险框架调整仓位,无论是对冲敞口还是顺势交易。
- 140%交易手续费奖励。活跃交易者可通过交易活动赚取奖励,降低高频策略的净成本。
- 机构级基础设施。edgeX每秒可处理高达20万笔订单,撮合延迟低于10毫秒。
在edgeX开始交易加密永续期货,让您的市场观点发挥价值。
常见问题
第37周加密市场观察覆盖哪些日期?
本回顾覆盖2026年9月7日至9月13日,采用UTC日期。第38周指2026年9月14日至20日。
比特币为何在第37周走弱?
比特币下跌约3.43%,原因是通胀、油价突破100美元以及不断上升的9月FOMC加息概率对风险资产构成压力。价格在9月10日下探76,565美元后失守80,000美元关口,此后再未实现干净利落的收复。
ETF数据显示了什么?
比特币现货ETF在美国四个交易日中流失约5.70K BTC,约−4.63亿美元,结束了连续三周的流入势头。以太坊现货ETF仍净流入约80.89K ETH(约+1.97亿美元)。Solana和XRP ETF封装产品保持净正值,而HYPE ETF转为约−319.25K HYPE。
交易所资金流是否印证了需求?
比特币方面是否定的,以太坊方面则更肯定。BTC交易所净流量转为约+3,648 BTC的净流入。ETH交易所净流量扩大至约−106,267 ETH。稳定币交易所净流量转为约−8.4015亿美元,逆转了第36周的流动性重建。
第36周反弹后山寨币表现如何?
山寨币表现落后。在CoinGecko上市快照中,SOL跌至约97美元(7日−6.4%),XRP约1.30美元(−9.1%),SUI约−15.6%,LINK约−13.1%,ADA约−11.5%,DOGE约−11.3%。ZEC在第36周领涨后在1,130美元附近降温。SOL和XRP ETF的正向申购未能阻止现货走软。迷因币的冲高仍属个别现象。

