加密货币第三季度涨势掩盖了收入的急剧下滑
要点速览
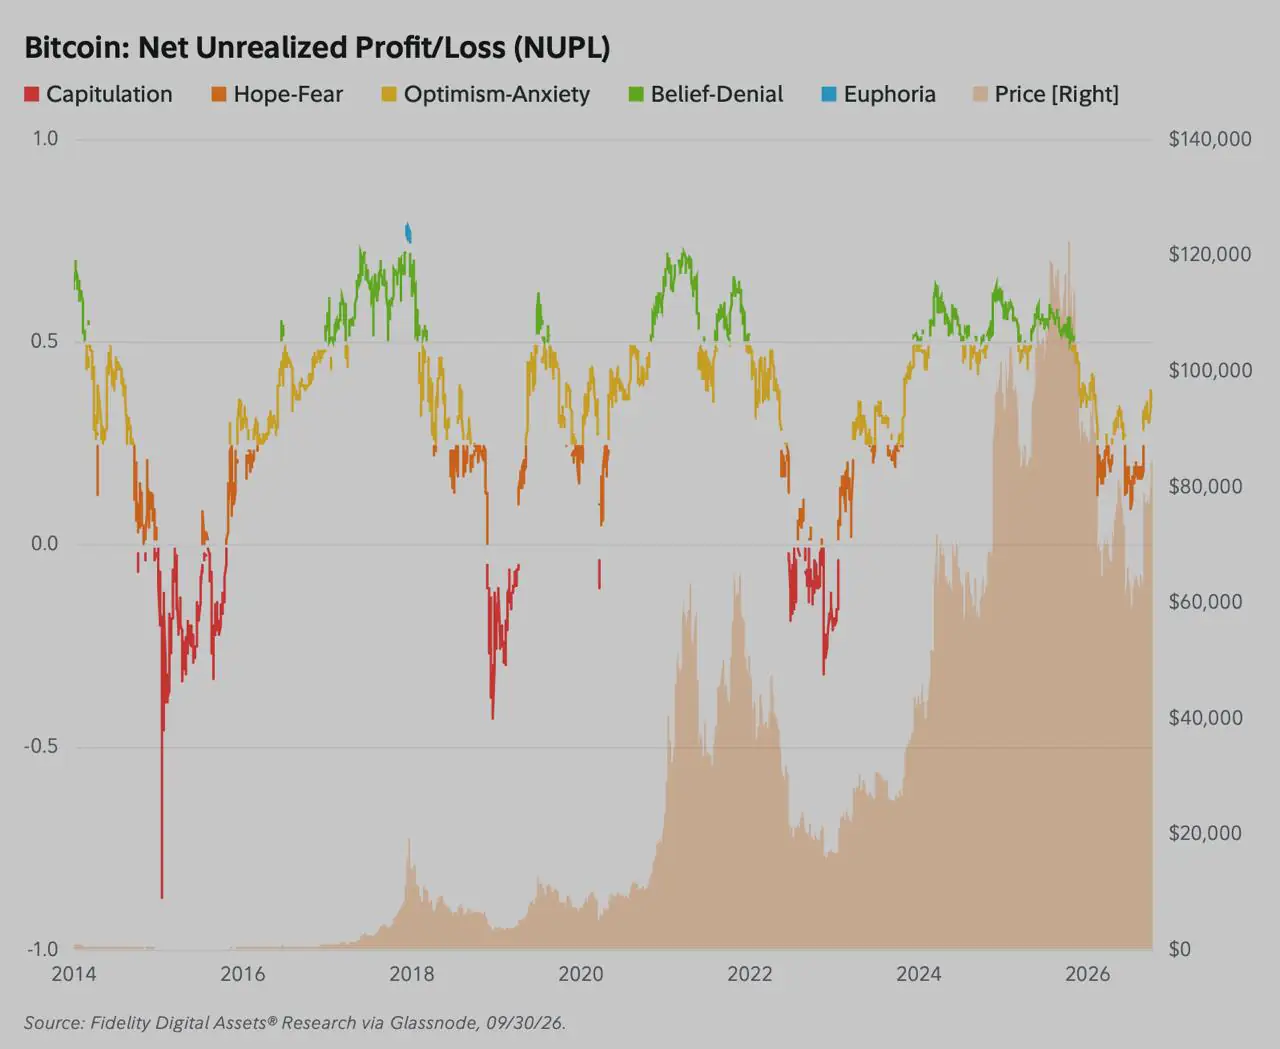
- •BTC第三季度NUPL从0.09升至0.36,很大程度上源于43%的价格上涨——该指标会随价格机械性上升,无需大量新资金。
- •以太坊过去12个月网络费用下降31%至2.04亿美元,是报告中唯一的“负面”评级,rollup的普及和Layer 1稳定币结算额45%的降幅侵蚀了基础层收入。
- •Solana交易量和地址增长创下纪录,季度费用年化约2.24亿美元,但平均SOL持有成本仍比总体成本基准低约7.4%,相当于约55亿美元的未实现亏损。
- •BTC矿工比上一减半周期多捕获约22%的收入,原因是算力同比增长9%的降幅——由矿企将算力转向AI工作负载所致——推动哈希价格上涨25%。
- •以太坊和Solana的亚美分费用意味着巨额转账量几乎不产生协议收入,因为代币持有者的价值通过销毁、质押收益或挖矿激励等间接渠道累积,而非直接分配。
在加密货币市场第三季度涨势的表象之下,链上费用生成呈现出一幅分裂的图景:以太坊(Ethereum)基础层费用收入跌至多个季度以来的低点,Solana交易活动的激增仅产生了有限的协议现金流,而BTC的盈利能力回升在很大程度上反映的是价格上涨,而非新资金的流入。
这些数据来自富达数字资产的 Q4 Signals Report,该报告于10月28日发布,数据截至9月30日。该系列报告追踪主要网络的费用生成、用户活动和持有者盈利状况,为读者提供每季度一次的检查点,用于判断价格涨幅是否与链上基本面相匹配。
关键数据
- BTC在第三季度上涨43%,其NUPL从0.09升至0.36。
- ETH上涨71%,而其年度网络费用却下降了31%。
- SOL上涨61%,其季度费用节奏年化约2.24亿美元。
- 尽管吞吐量创下纪录,SOL持有者的成本仍比其平均成本基准低约7.4%。
BTC的盈利回升主要反映了涨势本身
富达衡量BTC盈利能力的核心指标是净未实现盈亏(NUPL),该指标在本季度从0.09升至0.36。按照 Glassnode 的定义,NUPL等于市值与已实现市值之差除以总市值。已实现市值按每枚代币最后一次链上转移时的价格计价,从而确立网络的总体成本基准。
NUPL读数为0.36表示总体账面收益占市值的36%。这并不意味着36%的活跃钱包或投资者处于盈利状态。
由于现行现货价格同时出现在计算式的分子和分母中,市场整体上涨可以在无需大量新资金的情况下机械性地推高NUPL。第三季度初,NUPL读数为0.09,意味着网络的已实现成本基准约为其市值的91%,即1 − 0.09 = 0.91。在保持该总体成本基准不变的情况下,将BTC季度43%的涨幅应用于市值,可得出以下敏感性计算:
1 − (0.91 ÷ 1.43) ≈ 0.36
Coindoo使用富达四舍五入后的输入数据进行敏感性计算,结果与富达报告的终值完全吻合。该计算无法追踪单个钱包的换手情况,但表明BTC盈利能力的表面改善在很大程度上是涨势本身的算术结果。
报告中还有一个数据点暴露出方法论上的不一致。富达还表示,BTC交易价格比其总体成本基准高出45%,按标准公式这对应约0.31的NUPL,而0.36的读数则对应价格高出成本基准约56%。尽管存在这些细微的方法论差异,总体结论仍然成立:BTC的盈利信号追随其价格,而更广泛的市场参与度依然低迷。
以太坊价值上升,费用却在萎缩
Ether在三种资产中表现最强,上涨71%,NUPL从深度负值区(−0.43)回升至正值区(0.16)。然而,支撑底层协议的现金流却出现恶化。
根据富达的 完整报告,过去12个月的网络费用下降31%,从2.94亿美元降至2.04亿美元。富达将以太坊的网络费用评为“负面”——这是整份报告中唯一的此类评级。期内日均费用仅为38.4万美元,波动区间为13.3万至150万美元。
主网使用量随收入同步收缩。以太坊30日平均交易笔数下降10%,跌破每日两百万笔,活跃地址总数减少6%。具有经济相关性的地址增加了30%,表明零售交易已离开基础层,而高价值的机构结算仍在持续。
富达毫不客气地指出:过去一年基础层区块空间的大幅扩张,尚未带来经济需求的相应增长。即将进行的Glamsterdam升级计划进一步扩大吞吐量,将为本已供过于求的主网执行市场注入更多容量。
这种活动与基础层收入之间的脱节与以太坊的模块化扩容架构直接相关。现代rollup在链下执行交易,并将压缩后的数据批次发布回Layer 1,在降低用户成本的同时,也系统性地剥离了基础层的费用收入。以太坊的 扩容文档 描述了rollup在这一架构中的作用。
对ETH持有者而言,这一架构转变带来了深远的经济权衡。基础费低迷减少了根据EIP-1559被永久移出流通的ETH数量,使该资产在本季度处于净通胀状态。与此同时,收入收缩也直接削弱了质押收益的实际构成,在优先小费有限的情况下,验证者收益被压缩至接近纯发行奖励的水平。
稳定币活动反映了这种从Layer 1的迁移。季度最后30天,以太坊上的日均稳定币结算额降至370亿美元,较第一个月670亿美元的日均水平下降45%,因为交易量持续流向成本更低的执行环境。
Solana的费用在滞后数据反映之前已开始好转
Solana呈现出最明确的运营扩张证据。月交易量增长23%至历史新高,活跃地址增长53%,新增地址增长50%,具有经济相关性的地址激增58%。
低费用区块链尤其容易受到自动化钱包垃圾交易的干扰——Coin Metrics在其 地址方法论 中强调了这种测量偏差。尽管如此,具有经济相关性的地址增长58%,表明存在真实的用户增长,而非单纯的网络噪音。
Solana的滞后收入数据掩盖了这一季度内的加速。过去12个月费用下降13%至1.93亿美元,主要原因是滚动窗口在纳入新数据的同时剔除了该网络历史上高活动时期的峰值。单看本季度则显示出明显的加速:日均费用捕获达92.2万美元,年化运行率约为2.24亿美元。
这一季度节奏已超过滞后一年的数据,富达由此得出结论:Solana旷日持久的费用下滑终于开始构筑坚实的底部。
稳定币流通速度也随交易量一同加快。Solana每天处理的稳定币转账超过100亿美元,较第二季度增长20%,使其与以太坊之间的交易量差距缩小至260亿美元(年初时接近600亿美元)。与此同时,Solana的原生稳定币供应增长9%(13.7亿美元),远超整个稳定币市场0.5%的温和增速。
然而,这一运营势头尚未完全修复投资者的资产负债表。Solana的NUPL从−0.73回升至−0.08,但平均SOL代币的成本仍比其总体成本基准低约7.4%,相当于全网约55亿美元的未实现亏损。
因此,原始吞吐量的增长快于资本回报。Solana的用户数量与以太坊的金融深度之间的比较依然值得关注:处理高吞吐量的交易并不自动转化为机构资产负债表上的价值。
转移资金不等于赚取资金
总体转账量衡量的是有多少资本在流动,而不是协议从这些流动中捕获收入的能力。富达指出,以太坊上的稳定币转账费用估计已连续四个季度低于1美元,而Solana的中位数交易费始终低于十分之一美分。
在这种情况下,数十亿美元的流动性可以在任一链上流转,而对协议收益几乎没有影响。这些经济活动最终有多少归于代币持有者,完全取决于各网络费用捕获机制的设计:
- BTC: 交易费在程序化区块补贴之外直接归矿工所有,仅作为运营激励,而非代币累积机制,详见 BTC开发者指南。
- 以太坊: 基础费被永久销毁以减少ETH流通量,优先小费则支付给出块验证者。该机制见 以太坊Gas文档。
- Solana: 基础费的50%被销毁,剩余一半归验证者;优先费全部归区块生产者,详见 Solana文档。
在所有三个网络中,链上活动均通过间接渠道传导至代币持有者——通过挖矿安全、验证者质押收益或供应减少——而非直接的股息式权益分配。当交易费崩塌或被锁定在亚美分级水平时,这些价值累积渠道便会迅速枯竭。
BTC矿工增收的原因不同
BTC的根本投资逻辑长期以长期持有为核心,而非高频交易吞吐量,因此费用生成乏力对该资产的存在性影响较小。不过,最新的挖矿数据显示,即使在链上费用生成停滞的情况下,矿工收入仍可以增长。矿工并非依靠用户支付更多satoshis进行交易,而是受益于供给侧算力的合理化调整。
在BTC从2025年末高点回调之后,几家大型矿企将电力基础设施和高性能计算资产从SHA-256哈希运算转向托管人工智能工作负载。因此,全网算力同比下降9%。
随着竞争压力缓解,哈希价格——单位算力的预期收入——上涨了25%。因此,尽管区块补贴规模是上一次减半周期的两倍,矿工仍比上一减半周期多捕获了约22%的收入。矿工利润率的改善源于国内竞争的减少,而非交易需求的自然增长。
三张网络,三种答案
第三季度为市场三大代币带来了相同的价格顺风,但揭示了三种截然不同的基本面面貌。BTC账面盈利能力的飙升以近乎数学般的精度映射其价格走势,而其挖矿经济则依靠向AI计算的转型,而非区块空间需求。以太坊的市值在扩张,但在rollup迁移的重压下,其基础层年度费用收入萎缩31%至2.04亿美元。与此同时,Solana在创纪录的用户吞吐量下确立了约2.24亿美元的年化费用运行率,但其一贯的亚美分费用模型使该网络的代币持有者成本仍比平均成本基准低7%以上。
由于数据集仅更新至9月30日,富达下一份Signals报告将首次检验Solana的季度费用底部能否守住、以太坊的滚动费用下滑是否趋稳,以及BTC的盈利能力是否继续比网络使用情况更贴近价格走势。
本文仅供参考,不构成财务或投资建议。

