信用市场目光转向CoreWeave,违约保险定价显示AI超大规模厂商债务风险
要点速览
- •CoreWeave五年期债券自7月以来已下跌16%,收益率从10%升至15%,这一水平通常与财务困境企业相关。
- •据《经济学人》分析,信用违约互换定价显示CoreWeave未来五年无法偿付债务的概率已升至60%以上。
- •投资者日益担心,处于AI热潮中心的企业无法产生足够的现金流来偿付其庞大且日益不透明的债务。
- •信用市场的压力已蔓延至股市,以科技股为主的纳斯达克指数回落至5月中旬的水平。
- •行业面临到2030年5.5万亿美元之问:鉴于数据中心、芯片和电力需要前期投入而回报需多年累积,借贷能否超出现金流以支撑规划的AI基础设施支出。
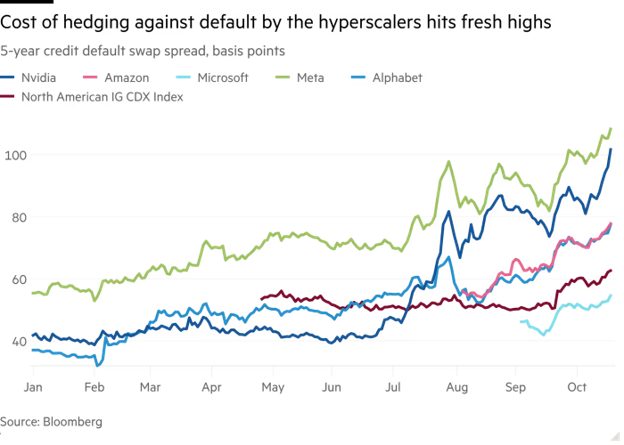
信用市场已将目光转向CoreWeave,而担忧如今已蔓延至人工智能热潮核心的各家公司。这家数据中心运营商的违约保险定价显示出较高的风险预期,股票投资者也开始动摇。以债务融资的AI基础设施支出已成为全球信用市场最受关注的主题之一。
据 The Economist 报道,信用市场正逼近CoreWeave。这家为人工智能模型出租数据中心容量的“新型云”(neocloud)所发行的五年期债券价格自7月以来已下跌16%,收益率目前为15%——这一水平通常与财务困境企业相关——而7月时为10%。债券价格与收益率走势相反,因此这轮抛售意味着投资者如今要求更高的回报才愿意持有该债务——这正是市场在感知违约风险上升时通常要求的补偿。根据该刊物的分析,为CoreWeave违约提供保障的信用违约互换价格显示,该公司未来五年无法偿付债务的概率已升至60%以上。信用违约互换是一种衍生品合约,其功能类似于针对借款人无法偿还债务的保险。
《经济学人》9月发布的一份单独报告指出,CoreWeave等新型云运营商的规模正变得越来越大,风险也越来越高。
投资者日益担心,处于AI热潮中心的企业将无法产生足够的现金流来偿付其巨额债务。在此类情形中,信用市场信号格外重要,因为债权人在公司资本结构中的受偿顺序优先于股东,使债务定价成为衡量偿付能力风险最敏感的指标之一。这些担忧已从信用市场蔓延至股票市场并引发震荡:以科技股为主的纳斯达克指数在大幅下跌后,已回落至5月中旬的水平。投资者正在定价一个规模越来越大、越来越不透明——且风险日益上升的债务存量。
Econbrowser 引用了前一日Financial Times]() 对AI热潮中大型参与者的分析报道,同时呼吁读者也关注参与这轮热潮的小型参与者。
这篇评论将整场争论归结为其所称的5.5万亿美元(到2030年)之问:借贷规模真的能超出现金流到所需程度,以支撑行业规划的AI基础设施资本支出吗?这既是规模问题,也是时间问题:AI的物质基础——数据中心、芯片和电力——的支出通常需要提前投入,而其预期回报则需多年才能累积实现。

