Coinbase股票在高盛和摩根士丹利上调目标价后关注突破
要点速览
- •摩根士丹利给出的$250目标价意味着,相较Coinbase$175.20的收盘价,股价约有43%的上涨空间。
- •Coinbase去年通过与Circle及USDC的合作关系创造了超过$1 billion的稳定币收入。
- •分析师预计,公司第三季度营收为$1.16 billion,第四季度营收为$1.34 billion,均低于相应的上年同期水平。
- •预计明年公司年营收将增长近30%至$6.7 billion,推动力来自新产品逐渐获得发展动力。
- •COIN已升至50日EMA上方;技术分析将$141.30视为支撑位,将$250视为潜在阻力位。
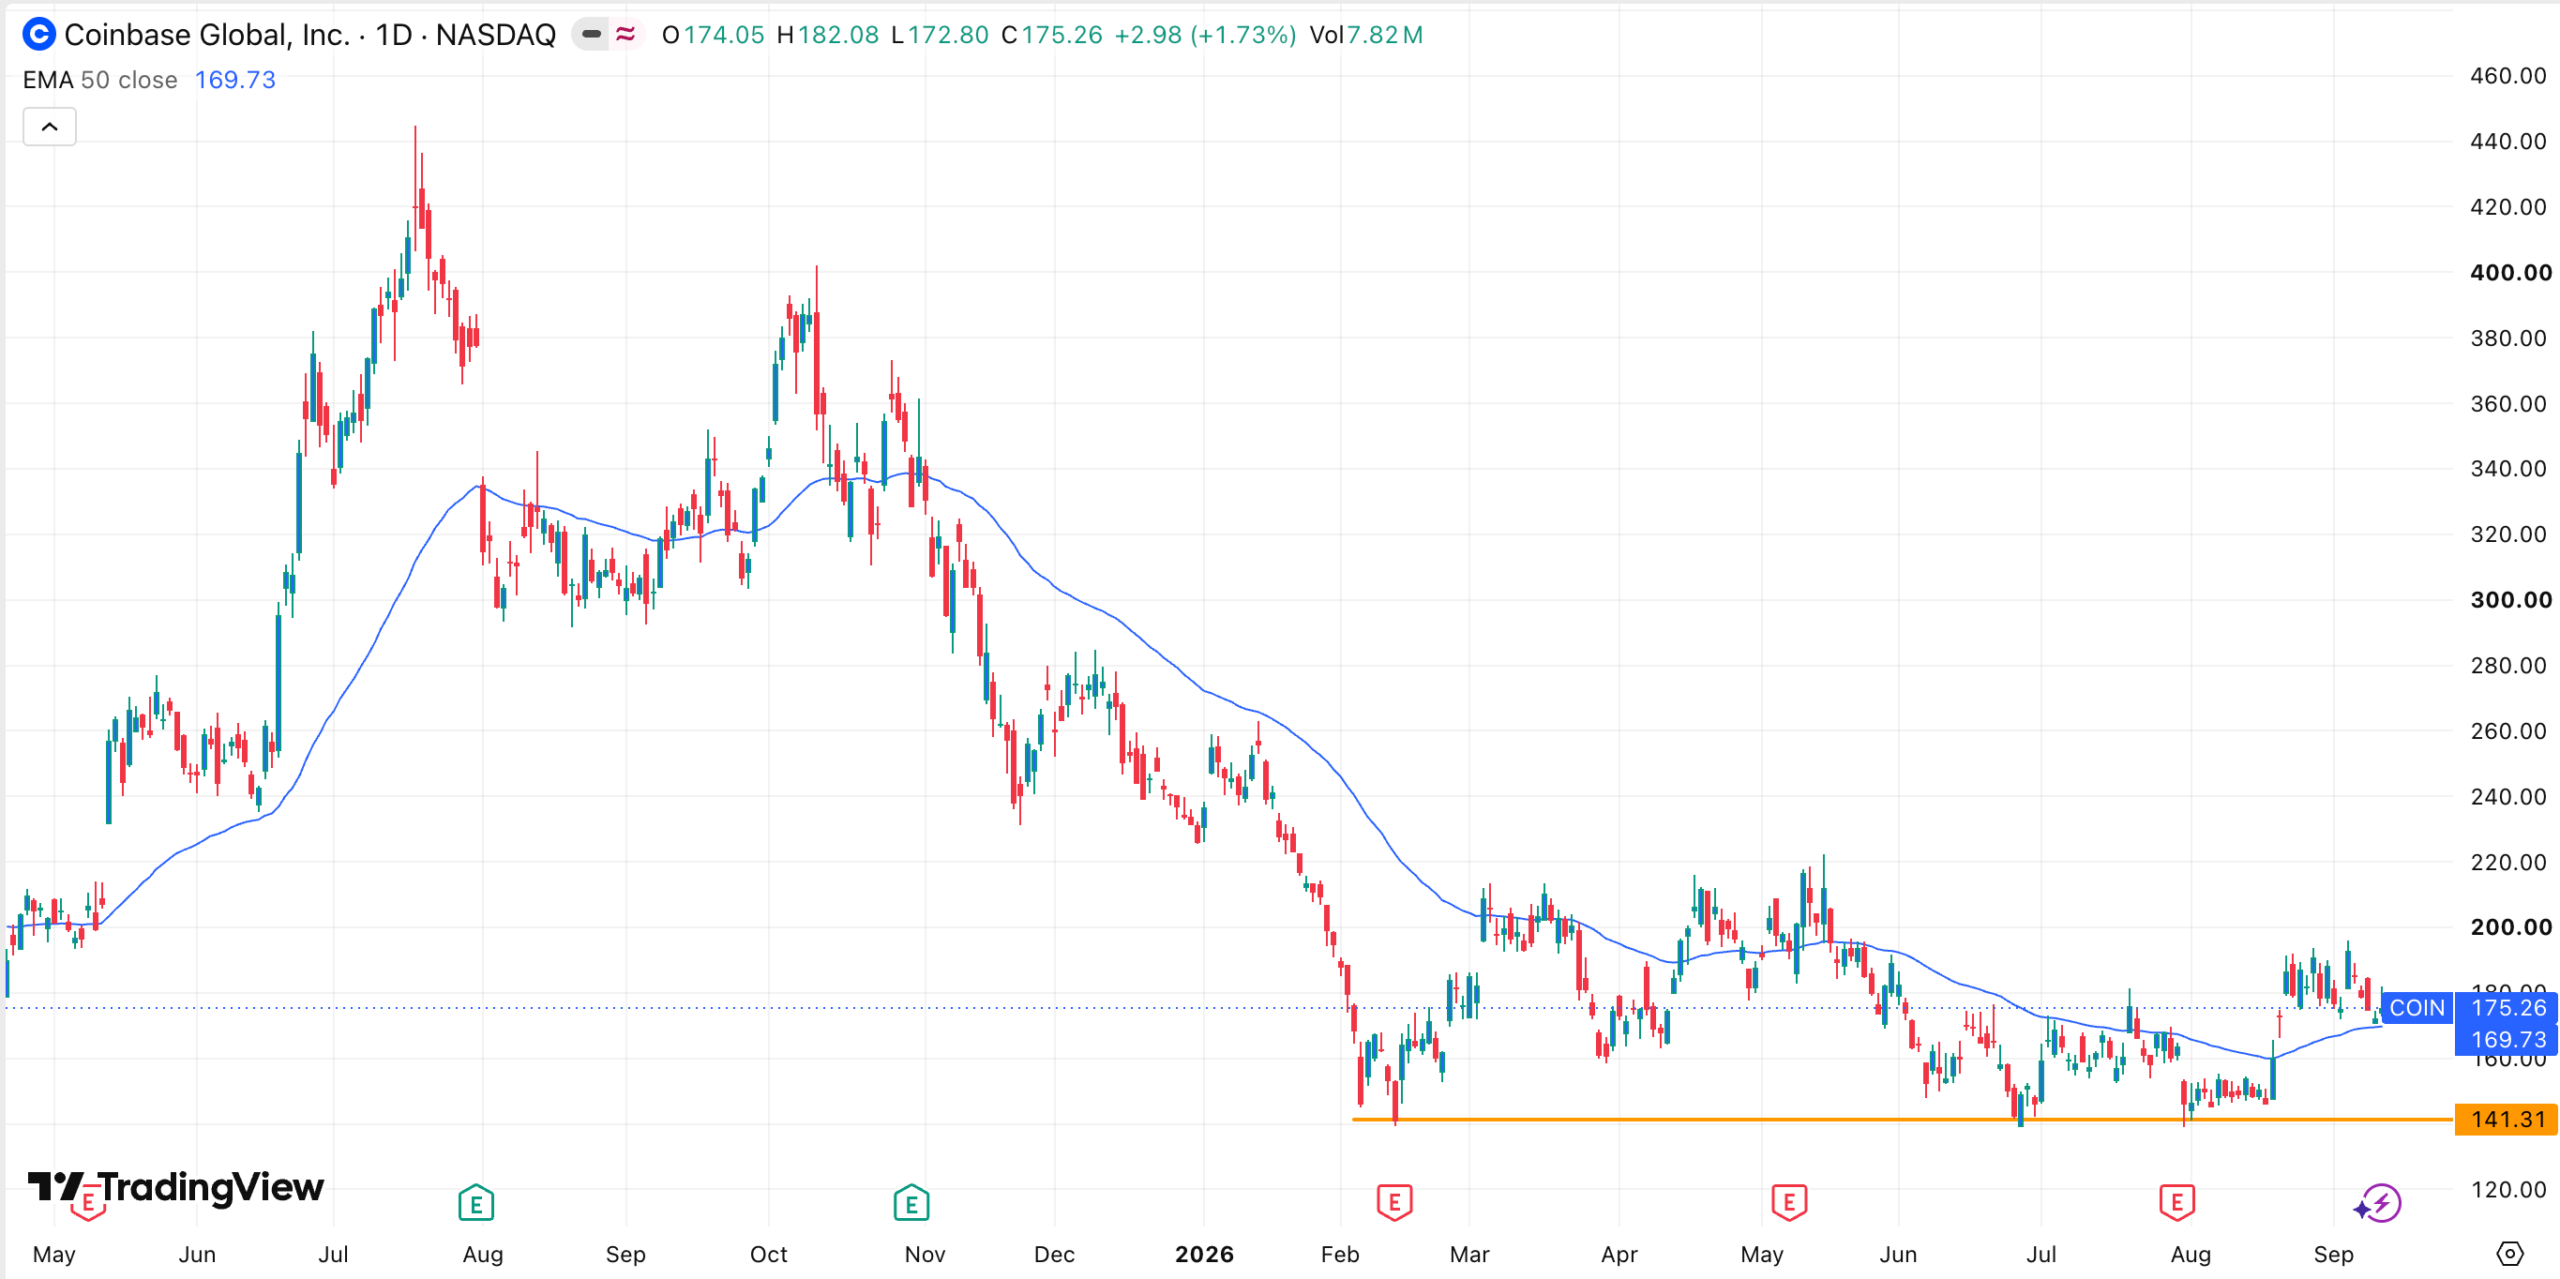
Coinbase股价本周收于$175.20,继续在2026年低点上方盘整。尽管COIN仍低于今年早些时候的高点,但华尔街近期上调目标价,使市场重新关注其潜在复苏。
摩根士丹利于Sept. 10启动对Coinbase的覆盖,目标价为$250。高盛本月也将目标价从$196上调至$219,而Cantor Fitzgerald维持$212的目标价。目标价调整之际,Coinbase继续将业务从加密货币现货交易扩展至股票、预测市场、代币化资产、稳定币和支付业务。
分析师上调Coinbase目标价
多位分析师已对Coinbase持看涨观点。摩根士丹利的Michael Cyprys启动覆盖,给出$250的目标价,意味着较当前股价有43%的上涨空间。高盛的James Yaro将目标价从$196上调至$219;Cantor Fitzgerald的Ramsey El-Assal重申看涨观点,并设定$212的目标价。Mizuho、HC Wainwright、Citigroup和Bernstein的分析师同样看好该公司。
Yaro在近期的一份报告中表示,Coinbase正从一家加密货币交易所转型为多个金融市场垂直领域的更广泛参与者。该公司将自身目标描述为成为一家“everything exchange”,让用户能够交易加密货币以外的资产。
Coinbase已经在平台上增加了股票和交易所交易基金(ETF)。公司还在投资现实世界资产(RWA)代币化技术,使用户无需通过传统经纪商即可获得某些资产的投资敞口。SanDisk、Nvidia和Micron是该平台上交易最活跃的股票之一。Coinbase最近还推出了比特币抵押贷款。
稳定币和预测市场为Coinbase业务增添动力
Coinbase还已拓展至稳定币领域。公司没有推出自己的稳定币,而是与成熟的发行方合作,并从其产品中赚取费用。其中最重要的是与Circle Internet Group的合作关系,后者创建了USDC。
根据这一安排,Coinbase保留其USDC持仓产生的利息。该公司去年创造了超过$1 billion的稳定币收入,原文称,随着稳定币需求增加,这项收入可能继续增长。Coinbase也受益于较高的短期债券收益率。
公司正成为预测市场领域的重要参与者,该行业一直保持强劲增长。世界杯期间,预测市场的活动有所增加;随着欧洲足球赛事开始以及美国NFL赛季开启,这项业务预计将进一步受到关注。预测市场业务也使包括Robinhood Markets在内的其他公司受益。
近期营收预期仍可能构成挑战。分析师预计,Coinbase第三季度营收将达到$1.16 billion,较去年同期下降超过37%。第四季度营收预计下降24%至$1.34 billion,使全年总额达到$5.3 billion。此后,分析师预计随着公司新产品逐渐获得发展动力,明年营收将增长近30%至$6.7 billion。这一预测使市场更加关注,随着Coinbase扩大业务,新业务收入能否抵消近期预期的下降。
技术分析显示股价可能正在筑底
日线图显示,COIN可能正在筑底。该股在$141.3获得支撑,这是其今年2月、7月和8月的最低水平。文章称,这一水平表明投资者不愿在该价格下方建立空头头寸。
COIN已经升至50日指数移动平均线(EMA)上方,技术分析认为这表明多头力量占据上风。在这一技术情景下,股价可能继续上涨,向$250这一关键阻力位靠近。如果COIN升破$200,这一观点将得到确认。
本文仅供参考,不构成财务或投资建议。投资股票和加密货币相关资产涉及风险,过往表现不保证未来结果。读者应在作出投资决定前自行开展研究。

