2026年如何将加密货币变现至银行账户:时间、费用、限额与税务
要点速览
- •变现通常需要在受监管的交易所将加密货币卖出换取法定货币,再将余额提现至银行账户,标称时间从符合条件的即时提现约30分钟到SEPA转账的1-3个工作日不等。
- •在实例测算中,一笔10,000美元的比特币变现,低费率路径成本为28美元,高费率路径为230美元,后者成本是前者的八倍以上。
- •提现限额因平台和验证等级而异,大额转账可能触发资金来源检查,或因反洗钱规定被银行临时冻结。
- •应税事件通常是加密货币的卖出行为本身,而非资金到账银行之时,因此将所得留在交易所并不一定能推迟纳税。
- •常见错误包括在银行提现通道验证完成前就卖出,以及以会触发转换费用的币种提现,因此建议提前设置好提现路径。
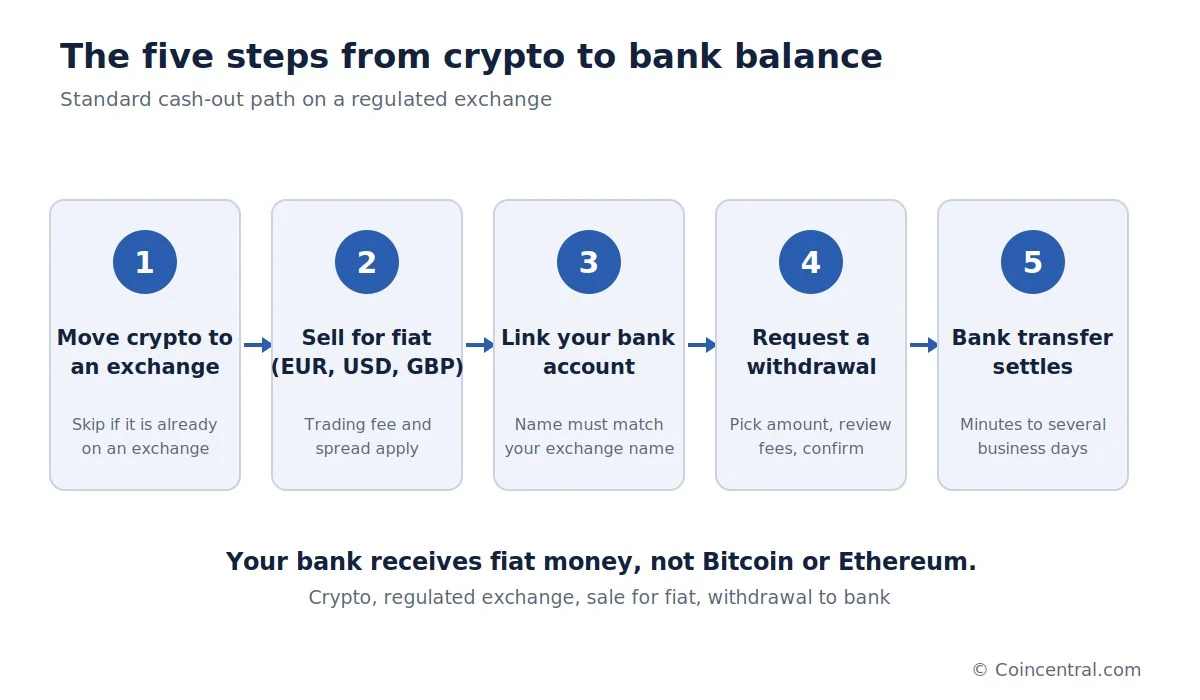
将加密货币变成可用的现金听起来复杂,但基本路径其实很短:持有者在受监管的交易所将币卖出换取当地货币,然后将所得现金余额提现至银行账户。这条路径背后的数字差异很大:标称的提现时间从约30分钟到三个工作日不等,而一笔10,000美元的卖出,直接成本根据方式不同可在28美元至230美元之间。
本指南梳理了2026年的主要数据,涵盖时间、费用、限额、税务和常见错误。数据来自Coinbase、Binance和Crypto.com公布的官方指引。变现通道之所以重要,是因为它是数字资产变成可用资金的节点——也是最终成本(从执行费用到税务)大部分被决定的地方。
加密货币变现的运作方式
进入银行账户的资金是法定货币——如美元或欧元等政府发行的货币——而不是比特币或以太坊。加密货币无法直接转入传统银行账户,因为银行账户没有比特币区块链地址——必须先将币兑换。完成这一步的通常是加密货币交易所。Coinbase、Kraken、Binance和Crypto.com等平台将加密货币卖出换取欧元、美元或英镑,然后通过常规支付系统将现金转出。
标准流程分为五步,如果加密货币已经存放在支持银行提现的交易所,第一步可以跳过。例如,Coinbase要求用户先将加密货币卖出转换为现金余额后才能提现。
第一步本身就有风险:选择正确的网络。如果资产通过交易所不支持的网络发送,可能无法入账,资金可能难以找回甚至无法找回。对于大额资金,小额测试转账通常是明智之举。在一笔100,000美元的变现中,测试转账可以确认地址、网络和交易所都正常运作,而额外的网络费用相比出错成本微不足道。
稳定币遵循同样的路径。持有者将USDC充入交易所,转换为USD或EUR,再提现现金。稳定币存在发行方、脱锚、区块链和钱包风险,因此不应被视为银行存款。一些金融科技服务将各步骤合并在一个界面中,感觉像是直接提现比特币,但后台仍然先卖出了加密货币。
加密货币提现需要多长时间?
提现时间取决于交易所、支付网络和国家/地区,整个过程可能需要几分钟到几个工作日不等。以下标称数据来自各平台的官方指引。
对于欧洲的Coinbase客户,标准SEPA结算为1–3个工作日。符合条件的即时提现通常约30分钟到账,不过Coinbase表示,视银行或发卡机构而定,最长可能需要24小时。Binance在其EUR SEPA验证流程中列出转账约需1–3个工作日,而Crypto.com通过其欧洲服务的EUR SEPA提现约需一个工作日。
SEPA即单一欧元支付区(Single Euro Payments Area),该机制允许欧元在欧洲参与银行之间转账。因此典型的欧洲路径是:BTC、卖出换EUR、EUR余额、SEPA转账、银行账户。
其他地区使用其他系统。视国家/地区而定,资金可能通过ACH(美国的自动清算所网络,用于境内银行转账)、Faster Payments(英国的准即时银行转账机制)、SWIFT、Real Time Payments或银行卡提现服务到账。一旦交易所将加密货币转换为法定货币,最后一步就是常规的资金转账。国际SWIFT转账可能耗时更长,周末、公共假日、银行合规检查和中间行都可能增加延迟。可用性也因国家而异,因此用户自己账户中的提现页面仍是最可靠的参考。
加密货币变现的成本是多少?
费用并非单一一项。总成本由多个部分组成,每部分取决于平台和方式,有些部分可能完全不适用。
在哪里卖出很重要。高级交易界面通常比即时“卖出”按钮更便宜:专业订单簿界面(交易直接与其他用户的订单撮合)可能只收取不到百分之一的费率,而简化的零售界面可能收费更高,并将点差——市场价格与实际成交价之间的差额——计入报价。在一笔80,000美元的卖出中,400美元的差距相当于交易额的0.5%——这项成本从不会单独列示,因此执行价格值得核对。差距随金额增长:一笔100,000美元的卖出,总成本0.1%约为100美元,而1.5%则达1,500美元。
提现费用也各不相同。一些交易所收取固定或按比例的费用,另一些对某些方式免收费用。Crypto.com表示,其自身及其欧洲EMI合作伙伴——即获许可发行电子货币并提供支付服务的受监管支付机构——均不对符合条件的EUR SEPA提现收费。
币种选择也会增加成本。如果银行账户以欧元计价,而提现的是美元,交易所或银行可能会进行货币转换。Binance提醒,中间行可能自行转换货币,额外费用会减少最终到账金额。对于欧洲用户,直接卖出换EUR并通过SEPA提现,通常比经由美元中转更划算。
成本实例:变现10,000美元的比特币
假设持有者在硬件钱包——一种离线存储私钥的物理设备——中持有10,000美元的比特币,将其发送至交易所、卖出并将现金提现至银行。两条费用水平不同的路径可以说明成本区间。
低成本路径下:网络费为2美元,交易费为0.25%(即25美元),银行提现费为1美元。直接成本总计28美元,持有者约收到9,972美元。
高成本路径下:平台收取1.5%的交易费(150美元),外加0.75%的有效点差(75美元)和5美元的提现费。总计230美元,持有者约收到9,770美元。
高成本路径的费用是低成本路径的八倍以上——在一笔10,000美元的卖出中相差202美元——同样的百分比差距在更大金额下会进一步扩大。因此,变现方式的选择几乎与银行提现本身同样重要。相关来源建议在卖出前比较实际执行价格和费用,而非只关注便利性。
提现限额、验证与合规检查
提现限额因平台和验证等级而异。限额可能随时间变化,且可能因账户而异,因此卖出前最好先行确认。限额可能显著拖慢大额变现:按每日100,000欧元计算,转出100万欧元需要10天的提现,而该服务每月500,000欧元的上限意味着整个过程至少需要两个月。没有人希望在把100万美元换成现金之后才发现这一点。Coinbase指出,其他银行转账方式和账户限额可能与即时提现的数字不同。
账户检查也须先行完成。Binance表示,银行提现必须转入与Binance账户姓名一致的账户,且不支持第三方银行提现。Binance和Crypto.com均要求欧洲用户从希望验证的银行账户进行一笔初始SEPA入金。
大额转账可能触发例行审查。交易所和银行均须遵守反洗钱规定,七位数的转账比500欧元的转账更容易引起关注。交易所可能要求提供资金来源或财富来源信息,也可能要求提供交易历史或证明客户拥有该钱包。银行可能询问一笔100,000欧元的转账来源,而交易所的对账单比一句“比特币”更有说服力。
对于触发欺诈、制裁或反洗钱控制的入账资金,银行可以临时冻结或审查。这并不意味着资金被没收——银行可能只是要求提供显示资金来源的文件。将一笔合法的大额转账拆分为多笔小额以规避审查,反而会带来更多合规问题,而不是更少。有用的记录包括交易所购买历史、显示原始入金的银行对账单、钱包交易记录、纳税申报表以及此前加密货币购买的凭证。
变现策略与其他卖出方式
变现并不意味着必须全部卖出。持有5 BTC的人可能卖出0.25 BTC以支付生活开销,其余继续持有。也有人分批卖出:在某个价格水平卖出10%,行情进一步上涨后再卖出10%,其余作为长期持有。这可以降低试图精准抄顶的风险。一位持有200,000美元加密货币的投资者如果连续十个月每月卖出20,000美元,就能将退出过程分散到整个周期。
分批策略有代价:在剩余资产卖出之前,市场可能下跌。并不存在数学上有保证的最佳方法,关键是在情绪主导之前制定好计划。如果急需用钱,一次性卖出可能更合理,且视国家/地区而定,一次性卖出与多次卖出的税务结果也可能不同。
交易所并非唯一的出路。场外交易(OTC)柜台可以直接寻找买家并商定价格,避免在公开交易所挂出可能不利于卖方的巨额订单——不过比特币流动性充足,普通散户交易很少需要这样做。成熟的点对点平台可能提供托管服务(平台在交易双方确认前保管资金),但用户仍需了解相关风险。
税务可能是最大的变现成本
与税务相比,交易和银行费用可能微不足道。假设以20,000美元买入比特币并以100,000美元卖出:在扣除可抵扣成本之前,收益约为80,000美元,视国家/地区而定,部分或全部收益可能需要纳税。应税事件通常是加密货币的卖出行为本身,而非资金到账银行之时——将所得留在交易所并不一定能推迟纳税。
各地规则差异很大。一些地方将加密货币收益按资本利得征税,另一些则根据持有期限、交易频率、专业身份或活动类型采用不同类别。公布的示例税率仅用于展示量级;这不构成税务建议,实际规则取决于纳税人的税务居民身份所在地。
良好的记录让税务申报更容易。请保留购买日期、购买价格、购买数量和费用,以及卖出日期、卖出所得、所用交易所和所有钱包转账记录。如果币种经过多个钱包流转,请保存交易哈希。将自己的比特币从钱包A转到钱包B并不等于卖出,记录有助于区分哪些是转账、哪些是卖出。当交易所的税务软件看到来自未知外部钱包的加密货币时,这一点尤为重要——没有原始购买价格,就无法计算收益。
常见错误与安全步骤
一个常见错误是在银行提现通道尚未就绪时就卖出。想象一位持有100,000欧元比特币的持有者卖出后,才发现银行账户未完成验证、提现被暂停。这100,000欧元只能停留在交易所现金余额中等待验证完成。更好的顺序是先设置好提现路径。
第二个错误是使用错误的币种。欧元账户收到美元提现,可能面临来自交易所、中间行或收款行的转换成本。
大多数安全风险都是实际操作层面的:将加密货币发送到错误地址、用错区块链、落入钓鱼陷阱、填错银行信息、使用不受监管的平台以及忽视税务义务。大额提现时安全最为关键——罪犯若恰好在一次大额变现之前入侵交易所账户,可能造成惨重损失。
结语
从加密货币到银行账户的路径很简单:加密货币、受监管交易所、卖出换取法定货币、提现至银行。如果加密货币已经在交易所中,转账步骤可以省略。标称时间从符合条件的即时提现约30分钟到SEPA的1–3个工作日不等,而实例中一笔10,000美元的卖出成本在28美元至230美元之间——这一差距充分说明了方式选择的重要性。
金额越大,准备工作越重要。对于500欧元的提现,几乎不需要什么规划。而对于500,000欧元,在按下“卖出”之前,了解费用、限额、资金来源检查和税务规则会有很大帮助。
资料来源
- Coinbase:Cash Out Available Balance —— 将加密货币卖出转换为现金余额并提现至银行或支持的支付方式的现行流程。
- Coinbase:Instant Cashouts —— 即时银行和银行卡提现选项、预期结算时间和限额。
- Coinbase:Payment Methods for Europe —— SEPA及其他欧盟提现方式,包括标准结算时间。
- Binance:Fiat Withdrawals via Bank Transfer —— 银行转账提现流程、账户姓名要求及可能的中间行费用说明。
- Binance:EUR Withdrawals via SEPA —— 欧洲SEPA提现和银行验证流程。
- Binance:Instant Bank Transfer —— 支持的即时转账的账户验证、结算和资格要求。
- Crypto.com:EUR Fiat Deposits and Withdrawals via SEPA —— 欧洲提现流程、费用、处理时间和限额。
本文首发于 Blockonomi。

