Bloccpay 利用稳定币简化跨境远程工作者的薪酬发放
要点速览
- •Bloccpay 由 Jennifer Echenim 和 Ajoke Asunmonu 创立,将稳定币结算速度与明细电子工资单相结合,这些工资单可作为银行、房东和移民机构认可的收入证明。
- •该平台的灵感来自 Echenim 在阿联酋的经历:银行拒绝接受原始的加密钱包账本记录,而可核实的法币中介速度慢且汇率不佳。
- •雇主必须先完成自动化的 KYB 和 KYC 验证才能接入工作者,工作者可通过银行账户或数字钱包,在其偏好的区块链网络上收到付款。
- •Bloccpay 的收入模式包括每位承包商每月 15 美元的薪酬处理费、1% 的开票费,以及旨在鼓励用户将资金留在平台上的 1% 提现费。
- •该公司与 Request Finance、Bitwage 和 Rise Works 等成熟的加密薪酬玩家竞争,并计划利用经核实的收入历史提供健康保险和旅行预订等嵌入式服务。
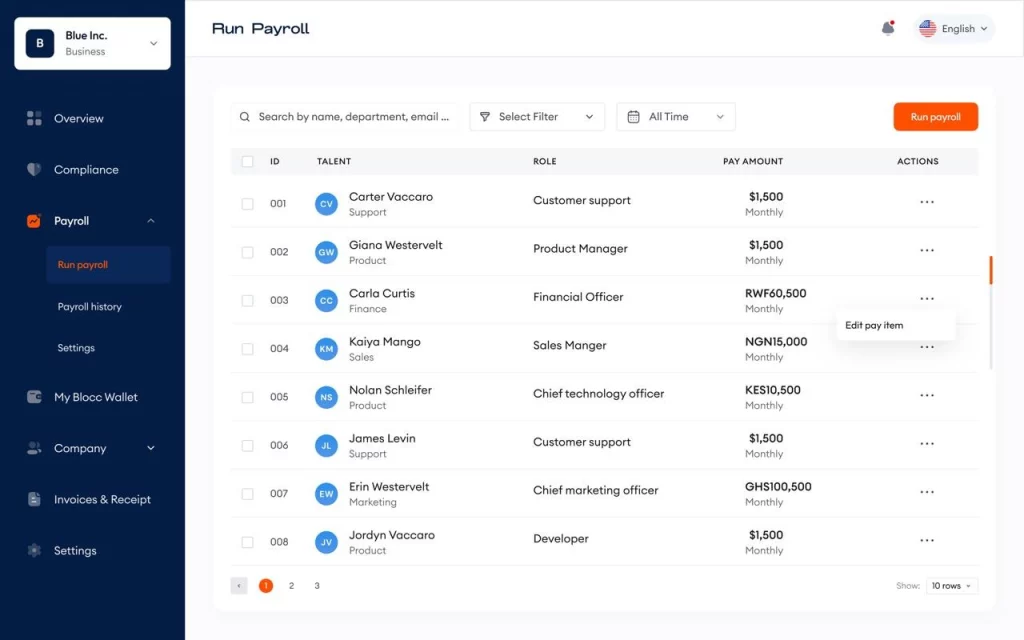
Bloccpay 是一个由 Jennifer Echenim 和 Ajoke Asunmonu 创立的不依赖特定区块链的薪酬平台,它将稳定币结算——即与美元等法定货币挂钩、被广泛用于跨境价值转移的数字代币——与银行级电子工资单相结合,以弥合跨境远程工作中一个长期存在的缺口:将即时的加密货币付款转化为银行、房东和移民机构真正认可的收入记录。
该公司的方法详见 TechCabal 于 10 月 8 日发布、由 Opeyemi Kareem 报道的专题报道(原文)。
任何有过国际搬迁经历的人,都清楚自己的财务何时会成为官僚障碍。开设当地银行账户、签订租约或申请签证,都需要清晰、可核实的审计轨迹,以证明收入的来源与合法性。对于为国际客户工作的非洲远程工作者而言,建立这种纸质凭证轨迹一向非常困难。款项往往通过第三方中介、汇款平台或非正规渠道到账,导致工作者的交易记录不透明,无法满足传统银行的合规要求。
Echenim 在从尼日利亚搬到阿拉伯联合酋长国(UAE)、继续为国际公司远程工作时,亲身遇到了这种摩擦。其中一个支付平台提供可核实的收入证明,但处理速度缓慢、外汇兑换汇率缺乏竞争力;相比之下,一家知名的加密货币交易所提供即时结算,却只能生成原始的钱包账本记录,而阿联酋商业银行直接拒绝将其作为收入证明。
为了取用自己的收入,Echenim 被迫每月搭建一套繁琐的变通流程:她先把资金转给一位在阿联酋拥有美元账户的朋友,将法币兑换成稳定币,把数字资产转到自己的加密货币钱包,再通过点对点(P2P)交易将当地货币存入她的阿联酋银行账户。
“我每个月都在跳这种复杂的‘舞蹈’——通过朋友转钱、兑换稳定币、辗转 P2P 渠道,只为拿到自己的工资,”Echenim 回忆道。
这段经历恰好揭示了远程工作者跨境赚钱过程中一直存在的取舍:最快的通道产出的凭证最薄弱,而对凭证最友好的服务却最慢、成本最高。加密薪酬平台(如 Bloccpay)正是为了填补这一缺口——既要速度,也要完备的文件凭证。
凭借作为区块链领域软件工程师的背景,Echenim 与 Asunmonu 合作,为全球承包商梳理了从企业发放到最终提现的端到端支付生命周期。他们系统地找出了因高额费用、结算延迟和合规缺口而造成价值流失的环节。这一工作催生了 Bloccpay——一个面向跨境人才、以稳定币驱动的薪酬与开票基础设施。该平台于 2022 年构思,2023 年进行了私下内测。
Bloccpay 的运作方式
据估计,约有 20,000 名尼日利亚人为本土及国际外包公司工作,这是非洲向全球远程就业这一更大趋势转变的一部分。然而,随着可输出的数字人才规模不断扩大,薪酬基础设施却难以跟上步伐。
“传统的薪酬系统建立在雇主与雇员处于同一司法管辖区的假设之上,”Echenim 解释说。“银行规则、税务合规和文件框架都是围绕这一前提设计的。远程工作彻底打破了这些假设。”
使用 Bloccpay 时,雇主需提交企业注册记录和管理员身份证明,自动化的“了解你的企业”(KYB)和“了解你的客户”(KYC)验证。获得批准后,公司即可接入全职员工或独立承包商,并通过银行账户或数字钱包向其付款。雇主可配置自动化的薪酬周期——按周或按月——并以法币或加密货币注资付款。
该平台采用不依赖特定区块链的架构,让工作者可以在自己偏好的区块链网络上接收资金,而无需雇主管理多链流动性。
对合规而言至关重要的是,Bloccpay 会为每个薪酬周期生成明细电子工资单,并为发票出具正式收据。承包商还可以开具自定义发票,附上合同文件、工作证明文档和增值税(VAT)计算,为传统银行构建无可否认的凭证轨迹。这一设计直指 Echenim 在国外经历的两大失败:稳定币通道提供了她的法币中介所缺乏的结算速度,而明细化的文档则提供了原始钱包账本记录所不具备的合法性。
商业模式与竞争格局
Bloccpay 的收入模式依赖每位承包商每月 15 美元的薪酬处理费用,外加 1% 的开票费,以及用户将资金转出平台时收取的 1% 提现费。提现费用在结构上经过刻意设计,旨在鼓励人才将资金保留在平台生态内。
“我们的愿景是打造一个统一的金融中心,让工作者能够顺畅地管理和消费自己的收入,而不必在多个支付应用之间来回切换,”Echenim 表示。
Bloccpay 与 Request Finance、Bitwage 和 Rise Works 等全球加密薪酬平台展开竞争。多家成熟玩家的存在表明,加密薪酬已发展成为一个竞争激烈的品类,而 Bloccpay 的创始人正指望其在非洲银行通道上的区域深耕和不依赖特定区块链的设计来脱颖而出。
“我们可以无缝服务加密原住民用户和非加密领域的人才,”联合创始人 Ajoke Asunmonu 补充道。
从更长远来看,Bloccpay 计划利用经核实的收入历史来解锁嵌入式金融服务,包括健康保险、健身房会员、旅行预订和公用事业缴费。目前,团队仍专注于扩大处理规模并加强新兴市场的跨境出金流动性。值得关注的是团队自己设定的里程碑:不断增长的处理规模、新兴市场更深厚的出金流动性,以及更远期的、基于经核实收入历史的嵌入式服务上线——每一项都是朝创始人所描述的统一金融中心迈进的切实进展指标。

