Solana 剑指 1,100 美元?Bitwise 牛市情景背后的数字
要点速览
- •Bitwise 的模型使用预测的 2031 年网络费用、估值倍数、7 亿枚 SOL 的供应量假设以及 20% 的折现率来为代币估值。
- •Solana 2026 年第三季度的年化收入为 2.78 亿美元,而牛市情景需要约 46 倍于该水平的收入。
- •该模型假设代币化资产占全球股票和 ETF 成交量的 5%,Solana 获取其中 65% 的交易活动,换手率达到传统股票的三倍。
- •Bitwise 的费用估算包含失败的套利交易和辅助交易,两者约占模型费用的三分之一,且在获许可的交易场所可能较少出现。
- •Galaxy 的代币化 GLXY 股票已在 Solana 上运行,而 Nasdaq 预计其 Equity Tokens 将于 2027 年第二季度与 Payward 一同推出,且未指明区块链。
Bitwise 研究团队于 11 月 16 日发布了针对 Solana(SOL)的五年期估值模型,其核心假设只有一个:代币化股票交易成为该网络的主要费用引擎。由 Kam Benbrik 和 Rafal Klich 撰写的这份报告将基准情景设定为每枚代币 385 美元,牛市情景为 1,100 美元——随附的白皮书在经过折现后,将后一情景的现值定为接近 442 美元。
1,100 美元背后的算术
该模型从真实经济价值(REV)出发:即用户使用 Solana 所支付的费用,包括优先费和小费。Bitwise 取预测的 2031 年 REV,乘以一个估值倍数,再除以假设的 7 亿枚 SOL 供应量,最后将结果折现至今天。在牛市情景下,得出网络价值接近 7,700 亿美元。
模型中的两个设定与这一醒目数字相互牵制。7 亿枚的供应量假设高于当前约 6.35 亿枚 SOL 的水平,因此从现在到 2031 年的增发会稀释每枚代币。而 20% 的年折现率——Bitwise 将其归因于代币化进程、监管和执行方面的风险——大约是大盘股常见的 8–10% 的两倍。
折现也改变了牛市情景在今天的解读方式。该论文第三季度的计算使用的 SOL 价格约为 100 美元。以此为参照,Bitwise 自身对 1,100 美元情景的现值约为参考价格的四倍,而非十一倍。
增长必须靠收入,而非倍数
根据该论文,Solana 在 2026 年第三季度的年化网络收入为 2.78 亿美元。按这一运行水平计算,Bitwise 估计 SOL 的交易价格约为收入的 230 倍,因此每个情景都假设倍数会压缩——即使在牛市情景中也降至 60 倍。换言之,上涨空间必须来自收入。据 Coindoo 计算,牛市情景的 REV 约为第三季度运行水平的 46 倍,基准情景约 24 倍,熊市情景约 10 倍。
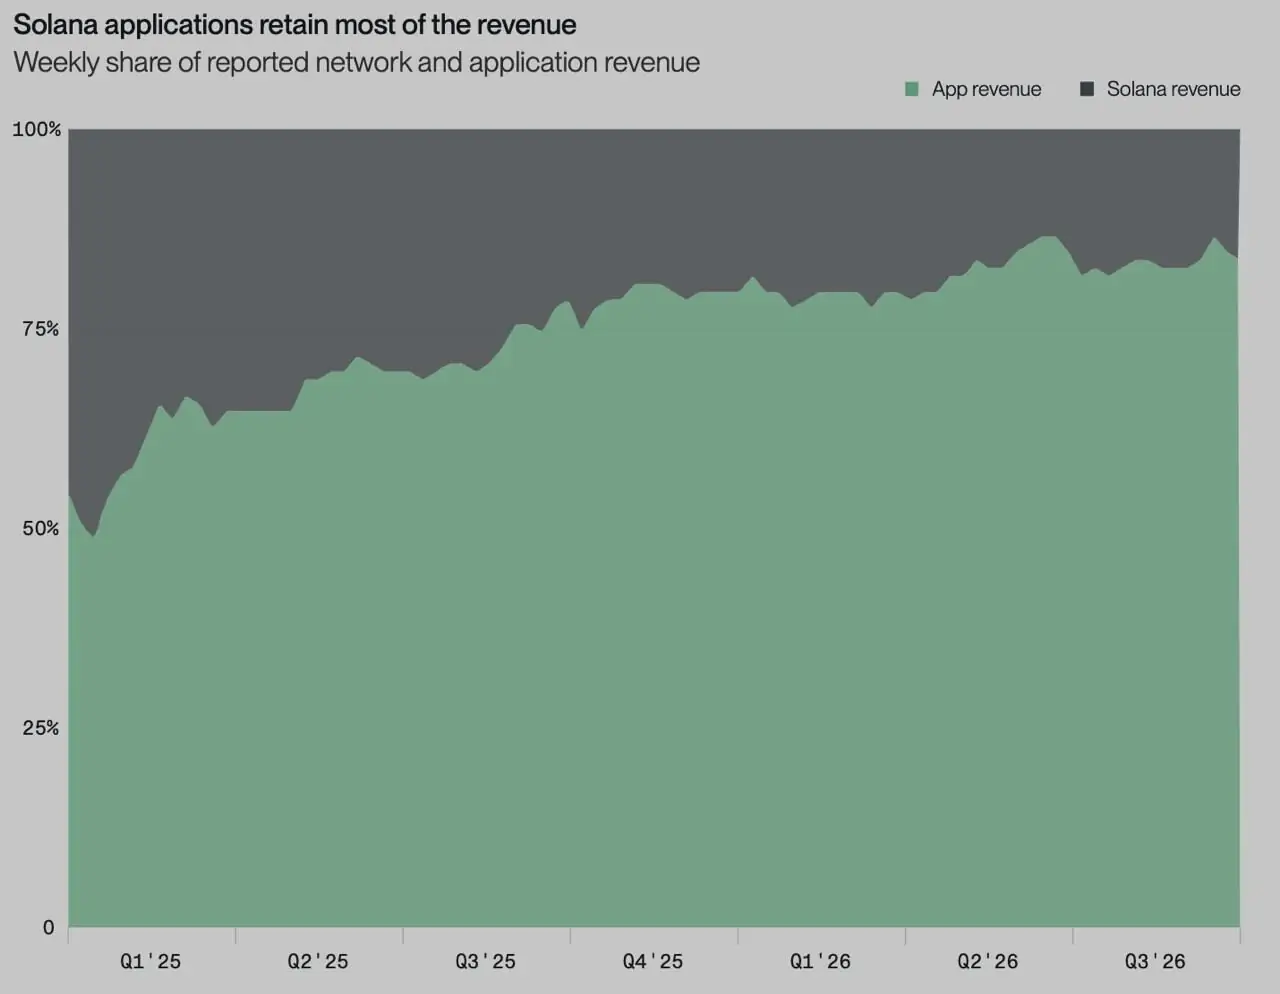
网络收入在 Solana 生态活动所产生的总收入中所占份额也在萎缩。Bitwise 的数据显示,自 2025 年初以来,应用保留了越来越多的总收入份额,因此更多交易并不会一对一地提升网络费用。
三个交易输入变量决定了这些收入数字:
| 输入变量 | 熊市 | 基准 | 牛市 |
|---|---|---|---|
| 代币化资产占全球股票和 ETF 成交量的份额 | 3% | 4% | 5% |
| Solana 在代币化股票交易中的份额 | 30% | 50% | 65% |
| 相较传统股票的换手率 | 2x | 2.5x | 3x |
数值来自 Bitwise 白皮书。
第一个输入变量以每年约 235 万亿美元的全球股票和 ETF 交易额为基准。由于三个输入变量相乘,微小的变化会不断叠加:将三者全部从基准调整为牛市,会使 Solana 承载的交易量接近翻倍,这就是牛市情景 REV 接近基准情景两倍的原因。
费用估算从何而来
为将交易转化为费用,Bitwise 在 2026 年第三季度对 Solana 上涉及代币化资产的指令进行了抽样。每笔成功兑换,它计入了约三笔失败交易和两笔辅助交易。
失败交易大多是未能在交易排序拍卖中胜出的套利尝试——这是竞争性链上市场的常态:多个机器人追逐同一个价差,只有一方胜出。辅助交易涵盖转账、下单、流动性提供和价格信息。
基于 Bitwise 的统计和平均费用,Coindoo 计算出每笔交易的综合费用约为 0.0133 美元。
因此,模型中约三分之一的费用来自交易周边的活动,而非交易本身。这一比例是在任何人都可以运行套利机器人的场所测得的,将其应用于 2031 年则假设代币化股票交易保持同样的开放竞争结构。
受监管的版本有所不同
正在成型的合规代币化股票市场对交易者加以限制,这与费用抽样的前提条件相悖。
美国证券交易委员会(SEC)针对代币化 NMS 股票的创新豁免将交易限制在获许可的参与者范围内,并允许每个交易场所自行设定准入标准。它还对上市代码数量和交易量设置了上限,尽管情况说明书未给出具体数字。持有人必须享有与传统股票持有人相同的权利,仅提供合成敞口的产品被排除在外,且该豁免期限为五年。
Galaxy 的代币化 GLXY 股票已以 SEC 注册的 A 类普通股形式在 Solana 上运行,由 Superstate 担任数字化过户代理人。持有人可以自行托管,但转账仅在列入白名单的主体之间双边进行,Galaxy 尚未启用基于 AMM 的交易。
Nasdaq 的产品则更晚。其9 月 10 日的公告预计 Nasdaq Equity Tokens 将于 2027 年第二季度与 Payward(Kraken 的母公司)一同推出,同时 Nasdaq Ventures 向 Payward 投资 1 亿美元。公告未指明使用哪条区块链。
Bitwise 将其 Solana ETF 的所有权记录在链上的计划同样保留了转让限制。参与者越少,意味着为每笔交易竞争的机器人越少。如果获许可的场所在 Solana 上结算,但每笔兑换产生的失败交易和辅助交易更少,同样的交易量所带来的 REV 将低于 Bitwise 抽样所隐含的水平。该豁免的交易量上限在其生效期间也可能拖慢模型中代币化份额的进展。
为什么倍数如此重要
REV 是总网络费用,而非利润。根据 Solana 的费用规则,每笔基础费用的一半被销毁,另一半支付给验证者,而优先费则全部归验证者所有。销毁会为每位持有人缩减供应量。验证者收入支付给运行网络的运营者,质押者可以按其验证者分配奖励的方式获得部分收入。未质押的 SOL 无法直接获得任何份额。
倍数是 Bitwise 对这些费用对代币持有人价值几何的判断。在牛市情景收入和供应量固定的情况下,它对结果的影响不亚于任何交易输入变量:按基准情景 40 倍的倍数计算,要达到 1,100 美元,需要约 192.5 亿美元的年化 REV——约为第三季度运行水平的 69 倍。
可以检验该情景的数据
Bitwise 顶级情景背后的每个输入变量都可以在链上或公开文件中进行核查,这使得该模型可以逐季度检验:
- 季度 REV 相较 2026 年第三季度 2.78 亿美元的基线
- 来自代币化资产的 REV 份额
- 每笔代币化兑换对应的失败交易和辅助交易数量
- GLXY 或其他注册股票是否获得二级交易
- SEC 豁免下设定的交易量和代码上限
- Nasdaq Equity Tokens 推出时使用哪条链

