比特币鲸鱼重回盈利,但短期持有者指标走弱
要点速览
- •持有 100 至 1,000 BTC 的钱包在比特币近期价格回升后已重新进入未实现盈利状态。
- •短期持有者市值在 July 25 降至 $236.2 billion,跌破 October 2024 记录的此前低点。
- •比特币总已实现市值连续三天下降,降至约 $1.061 trillion,显示资本形成疲弱。
- •衍生品资金费率转为负值,同时交易所净流入增加,表明空头仓位和杠杆敞口正在累积。
比特币鲸鱼成本基础改善,但新需求仍未确认
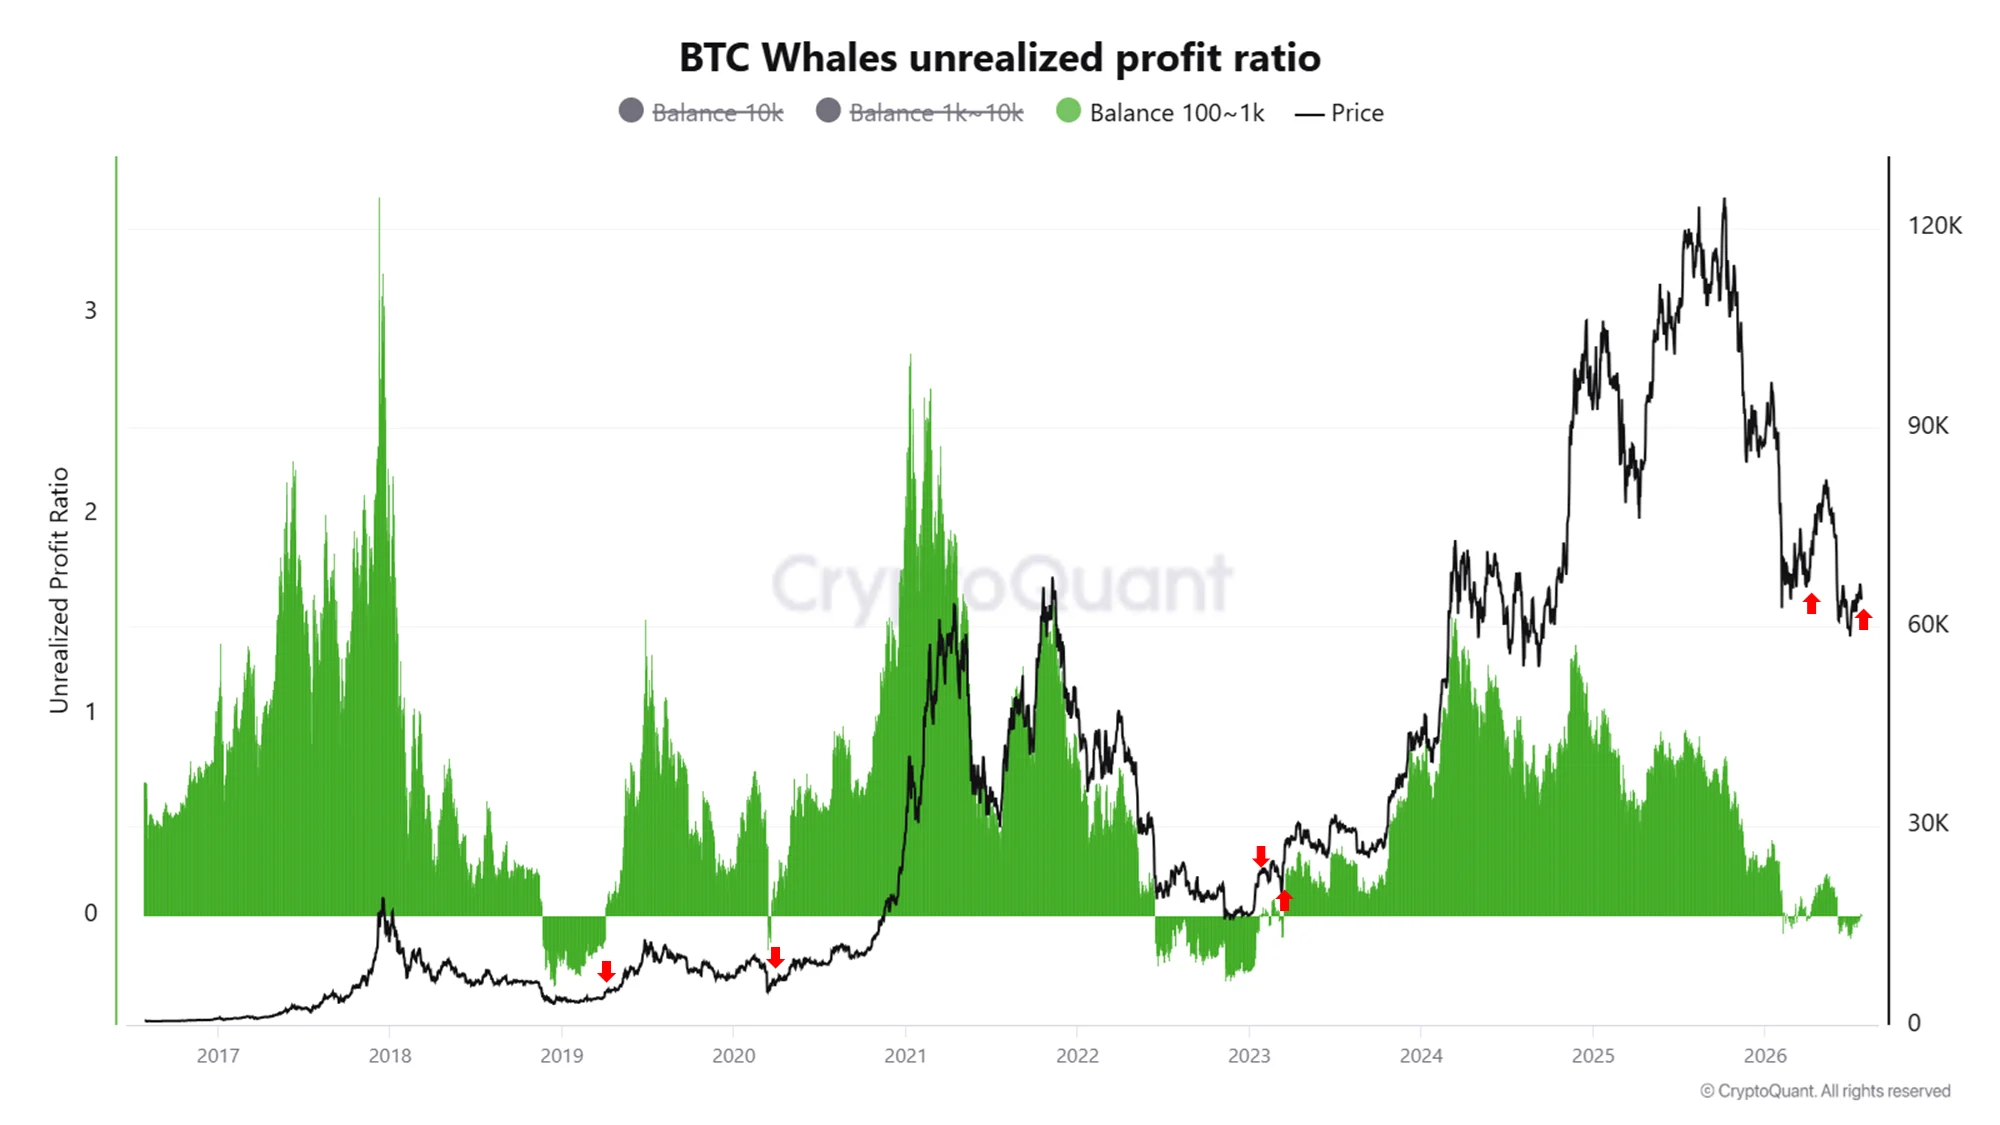
根据 CryptoQuant 对鲸鱼未实现利润的分析,持有 100 至 1,000 BTC 的钱包在比特币近期反弹后已重新进入未实现盈利状态:
该群体的价格升至其综合成本基础之上,意味着市场价格已高于该指标所反映的水平。该群体的持有者不再承受同样的未实现亏损,从而减少了一个潜在的卖压来源;当大型持有者被迫或受到激励在市场疲软时卖出时,这类卖压可能出现。
100 至 1,000 BTC 区间属于大型持有者群体,而不是衡量所有鲸鱼活动的完整指标。它不包括较小余额和最大钱包类别,因此该信号可作为一个成本基础指标,但不能完整反映机构或交易所相关仓位分布。
该信号并不表明这些钱包增持了更多比特币。它只说明随着价格回升,其现有持仓重新回到盈利状态。这种情况可能在没有大量新资本进入市场的情况下发生,尤其是在反弹始于低迷价格水平时。
CryptoQuant 表示,类似转变曾在 March 和 April 出现,随后发生了短期上涨。这些对比支持再次出现缓解性行情的可能性,但无法确定其规模或持续时间。两个近期先例过于有限,无法使该阈值成为可靠的周期信号。
短期持有者市值跌破 2024 年低点
更广泛的短期持有者数据仍弱于鲸鱼成本基础信号。
根据 CryptoQuant 对该群体的另一项分析,比特币短期持有者市值在 July 25 降至 $236.2 billion: 表示,这是该指标第二次跌破 October 3, 2024 记录的水平,而该水平曾是当年最低读数。
这一下降不应被解读为有 $236.2 billion 进入或离开比特币。短期持有者市值衡量的是被归入该群体的币的当前市场价值。该指标可能因多种原因下降。
比特币价格下跌会降低短期持有者已持有币的价值。随着此前获得的 BTC 持有时间延长并转入长期持有者分类,供应也可能离开该群体。此外,较新的市场参与者可能购买或转移的币更少。
每一种机制都有不同含义。币转入长期持有状态会减少与价格更敏感持有者相关的供应,这可能强化底层所有权结构。由新需求疲软导致的收缩则不那么具建设性,因为近期买家通常提供维持复苏所需的边际资本。
仅凭市值数据无法区分这些原因,但亏损数据指向的是压力,而不是平稳转向长期持有。短期持有者在 July 13 实现约 $1.75 billion 亏损,比 June 2 记录的 $1.41 billion 高出约 $340 million,即 24%。
到 July 25,亏损实现已有所缓和,但短期持有者市值仍接近异常低迷水平。亏损减少意味着以同等强度投降的持有者更少。这并不表明新的需求已经到来并取代他们。
交易所净流量转正,杠杆同步累积
根据 CryptoQuant 的综合市场分析,近期市场结构正变得更加依赖衍生品:
比特币交易所净流量达到正 5,044 BTC,日增幅为 91%,并成为此前 31 天内第三大单日数据。正净流量意味着在测量期间,进入已标记交易所钱包的 BTC 多于离开的 BTC。
这增加了潜在可用于交易或出售的比特币数量,但并不能确认每一枚存入的币都会被出售。一些 BTC 可能因抵押、内部投资组合管理或衍生品活动而转移。即便如此,与同等规模的净流出相比,这种转移仍形成了不利的供应格局,因为这些币更接近流动性市场。
衍生品仓位也在同一时间发生变化。资金费率从 0.003826 变为 -0.001371,是所提供 31 天期间内唯一一次负值读数。负资金费率表明永续合约中的空头仓位变得更占主导,空头交易者向对手方交易者支付费用。
未平仓合约增加 0.69%,至约 $22.5 billion,并比 30 天平均水平高出 4.59%。在市场偏向看跌的同时,更多衍生品敞口正在增加,这提高了任一方向上易受清算影响的杠杆仓位规模。
永续合约资金费率和未平仓合约可能快速变化,因此更适合作为短期仓位指标,而不是持久现货需求的证据。当它们与交易所流入同步变化时,其重要性会上升,因为杠杆可能放大可用供应小幅变化所引发的市场反应。
进一步下跌可能验证这些空头仓位并增加压力。意外上涨则可能迫使交易者平掉空头仓位,从而加速空头挤压。
已实现市值显示资本形成有限
比特币总已实现市值连续三天下降,降至约 $1.061 trillion。
不同于按最新市场价格对流通供应估值的标准市值,已实现市值按每枚币上次移动时的价格进行估值。CryptoQuant 用户指南在此介绍了市值模型:
三天的小幅下降并不能证明出现了大规模资本外流。当较高价格获得的币以较低价格移动时,已实现市值可能下降,因为更高的成本基础被更低的成本基础取代。当 BTC 以高于此前记录价值的价格换手时,该指标可能上升。
该指标的方向仍然重要。持续性复苏需要更高估值下的新交易、资本留在网络中,以及需求吸收任何额外的交易所供应。最新下降并未显示这些条件正在形成。
空头回补不能确认持久复苏
最明确的短期催化因素来自衍生品数据,而不是现货市场。
如果负资金费率持续而价格没有下跌,比特币可能大幅上涨。持有空头仓位的交易者会在市场走势不利于其仓位时面临不断增加的压力,强制平仓可能为反弹增加买盘需求。
如果价格上涨期间未平仓合约下降,将支持这一解释。这将表明随着比特币上涨,仓位正在被关闭,符合空头回补,而不是风险偏好广泛扩张。
但这仍无法解决上涨来源的问题。由清算驱动的需求会在脆弱仓位被移除后消退。
更持久的复苏需要来自现货和链上数据的确认。交易所净流量需要转为负值,或至少从当前流入水平回落,以显示即时可用供应不再增加。已实现市值需要稳定并恢复扩张,表明网络记录的资本基础再次增长。
短期持有者市值也需要恢复,尽管该信号需要与其他指标一起解读。比特币价格上涨可以抬升该指标,但不能证明有大量新买家进入。若增长伴随已实现市值扩张,其分量会更大。
需求不足可能使鲸鱼再次陷入浮亏
看跌情景并不要求交易所存款立即变成市场卖盘。
如果净流量保持正值而比特币未能上涨,尤其是在未平仓合约继续增加的情况下,压力将会上升。这将表明市场正在吸收更多潜在可交易供应,同时杠杆敞口扩大。
已实现市值进一步下降将强化这样一种结论:反弹并未吸引新资本进入网络。短期持有者亏损再次增加则表明,近期买家正在重新进入主动投降状态,而不只是继续处于浮亏。
鲸鱼指标提供了明确的失效点。如果持有 100 至 1,000 BTC 钱包的未实现利润率再次跌破零,该群体短暂的恢复就将失败,并恢复反弹暂时消除的压力。
比特币目前处于成本基础信号改善与资金流结构疲弱之间。最新数据未确认广泛复苏,但也不支持将市场视为一致看跌。在已实现市值扩张且交易所流量改善之前,这轮反弹更适合被描述为具备挤压潜力,但仍未得到需求确认。
方法论:鲸鱼未实现利润、短期持有者市值、交易所净流量、资金费率、未平仓合约和已实现市值数据来自 CryptoQuant 于 July 25, 2026 发布的分析。指标定义遵循 CryptoQuant 发布的用户指南。

