2026年比特币财资公司:关键数据、mNAV动态与日益上升的风险
要点速览
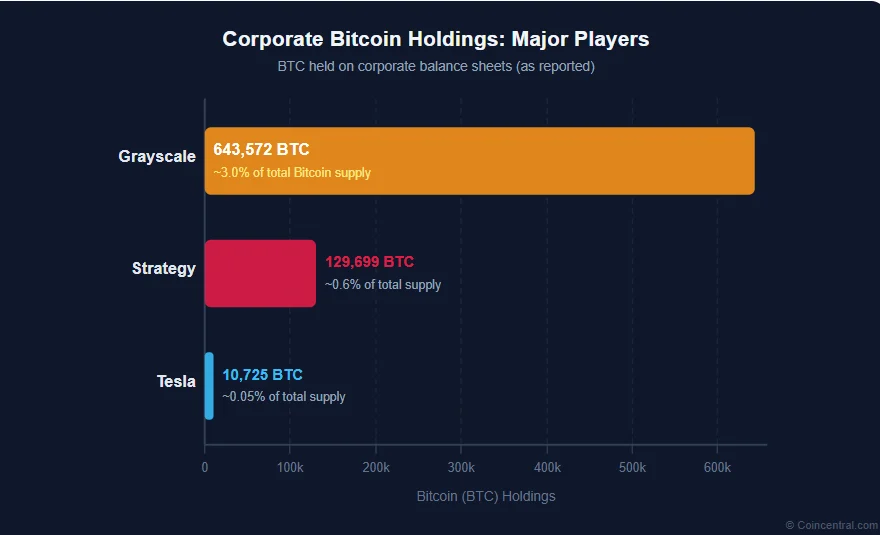
- •Grayscale、Strategy和特斯拉是最大的企业比特币持有者,分别持有约643,572枚、129,699枚和10,725枚BTC。
- •该模式依赖高于1倍的mNAV溢价,使公司能够增发股份并增加支撑每股现有股份的比特币数量。
- •Strategy的mNAV溢价从2024年底的近4倍跌至2026年的约1倍,据估计比特币财资公司在此次抛售中蒸发了620亿美元市值。
- •分析师指出四大主要风险:无益摊薄、可转换债务和优先股股息引发的被迫抛售、可能波及比特币价格的系统性抛售压力,以及缺乏实际经营业务。
- •Strategy等大型玩家预计能够挺过下行周期,而负债沉重、入场较晚的小型公司面临真实压力,同时欧盟监管机构正依据MiCA推动更清晰的信息披露。
比特币财资公司是指以比特币本身为主要资产的上市公司。这些公司并非通过产品或服务赚取收入,而是大量购买并持有BTC,让股市投资者无需直接接触加密交易平台即可获得比特币敞口。
这一蓝本源自MicroStrategy创始人Michael Saylor——该公司现已更名为Strategy。从2020年开始,Saylor开始将公司现金储备转移至比特币,并主张BTC是企业可用的最强长期价值储存手段。其他公司纷纷效仿。到2020年代中期,全球数十家上市公司已将比特币纳入资产负债表,这一模式走向了全球化。
模式运作原理:理解mNAV溢价
比特币财资模式的核心概念是mNAV,即修正后净资产值。简单来说,它衡量的是投资者愿意为公司股票支付的价格,相对于公司实际持有的比特币价值。
当投资者需求高涨时,股票交易价格会高于其背后比特币的公开市场价值。一家持有价值10亿美元比特币的公司,市值可能达到30亿美元——即mNAV为3倍。熟悉传统市场的读者会认出这一动态:封闭式基金长期以来相对其底层资产净值存在溢价或折价交易,mNAV正是将类似视角应用于以比特币为主要资产的公司。
这一溢价是驱动整个模式的引擎。只要它保持在1倍以上,公司就可以发行新股,并用所得资金购买更多比特币。理论上,每一轮购买都会增加支撑每股的BTC数量,从而使现有股东受益。
其数学原理如下:如果一家公司在mNAV为3倍时增发10%的股份,它可以筹集到现有比特币账面价值三倍的资金,并将这些资本用于进一步购买。股东最终每股持有的BTC比以前更多。在牛市年份,这一循环运转得非常出色。而当市场停止上行时,问题就出现了。
主要参与者:谁持有多少
少数几家公司占据了企业比特币持有量的绝大部分。最引人注目的三家是Grayscale、Strategy(前MicroStrategy)和特斯拉(Tesla)。
Grayscale主要作为加密资产管理公司运营,提供与其加密资产挂钩的公开交易投资产品。它目前持有约643,572枚BTC——约占比特币总供应量(即最终将被挖掘出的全部数量)的3%——使其成为迄今为止最大的单一企业比特币持有者。
Strategy采取更为激进的策略。在Michael Saylor的领导下,该公司通过股权发行和债务(包括可转换票据)为其比特币购买提供资金。它持有约129,699BTC,约占总供应量的0.6%。
特斯拉的持仓规模要小得多。这家电动汽车制造商于2021年初购买了约15亿美元的比特币,随后在2022年出售了其中大部分。它目前持有约10,725枚BTC——在该领域保持立足点,但未采用其他人那种激进的囤币策略。
企业比特币持有量(约数):
| 公司 | BTC持有量(约) | 占总供应量比例 |
|---|---|---|
| Grayscale | 643,572 | ~3% |
| Strategy(前MicroStrategy) | 129,699 | ~0.6% |
| Tesla | 10,725 | — |
三家公司之间的规模差距极为悬殊:Grayscale持有的比特币是Strategy的四倍多,而特斯拉的持仓仅为Strategy仓位的一小部分。
崛起:模式如何获得动力
2023年至2024年间,比特币财资模式获得了强劲动力。比特币价格大幅攀升,推动因素包括美国现货比特币ETF的获批、机构兴趣日益浓厚,以及对2024年4月减半事件的预期。
随着比特币价格上涨,Strategy等公司的mNAV溢价也随之上升。在2024年底的峰值,Strategy的交易价格接近其比特币持有价值的四倍——这一溢价使反复增发股票并购买BTC的操作极为高效。
这一模式迅速蔓延至美国以外。日本、加拿大、欧洲和英国的公司开始效仿。有些是现有业务转向比特币囤积的企业;有些则是专门为持有BTC而从零创立的。
到2024年底,比特币财资公司已成为一种公认的投资工具类别。分析师将其描述为为投资者提供受监管的比特币相关回报渠道,并附带专业管理层。热潮是真实的——其下积累的风险同样真实。
2026年转折点:当溢价消失时
为上涨市场设计的模式,在价格停滞或下跌时会变得脆弱得多。这正是2025年至2026年间所发生的情况。
比特币价格不再以投资者习以为常的速度攀升。随着热情降温,财资公司的mNAV溢价持续萎缩。Strategy的mNAV在2024年底接近4倍,随后在2025年全年直线、稳定地下滑。到2026年,它已跌至接近1倍。回调幅度相当可观:彭博行业研究对这一时期的分析描述称,随着加密市场抛售加剧,比特币财资公司蒸发了620亿美元市值。
一些规模较小的比特币财资公司开始以低于其账面比特币价值的价格交易——这实际上是对资产管理层的负溢价。
这一转变意义重大,因为整个模式都建立在溢价之上。一旦溢价消失,增发股票的算术就从正面转为中性——甚至更糟,转为负面。
分析师密切关注的四大风险
当溢价消失时,一批在牛市阶段基本不可见的风险开始显现。分析师已确定四个主要关注领域。
风险一:无益摊薄
在增长阶段,增发股票购买比特币之所以可行,是因为mNAV溢价确保每一轮购买都会增加每股现有股份所对应的BTC数量。一旦溢价跌至1倍或以下,这一算术便不再成立。
以账面价值或接近账面价值增发股份,等于在不带来等比例更多比特币的情况下让渡所有权。股东最终持有一家更大的公司,但每股所对应的BTC相同甚至更。这一策略不再具有增厚效应,但许多公司仍在继续,因为它们需要现金来偿还债务。
风险二:被迫抛售的威胁
许多比特币财资公司举债购买比特币——通常通过可转换票据(即可按固定价格转换为股份的贷款)——并发行需要定期支付股息的优先股。
无论比特币价格如何,这些义务始终存在。当比特币下跌且mNAV跌破1时,履行这些支付变得更加困难。在最坏的情况下,公司可能被迫出售部分比特币储备以筹集现金。
分析师指出,规模较小的财资公司面临这一风险最为突出。与Strategy这样的大型机构相比,它们通常流动性更低,紧急融资渠道更少。
风险三:对整体市场的系统性风险
这一模式已扩散至数十家公司,所有这些公司都以比特币为主要资产。比特币价格下跌会同时冲击它们全体。
如果多家公司为偿付债务或股息而同时被迫抛售,抛售压力将落在比特币本身。更低的价格进一步压低mNAV比率,从而放大抛售压力。分析师将此描述为潜在的负向螺旋:价格下跌引发被迫抛售,抛售压低价格,进而迫使更多抛售。
这类系统性风险在股票市场中并不常见。很少有行业会以这种方式将所有主要参与者捆绑在同一单一底层资产上。
风险四:缺乏底层经营业务
批评人士——包括华尔街分析师——指出这一模式特有的结构性弱点。大多数比特币财资公司没有任何实际经营活动产生的收入或利润。
它们的全部价值建立在两大支柱上:比特币的价格,以及投资者对管理团队的信心。任何一项走弱,都没有实际经营业务可以依靠。这使它们与即使波动最大的科技公司也有着根本区别——后者至少还拥有某种形式的经常性收入、产品或知识产权。
债务、股息与摊薄:风险背后的数字
比特币财资公司的资本结构是理解这些风险如何实际演绎的关键。许多公司在增长阶段使用多种金融工具组合为购买比特币提供资金。
可转换票据是热门选择。这类贷款的利率低于传统债务,但在转换触发条件和再融资期限方面包含复杂条款。优先股是另一种常用工具:优先股股东在普通股股东获得任何东西之前先收取固定股息。在上涨的市场中,这尚可应付;在持平或下跌的市场中,它会成为持续的资金流失。
当比特币价格下跌且mNAV处于或低于1倍时,公司同时面临来自多个方向的压力——资产价值下滑、廉价融资渠道关闭,而债务和股息支付仍然到期。
这些算术解释了溢价为何如此重要。在mNAV为4倍时,增发10%的股份可为现有持有者每股增加约27%的BTC。在1倍时,同样的操作不增加任何东西。在0.8倍时,每股BTC反而略有倒退。
对于跟踪该板块的人来说,可转换票据到期日和优先股股息支付时间表是最值得关注的日历事项,因为它们融资压力可能转化为被迫抛售的时点。
投资者须知
购买比特币财资公司的股票并不等同于购买比特币——这一区别一些散户投资者可能没有充分认识到。在美国获批的现货比特币ETF直接持有比特币,并像传统股票一样在交易所交易;相比之下,财资公司股票则将比特币敞口包裹在公司和资本结构之中。
直接持有比特币意味着只暴露于单一变量:BTC的价格。持有财资公司股票则在此之上叠加了若干额外风险。这些风险包括管理风险——即团队在时机和资本决策上是否明智——以及与公司债务规模和结构相关的资本结构风险,还有准入风险,即当市场环境收紧时公司能否筹集到新资金。
一个具体的例子可以说明这些差异。两位投资者各将10,000美元投入比特币——一位直接购买,一位通过Strategy股票。如果比特币上涨30%,直接持有者将获得接近30%的收益。而Strategy股东可能赚得更多,也可能显著更少,取决于mNAV变动、股份摊薄以及哪些债务即将到期。
对许多投资者而言,他们在2023年至2024年间支付的溢价如今已成为风险来源而非额外回报。那些以3倍或4倍mNAV买入、如今面对1倍估值的人,正坐拥一个需要比特币自身价格上涨才能弥补、方能回本的缺口。
监管图景:欧盟及更广泛地区
在欧盟监管的市场中,比特币财资模式引发了关于透明度和投资者保护的具体问题。监管机构正在更清晰地区分直接持有加密资产与持有持有该资产的公司股份——尽管表面上的比特币敞口看似相似,但这两者在法律和财务上截然不同。
欧盟的《加密资产市场法规》(MiCA)自2024年起开始分阶段实施。虽然MiCA主要针对加密资产发行方和服务提供商,但重仓比特币的企业载体的增长,已促使监管机构更仔细地审视这些产品如何向普通投资者呈现。
核心担忧在于,散户买家可能以为自己获得的是纯粹的比特币敞口,而实际上购买的是一份由公司、财务和市场风险构成的复杂组合。随着该领域的增长,欧洲监管机构——以及其他地区的同行——可能会推动更清晰的信息披露和更强的投资者教育要求。
最大的玩家能否挺过难关?
对于最大的比特币财资公司而言,答案几乎肯定是肯定的——至少在中期内如此。Strategy持有非常庞大的比特币仓位,并已公开表示在正常情况下不会出售。其规模提供了漫长的跑道:即使比特币价格长期下跌或持平,该公司也拥有足够的财务灵活性来履行其义务,而无需被迫清算。分析师曾表示,该公司能够“熬过漫长的寒冬”。
规模较小的公司则处境迥异。那些入场较晚、在高位囤积比特币并为此背负沉重债务的公司,如今面临真实的压力。在没有雄厚储备或可靠资本市场准入的情况下,对Strategy而言可控的环境,对一家较小的公司可能是致命的。
最有能力度过当前时期的公司,是那些及早囤积比特币、保持适度债务水平、且没有将整个商业模式建立在mNAV溢价会永远持续这一假设之上的公司。
展望:模式的两副面孔
比特币财资公司模式不会消失。最大的玩家根基过于稳固,而将比特币作为企业资产持有已成为一种公认的金融策略。但2026年已经清楚地表明,这一模式有着两个截然不同的阶段。
在上涨的市场中,它完全按照设计运作:公司以低成本囤积比特币,由溢价驱动的股票增发增加每股BTC,投资者则同时受益于比特币价格上涨和mNAV扩张。当市场停止上涨时,这一动态便发生逆转。曾经加速比特币囤积的工具——杠杆、股票增发、优先股股息——变成了压力和风险的来源。
比特币财资公司至今的故事,是一个在上行时出色放大收益、下行时同样清晰放大风险的策略。对投资者和监管机构而言,理解这一等式的两面如今都至关重要。
来源
- Grayscale Investments:企业比特币持有量披露
- Strategy(前MicroStrategy):投资者关系文件与比特币追踪器
- Tesla, Inc.:披露数字资产持仓的SEC文件
- 欧洲证券与市场管理局(ESMA):MiCA实施指引,2024年
- 彭博行业研究:比特币财资公司分析,2025–2026
- 华尔街分析师关于企业比特币财资模式的研究(多家机构,2025–2026)
- 原始报道:CoinCentral

