CryptoQuant 分析师:比特币重回熊市周期的可能性正在降低
要点速览
- •处于亏损状态的比特币 UTXO 占比从约 % 降至约 27%,CryptoQuant 的 Crypto Dan 表示,这一转变在历史上与市场脱离熊市环境的时期相吻合。
- •比特币处于约 71,300 美元的活跃供应支撑位与约 79,800 美元的已投资本阻力位之间,9 月 17 日交易价格约为 76,400 美元。
- •据 SoSoValue 数据,美国现货比特币 ETF 于 9 月 15 日录得约 4.5 亿美元净赎回,为 6 月以来最大单日流出。
- •ETF 资金流出恰逢 CLARITY 法案未能在参议院获得推进,次日美联储又宣布加息 25 个基点。
- •持续的复苏要求比特币守住 71,300 美元支撑、消化 79,800 美元保本区附近的潜在卖压,并见到 ETF 资金流企稳。
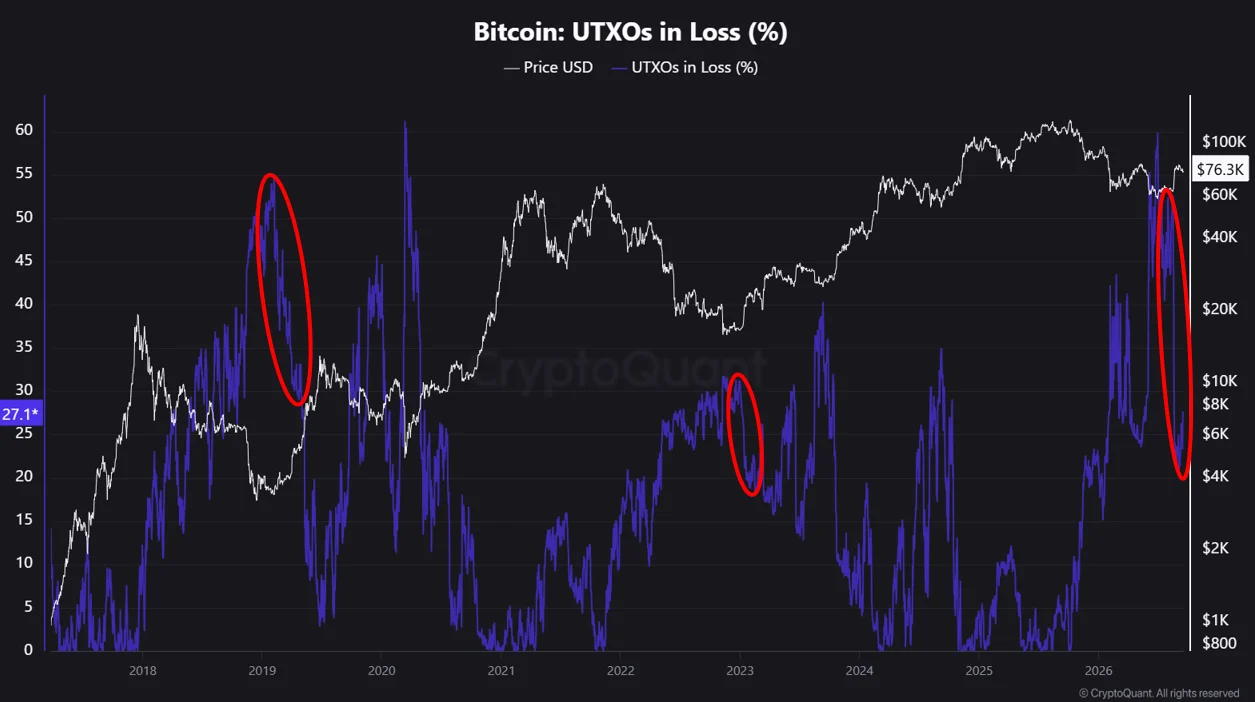
比特币处于亏损状态的交易输出占比已从接近 60% 降至约 27%,两位 CryptoQuant 分析师认为,这种幅度的下降在历史上往往伴随着市场脱离熊市环境。然而,一项平行的成本基础分析显示,复苏仍将在 79,800 美元附近面临关键考验,而近期交易所交易基金的资金流出也使链上层面的改善图景变得更加复杂。
亏损输出减少重塑周期图景
据 CryptoQuant 撰稿人 Crypto Dan 的数据,处于亏损状态的比特币交易输出占比已从接近 60% 降至约 27%。他认为,类似幅度的下降此前曾伴随市场脱离熊市环境的转变。
比特币交易输出(即 UTXO)是记录在区块链上的单个可花费 BTC 单位。当比特币当前价格低于其隐含成本基础(根据该输出创建时的市场价格计算得出)时,即被归类为亏损状态。该数字并不一定能确定当前持有者的买入价格:一笔交易可能代表买入,但也可能是同一人或同一公司控制的钱包之间的内部转账。
尽管如此,这一下降表明财务压力已在数量更多的比特币输出中得到缓解。目前处于隐含成本基础下方的输出数量少于市场低迷高峰时期。
该指标统计的是区块链输出数量,而非人数或按等权重计算的比特币供应份额,因此并不意味着 27% 的比特币投资者正在亏损。一个人可以控制多个 UTXO,而单个输出所包含的 BTC 数量可能差异很大。历史对比也仅具参考性而非结论性,因为比特币迄今只经历了少数几个主要市场周期——许多分析师将这些周期与网络约四年一次的减半机制相对应,该机制会周期性地将产出新区块的奖励减半。没有任何单一链上指标能正式判定熊市周期何时结束,重回熊市周期可能性降低也不排除再次回调的可能。该分析关注的是比特币更广泛的数月级别结构,而非其下一日的走势。
比特币仍处于两类持有者之间
亏损指标描述的是一个正在改善的市场,但它并未显示买卖双方接下来可能在何处做出反应。CryptoQuant 另一位撰稿人 Darkfost 的独立分析 将比特币置于两个成本基础水平之间:约 71,300 美元的潜在活跃供应支撑位和约 79,800 美元的已投资本阻力位。
根据撰写本文时核查的 CoinMarketCap 市场数据,比特币在 9 月 17 日 08:53 UTC 交易价格接近 76,400 美元。这一价格较下边界高出约 7%,较上边界低约 4%。该区间将 Crypto Dan 更宏观的周期论点转化为可检验的价格结构:比特币的反弹足以让活跃持有者总体保持盈利,但尚不足以吸收所有在保本位附近等待出售的供应。
71,300 美元反映活跃供应的成本基础
活跃供应成本基础估算的是与当前市场仍具经济相关性的代币的平均价格。超过七年未移动的比特币被排除在外,从而降低了可能已丢失、无法访问或不太可能参与交易的持仓的影响。
比特币在约 71,300 美元上方交易,意味着该组别中的平均代币仍处于盈利状态。成本基础位于该价位附近的投资者可能不愿在其下方卖出,有助于该区域在价格回落时发挥支撑作用。但这种行为并非必然。若持续跌破 71,300 美元,将有更多活跃供应陷入亏损,若买家未能收复该水平,试图避免更大损失的投资者可能令前支撑位转变为卖压来源。
79,800 美元是复苏遭遇卖家的位置
约 79,800 美元附近的已投资本成本代表另一个群体。在该水平,部分当前处于亏损状态的资本将回到保本位。在较高价位买入的投资者可能利用这次反弹离场以避免实现亏损,而较新的买家也可能在同一区域获利了结。这些决策可能在 79,800 美元附近增加供应,并有助于解释比特币为何难以突破该水平。
这与亏损输出占比下降矛盾。使更多 UTXO 重回盈利状态的同一轮复苏,也将此前处于亏损的持有者推向离场边缘。比特币必须先消化他们的潜在卖压,改善中的链上结构才能转化为持续的上涨。
亏损占比可能随价格逆转
最主要的反驳论点就内置于 UTXO 指标本身。其改善部分是比特币反弹的结果:价格上涨时,输出会自动从亏损转为盈利;价格下跌时,这一过程则会逆转。因此,该指标确认了状况已经改善,但无法独立证明需求是否强劲到足以维持这种改善。成本基础区间以及进出市场的资金提供了必要的第二重检验。
近期资金流向的支持力度较弱。据 SoSoValue 数据,美国现货比特币 ETF——直接持有比特币并在美国交易所交易的投资基金——于 9 月 15 日录得约 4.5 亿美元的净赎回,为 6 月以来最大的单日流出。赎回发生在 CLARITY 法案——一项旨在明确由哪些美国监管机构监管数字资产交易的加密市场结构法案——未能在参议院获得推进的当天,次日美联储将利率上调 25 个基点。这一时间上的重合并不能证明任一事件导致了赎回,但两者都为对风险敏感的需求创造了更不利的环境。
更高的利率可能降低投机性资产的吸引力,尽管比特币对每次紧缩决定的反应并不完全相同。其过去对美联储加息的反应取决于政策变化是否已被市场提前消化,以及官员们随后释放了何种信号。
下一次回调将检验周期论点
看涨情形并不要求比特币 uninterrupted 地上涨。它要求未来的下跌使亏损输出占比保持相对可控,同时活跃供应成本基础继续守住。ETF 需求企稳将提供额外证据,证明这一改善得到新资金的支持,而不仅仅是价格反弹的结果。
如果比特币持续低于其活跃供应成本基础、亏损输出占比开始急剧上升,且基金赎回持续,则相反情形将会增强。这一组合将表明,一旦需求走弱,复苏未能保护持有者。
Crypto Dan 的指标表明,比特币不再承受此前低迷时期那样广泛的未实现亏损压力。Darkfost 的区间则指出了尚未解决的关键:市场已恢复到足以形成潜在支撑的程度,但尚未足以吸收所有在保本位附近等待离场的资本。
本文仅供信息参考,不构成财务或投资建议。链上指标和历史市场形态不能保证未来的价格表现。

