比特币衍生品持仓重建,交易者寻求下行保护
要点速览
- •比特币期货未平仓合约总额已回升至接近600亿美元,高于6月和7月的450亿美元区间中段,但仍远低于2025年底约900亿至1,000亿美元的峰值。
- •比特币期权未平仓合约本周突破500亿美元,为2025年底以来的最高水平,约为6月底录得的250亿美元的两倍。
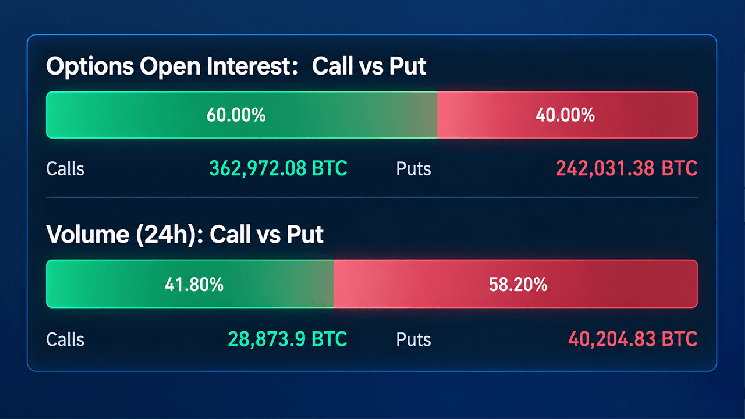
- •看涨期权占现有期权未平仓合约的59%至60%,而看跌期权占24小时成交量的58.2%,表明交易者持有以看涨为主的仓位组合,同时积极寻求下行保护。
- •约160亿美元的比特币期权将于9月25日到期,Deribit和OKX的最大痛点位于76,000美元附近,币安约为80,000美元,均低于84,416美元的现货价格。
- •9月21日空头清算超过2.5亿美元,为当月最大规模事件;同时主要平台的年化资金费率普遍集中在1%至4%之间,意味着多头正在向空头付费。
比特币衍生品市场正在快速重建,尽管截至2026年9月23日美东时间下午2点,比特币价格徘徊在每枚84,000美元附近,期货与期权持仓仍在攀升。在这一表面数字之下,周五大型期权到期之前出现了一个显著分化:看涨期权主导现有持仓,看跌期权主导新增成交量,期货未平仓合约也在积聚动能。主要到期日的最大痛点分布在60,000美元至86,000美元的宽幅区间。未平仓合约与期权仓位是加密市场中最受关注的杠杆指标之一,这也正是这种分化引起关注的原因。
期货未平仓合约回升至接近600亿美元
根据Coinglass.com的统计数据,比特币期货未平仓合约总额已回升至接近600亿美元,此前在6月和7月的大部分时间里处于450亿美元区间的中段。未平仓合约追踪的是仍未平仓的合约总价值,而非单日成交额,因此数字上升反映的是杠杆的重建,而不仅仅是交易更加活跃。这一水平仍远低于2025年底录得的约900亿至近1,000亿美元的峰值,但8月以来的反弹表明,随着比特币升入85,000美元区间的中段,交易者正重新投入使用杠杆。
在主要衍生品平台中,币安持有117.2亿美元的期货未平仓合约,CME以98.3亿美元紧随其后,Bybit为57.9亿美元,MEXC为53亿美元,Gate为52.1亿美元。去中心化永续合约交易所Hyperliquid持有35.3亿美元,OKX则为32.7亿美元。仅这11家平台就代表了超过490亿美元的未平仓$BTC头寸。
但有一个需要注意的地方:近来几乎所有平台的杠杆都在被削减。币安未平仓合约24小时内下跌7.13%,MEXC下跌9.28%,Hyperliquid损失12.33%,Bitunix更是重挫20.73%。CME仅微跌1.15%,而KuCoin是少数上涨者之一,上升3.08%。这次回撤发生在$BTC前一日触及每枚87,000美元上方的高点之后;此后其当日已下跌2.2%。
资金费率保持正值,空头仓位承压
资金费率提供了另一条线索。资金费率是永续期货交易者之间定期支付的费用,用于使合约价格锚定现货价格;正资金费率意味着多头向空头付费。在币安、Bybit、Deribit、Hyperliquid和OKX上,近期年化资金费率普遍为正,大致集中在1%至4%之间。加密领域最大的期权交易所Deribit出现了数次较大的飙升,包括9月下旬超过5%的读数——多头正在为持有仓位付出代价。
清算数据讲述了故事的另一半。清算是当亏损耗尽保证金时杠杆仓位被强制平仓的过程,也是剧烈价格波动席卷拥挤仓位的机制。9月21日出现了本月最大规模的空头清算事件,超过2.5亿美元被抹去,远超当日的多头清算。9月18日前后还出现了约1.3亿美元的空头清算潮。9月初形势则相反,9月3日约1.5亿美元的多头仓位被抹去。
期权未平仓合约突破500亿美元
市场的反差最为鲜明。根据Coinglass的数据,本周比特币期权未平仓合约总额已突破500亿美元,为2025年底以来的最高可见水平,远高于6月底前后录得的约250亿美元。
现有仓位明显偏向看涨期权。截至发稿,看涨期权占未平仓合约的59%至60%,共计362,972.08 $BTC,而看跌期权为242,031.38 $BTC。新增交易流量则偏向另一方:看跌期权占24小时成交量的58.2%,即40,204.83 $BTC,相比之下看涨期权为28,873.9 $BTC。这一区别之所以重要,是因为未平仓合约是累积的合约存量,而成交量是当日的流量——看涨期权赋予持有人以设定行权价买入的权利,通常用于表达看涨观点;而看跌期权赋予卖出的权利,是下行保护的标准工具。换言之,交易者建立了以看涨期权为主的仓位组合,而近期交易显示对下行保护的需求明显更高。
交易者还为10月设定了远期目标,由于比特币历史上10月通常表现良好,这个月份常被称为“Uptober”。Deribit最大的未平仓头寸是10月30日95,000美元的看涨期权,达23,274.9 $BTC,其次是90,000美元的看涨期权,达15,589.7 $BTC,以及100,000美元的看涨期权,达12,849.6 $BTC。然而成交量最大的合约是周四到期的80,000美元看跌期权——看涨的雄心遇上了保险单。
约160亿美元的期权将于9月25日到期,这是衍生品日历上的下一个重要节点。
CME仓位与最大痛点使76,000美元成为焦点
机构衍生品平台CME则呈现出一幅较为平静的图景。其比特币期权未平仓合约仍远低于2025年底的高点,当时堆积的仓位接近3亿美元,基于到期的未平仓合约超过70,000张。目前CME的仓位分布在多个到期窗口,最大可见部分集中在约一至四个月内,而非远期合约。
此外还有最大痛点,即到期期权中最大价值将归于无效的价格。对于9月25日的到期,Deribit和OKX均位于76,000美元附近,而币安约为80,000美元。相对于比特币84,416美元的现货价格,在期权活动升温之际,这一差距相当可观,这也是交易者在周五结算前关注的参考点之一。
更远的到期日,地图变得更加复杂。Deribit的最大痛点在9月26日接近86,000美元,随后到2027年6月滑向60,000美元;OKX在后续到期日中大致从85,000美元区间至72,000至75,000美元不等,而币安最终触及70,000美元。
看涨期权主导着累积的仓位存量,而看跌期权主导着当日的交易流量,比特币衍生品交易者似乎正在为更高的价格布局,同时为抵御下跌支付保护费用。
本文基于最初发布于Bitcoin.com News的报道。

