Apollo首席经济学家Torsten Slok称,随着股债交易崩解,AI牛市逻辑存在“核心经济缺陷”
要点速览
- •Torsten Slok指出,生产算力的边际成本超过了其为用户带来的边际收益,对数据中心需求无限的说法提出质疑。
- •他发现,AI支出前1%的企业中有80%获得风投支持,这意味着初创公司是用风险投资而非自身经营性收益来支付算力账单。
- •据Slok称,“七巨头”的利润率和人均营收正在上升,而标普500其余成分股并未出现AI驱动的财务改善。
- •Meta五年期信用违约互换走阔7.6个基点,至创纪录的114.79个基点;CoreWeave股价本月下跌超过30%,其互换价格升至1145个基点。
- •标普全球的Mark Habib警告称,超大规模厂商与数据中心项目之间相互关联的融资结构意味着,市场或存在比当前披露更多的AI相关债务。
Apollo首席经济学家Torsten Slok过去一周火力全开,就在华尔街撤离AI板块之际,针对AI热潮连发一系列警告。
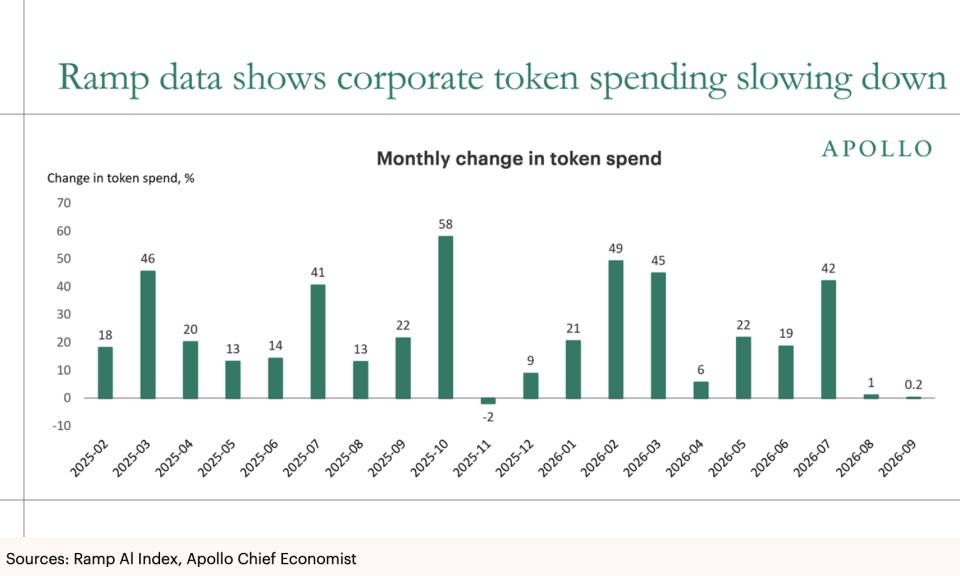
周二,Slok指出代币支出增长近期有所放缓——即运行AI模型产生的按使用量计费的费用——并在一篇关于代币支出放缓的报告中指出,算力需求曲线平坦,且对价格变化高度敏感。他补充称,大多数投资这项技术的企业尚未看到显著的生产力回报,这使得AI看起来更像一个成本中心,而非增长引擎。
“AI牛市逻辑的核心经济缺陷在于,生产算力的边际成本超过了其为用户带来的边际收益,这对数据中心需求无限的说法提出了质疑,”他解释道。“需要多少算力、多少数据中心,取决于企业能够凭借这些算力产生的回报。迄今为止,AI为企业带来的回报迟迟未能兑现,意味着企业越来越不愿意为AI服务买单。”
他认为,数据中心建设模型中的主要决定因素并非物理容量或电力供应,而是用户实际愿意为算力支付的价格。只有当高昂的价格能带来更高的营收增长、更大的利润或可观的成本节约时,企业才会愿意支付——而Slok写道,目前几乎没有迹象表明这些效应已大规模显现。“也许未来会实现,也许不会,”他警告称。
周四,他在一篇后续报告中就代币支出的“循环性”敲响警钟。AI公司早已因其融资交易受到审视——它们为同时也是其顶级客户的其他公司提供资金或担保债务,令其增长的可持续性受到质疑。Slok认为,AI初创公司与投资它们的风险投资公司之间也存在类似的动态,他指出,AI支出前1%的企业中有80%获得了风投支持。在他看来,这意味着初创公司是用风险投资而非自身经营性收益来支付算力账单。
到了周六,他宣称,除大型超大规模云厂商外,AI“尚未为美国企业带来任何财务回报”,并写道,尽管所谓“七巨头”——主导标普500指数的超大盘科技股——的利润率和人均营收正在上升,但标普500其余成分股并未出现类似的改善。与他本周早些时候的报告相呼应,Slok表示,美国企业界总体上并不需要最新的AI模型,也不想为此付费。即便AI变得更便宜、日益商品化,主流企业也可能难以利用这项技术改善财务业绩。
“AI或许是一个出色的计算器,但在商业中,智能主要是判断力,”他写道。“判断力取决于具体情境,答案会因你询问的人或模型而异。最重要的是,AI不理解问责、信任、文化、潜规则、伦理权衡或公平,而这一切都影响着声誉风险,并最终决定营收增长和利润率。”
就在他连发警告之际,AI相关股票大幅下挫——芯片股尤甚——交易员们怀疑这场资本支出狂潮还能持续多久。少数几家超云厂商计划今年支出约8000亿美元,明年资本支出预计将突破1万亿美元。
然而,筹集如此巨额的资金可能并不容易。Meta已经发行了大量债务,本周又宣布将发行一类新股票,部分目的是帮助CEO Mark Zuckerberg应对加州可能征收的财富税。随着这家社交媒体巨头计划今年支出1350亿至1450亿美元,为Meta债务违约投保的成本周四触及纪录高位:五年期信用违约互换价差走阔7.6个基点,至114.79个基点的历史最高水平。由于这类互换相当于企业债券的保险,保护价格的上升反映了市场认为违约概率更高。
“新云”等小型AI公司——即向AI开发者出租GPU算力的专业服务商——同样承压。CoreWeave股价本月已暴跌超过30%,其五年期信用违约互换飙升至1145个基点,约为Meta水平的十倍。
担忧还不止于此。标普全球数字基础设施主管Mark Habib指出,超大规模厂商与数据中心项目或小型AI公司之间存在“相互关联的融资结构”。
“可以稳妥地假设,市场上还存在更多我们没有看到的(债务),”他据路透社报道在伦敦举行的一次圆桌会议上表示。“如果没有被披露,那它就不在超大规模厂商的信息披露范围之内。此外,如果我们没有对这类负债可能累积的交易进行评级,事实就是,我们可能并不掌握完整的情况。”\n本文原载于 Fortune.com。

