2026年AI芯片市场数据:AMD、博通与定制芯片扩张之际,NVIDIA持续领跑
要点速览
- •NVIDIA公布2027财年第一季度数据中心营收752亿美元,同比增长92%,并预计第二季度营收为910亿美元,假定不含中国数据中心计算业务营收。
- •AMD 2026年第二季度数据中心营收增长107%至67亿美元,营业利润达21亿美元;博通2026财年第二季度AI半导体营收增长143%至108亿美元,订单出货比约为2.8比1。
- •2025年全球芯片销售额创纪录地达到7917亿美元,增长25.6%;MarketsandMarkets预计AI芯片市场将从2025年的2032.4亿美元增至2032年的5648.7亿美元,年复合增长率为15.7%。
- •台积电首席执行官表示,先进制程的需求约为公司产能的三倍,且HBM内存供应预计要到2027年初新洁净室启用后才会缓解。
- •Presenc AI估计NVIDIA在2026年数据中心AI加速器营收中占80%至85%,低于2023年的约92%,原因是定制云芯片和推理工作负载转向替代硬件。
2026年AI芯片市场快速扩张,目前少数几家公司占据了大部分营收。NVIDIA仍以较大优势领先,而AMD、博通及大型云运营商在支出中所占份额正不断上升。
本报告引用四个来源——Presenc AI、SQ Magazine、MarketsandMarkets和Zylos。每家机构对市场的统计方式不同,因此部分数据并不一致。每个数字均注明来源和时间区间。
此外,各公司按照各自的财年报告业绩。NVIDIA、AMD和博通的数据涵盖不同季度,因此不应简单相加。
关键数据一览:
- NVIDIA 2027财年第一季度数据中心营收:752亿美元,同比增长92%
- AMD 2026年第二季度数据中心营收:67亿美元,增长107%
- 博通2026财年第二季度AI半导体营收:108亿美元,增长143%
- 2025年全球芯片销售额:7917亿美元,增长25.6%
- 2032年AI芯片市场预测:5648.7亿美元
全球芯片销售额奠定大背景
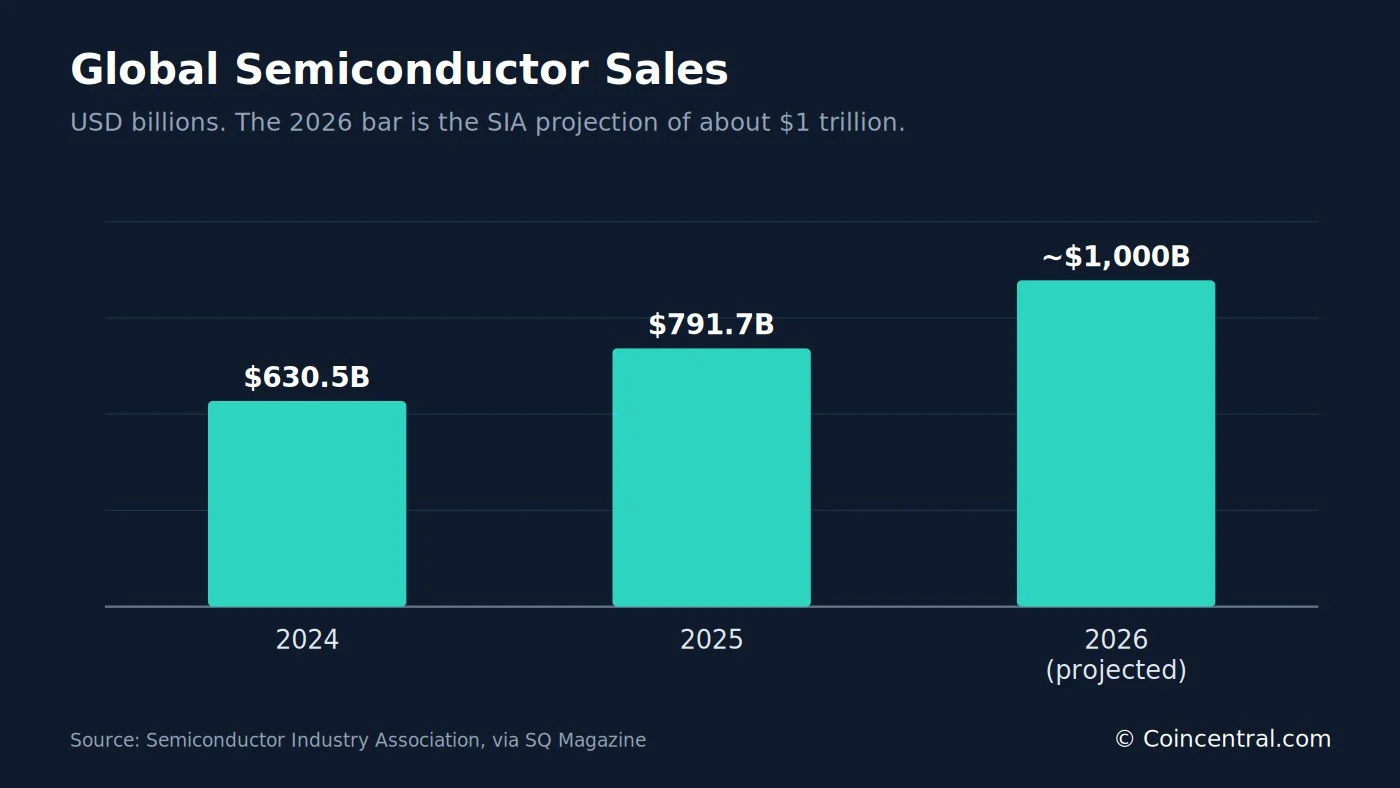
半导体行业协会(SIA)报告称,2025年全球芯片销售额为7917亿美元,较2024年的6305亿美元增长25.6%,创下全年纪录。SIA预计2026年销售额将达到约1万亿美元。
仅2025年第四季度销售额就达到2366亿美元——较2024年第四季度高出37.1%,较2025年第三季度高出13.6%。
逻辑芯片(AI加速器所属类别)2025年增长39.9%至3019亿美元,目前已成为销售额最大的产品类别。存储产品增长34.8%至2231亿美元。
逻辑芯片增速超过整体行业,SQ Magazine将此解读为AI加速器吸收了大部分新增支出的迹象。
按地区划分,亚太其他地区2025年增长45.0%,是SIA追踪的五个地区中增速最快的。美洲地区销售额增长30.5%。
来源:Semiconductor Industry Association,2026年2月6日,经SQ Magazine。逻辑、存储及季度数据的2024年隐含值根据公布的增长率推算得出。
AI芯片市场规模及2032年预测
MarketsandMarkets于2026年8月24日发布的报告显示,2025年全球AI芯片市场为2032.4亿美元,预计到2032年将达到5648.7亿美元,年复合增长率为15.7%,届时的市场规模约为2025年的2.8倍。
该数字采用比单纯统计加速器更宽泛的定义,涵盖计算、存储和网络产品。因此不应与SIA的全部芯片总销售额直接比较。
北美是最大的地区,估计2025年占36.4%的份额。亚太地区预计增速最快,而中国预计将是该地区内增速最高的单一国家。
按功能划分,推理(用例)占比最大,预计增速最快。按技术划分,生成式AI预计领先。网络产品预计每年增长26.7%,是所有产品类别中增速最快的。
来源:MarketsandMarkets,2026年8月24日。
报告还列出了增长的制约因素,包括高功耗、更高的冷却成本、技术工人短缺以及供应链问题。材料和产能有限可能导致交付延迟和成本上升。
NVIDIA:数据中心营收与业绩指引
NVIDIA于2026年5月20日公布2027财年第一季度业绩。总营收创纪录地达到816亿美元,同比增长85%,环比20%。
数据中心营收为752亿美元,同比增长92%。计算业务收入604亿美元,增长77%;网络业务达148亿美元,增长199%。
Edge Computing是NVIDIA另一个新平台,营收64亿美元,增长29%。SQ Magazine指出,数据中心与Edge Computing的新拆分是自2019年以来分部报告的首次重大调整。
GAAP毛利率为74.9%,上年同期为60.5%。NVIDIA在本季度还通过回购和股息向股东返还了约200亿美元。
来源:NVIDIA 2027财年第一季度新闻稿,2026年5月20日,经SQ Magazine。
对于2027财年第二季度,NVIDIA预计营收为910亿美元,上下浮动2%。该展望假定不包含来自中国的数据中心计算业务营收。
NVIDIA还告诉股东,从2025年初至2027年,预计Blackwell和Rubin营收可超过1万亿美元。SQ Magazine指出,这是管理层自己的观点,而非已签署的订单簿。
在产品方面,Presenc AI将H100和H200列为成熟产品,将B200和GB200 NVL72列为正在爬坡、高端供应有限的产品。Zylos报道称Rubin平台于2026年初进入全面量产,合作伙伴产品预计在下半年推出。NVIDIA表示,与Blackwell相比,Rubin将推理token成本降低了10倍。
AMD:Instinct GPU与不断增长的数据中心业务
AMD于2026年8月4日公布2026年第二季度业绩。营收创纪录地达到115亿美元,较上年同期的77亿美元增长50%。
数据中心营收为67亿美元,较32亿美元增长107%,占公司总营收的58%。AMD将其归功于EPYC处理器和Instinct GPU的需求。
数据中心营业利润为21亿美元。一年前,该业务分部在营业层面亏损1.55亿美元。
来源:AMD 2026年第二季度财报,2026年8月4日,经SQ Magazine。
Presenc AI估计,AMD在2026年数据中心AI加速器营收中约占5%至7%,高于2024年的约2%。该机构指出,Microsoft和Meta是MI300X和MI325X的最大买家。
Zylos报道称,MI400系列将于2026年推出,以MI455X为首。AMD的Helios机架最多可容纳72块该类GPU。2025年10月,AMD宣布与OpenAI达成6吉瓦GPU的交易,首个1吉瓦站点将于2026年启动,采用MI450芯片。
博通:面向云厂商的定制芯片
博通为大型云和AI公司设计定制AI芯片,通常称为XPU。2026年6月3日,该公司公布2026财年第二季度AI半导体营收为108亿美元,同比增长143%。
半导体解决方案总营收为150亿美元,增长79%。公司总营收为222亿美元,增长48%。
博通拥有六个核心定制芯片客户,包括Google、Anthropic、Meta和OpenAI。网络业务约占本季度AI营收的40%。
AI订单金额超过300亿美元,而出货金额为108亿美元,订单出货比(book-to-bill)约为2.8比1——任何高于1的比率都意味着订单流入速度超过芯片出货速度。
来源:博通2026财年第二季度财报,2026年6月3日,经SQ Magazine。
博通预计第三季度AI营收将达到160亿美元。该公司预测2026财年AI芯片营收为560亿美元,2027财年将超过1000亿美元。Zylos补充说,博通和Marvell正在赢得OpenAI、Meta和Google的大型合同。
各厂商AI芯片市场份额
市场份额取决于统计方式。Presenc AI估计,NVIDIA在2026年数据中心AI加速器营收中占80%至85%,低于2023年的约92%。
SQ Magazine采用不同的方法,比较三条已公布的营收线:NVIDIA数据中心占81%、博通AI半导体占12%、AMD数据中心占合并总数的7%。SQ Magazine警告称,统计区间和范围各不相同,因此这并非真正的市场份额。
没有任何公司公布商用AI芯片的市场份额。Google、Amazon和Meta的定制芯片不在GPU份额数据之内,而博通的客户群则涵盖了其中一部分活动。
来源:Presenc AI,2026年5月。估计值基于公司披露和分析师报告。Google TPU份额按部署算力计算,因此各行数据加总不齐。
Presenc AI指出了塑造市场的三股力量。NVIDIA的CUDA软件使许多工作负载留在其芯片上。大型云公司自研芯片以降低成本。推理工作也比训练更容易迁移到其他硬件——这是NVIDIA替代方案率先在推理领域取得进展的原因之一。
推理、定制芯片与格局转变
Zylos估计,推理目前约占2026年AI算力的三分之二,高于2023年的约三分之一和2025年的二分之一。该机构将专注于推理的芯片市场定为超过500亿美元。
Zylos还预计,云厂商的自研ASIC在2026年将增长44.6%,而GPU增长16.1%;并预计ASIC在推理市场的份额将从2024年的15%升至202年的40%。
推理芯片领域也在整合。Zylos报道称,NVIDIA以200亿美元收购Groq,Intel收购了SambaNova。Cerebras于2026年初完成了IPO。
Google的TPU产品线是定制芯片故事的重要组成部分。Zylos预计2026年TPU v6出货量约为160万颗,并报道称Anthropic计划使用多达100万颗TPU,在2026年带来超过1吉瓦的容量上线。
来源:Zylos《AI Chip Hardware Acceleration Trends 2026》。以上为估计和预测。
Zylos还补充了一个成本观点:一旦云成本达到同等本地部署方案的60%至70%,本地部署系统可能比云更便宜。这主要适用于稳定的大批量推理工作。
台积电与代工瓶颈
大多数先进AI加速器由台积电在台湾生产。2026年第一季度,台积电公布营收359.0亿美元,同比增长40.6%。毛利率为66.2%,高于2025年第四季度的62.3%。
高性能计算占营收的61%,是其六大平台中最大的。先进制程(即7nm及以下)占晶圆营收的74%。
台积电预计2026年资本支出为520亿至560亿美元。其首席执行官在2025年11月表示,先进制程的需求约为公司产能的三倍。
来源:台积电2026年第一季度财报,2026年4月16日,经SQ Magazine。
Presenc AI还将台积电2nm产能分配列为值得关注的话题。据Zylos称,AMD的MI400和MI500系列计划采用该制程。
HBM内存:另一重供应限制
高带宽内存(HBM)是AI芯片的第二重供应限制。SK海力士在2026年第二季度业绩中表示,客户需求高于其供应能力。该公司已与约10家客户签署了长期供应协议。
美光(Micron)在其提交的文件中解释了这一问题:生产相同数量的比特,HBM比标准DRAM需要更多的晶圆和更多的洁净室空间。SK海力士预计,在其龙仁一期洁净室于2027年初启用后,供应紧张将得到缓解。
Zylos将HBM4描述为下一代芯片的关键部分。它提供每堆栈超过2 TB/s的带宽,比HBM3e快约60%,能效也提高约40%。SK海力士和美光计划于2026年量产,三星将首批出货提前至2026年2月。SK海力士还在CES 2026上展示了16层、48GB的HBM4堆栈。
来源:Zylos《AI Chip Hardware Acceleration Trends 2026》。
没有任何内存厂商公布HBM需求增长率或供应赶上需求的日期。2027年新洁净室的启用时间是主要参考节点。
边缘AI与汽车芯片
并非所有AI芯片都安装在数据中心。Presenc AI估计,2026年设备端AI芯片市场规模约为250亿至350亿美元。Apple是最大的单一厂商,Qualcomm、Intel和AMD也在参与竞争。
Apple的M4芯片拥有16核神经网络引擎,算力最高可达每秒38万亿次操作。AMD的Ryzen AI 400系列提供最高60 NPU TOPS。各家厂商的这些指标测量方式不同,因此无法直接排名。
汽车是另一个增长领域。Global Market Insights估计,2024年自动驾驶芯片市场为242.2亿美元,预计2025年为297.3亿美元,到2034年将达到1910.7亿美元,年复合增长率为23%。
NVIDIA的DRIVE AGX Orin和DRIVE Thor平台提供最高2,000 TOPS。Mobileye的EyeQ芯片已应用于超过1亿辆汽车。
CHIPS法案资金与出口管制
《芯片与科学法案》于2022年8月9日签署,为美国芯片制造创造了520亿美元的投资。截至2026年8月,已宣布超过360亿美元。
Intel就位于亚利桑那州、新墨西哥州、俄亥俄州和俄勒冈州项目的最高78.6亿美元直接资助达成协议。台积电亚利桑那州获得最高66亿美元,外加最高50亿美元的贷款额度。
SQ Magazine指出,这些奖励倾向于前沿逻辑工厂。封装和内存环节同样制约加速器产出,但获得的直接支持较少。
来源:NIST CHIPS Program Office;Intel Newsroom;台积电20-F表格,经SQ Magazine。
出口规则也影响市场。2025年4月9日,美国政府告知NVIDIA,其向中国出口H20芯片需要许可证。NVIDIA在2026财年第一季度计提了45亿美元的费用。
该费用在2026财年第四季度较小,在2027财年第一季度为零。NVIDIA的业绩现已假定不包含中国数据中心计算业务营收。Presenc AI表示,华为昇腾(Huawei Ascend)等厂商约占市场的2%至3%,主要集中在中国。
数据所揭示的内容
数据显示出快速增长和明显的领先者。NVIDIA在一个季度内公布数据中心营收752亿美元,AMD公布67亿美元,博通公布AI芯片营收108亿美元。每项数据涵盖不同时期,因此描述的是各自独立的业绩。
整体市场同样庞大。2025年全球芯片销售额达到7917亿美元,MarketsandMarkets预计AI芯片市场到2032年将达到5648.7亿美元。
供应仍是主要制约因素。台积电晶圆和HBM内存均供不应求,而新的内存产能要到2027年才到来。出口规则增加了更多不确定性,尤其是对中国的销售。
日历上已有的近期节点为读者提供了可追踪的固定坐标:NVIDIA对2027财年第二季度910亿美元的营收指引、博通预期的第三季度160亿美元AI营收、预计2026年下半年推出的Rubin合作方产品、AMD MI400的发布,以及SK海力士龙仁一期洁净室于2027年初启用。
市场份额估计因来源而异,且许多数字均为估计值。读者在比较各数据前应核实每个数字背后的时期和范围。
来源
- AI Chip Market Share 2026(Presenc AI)
- AI Chip Statistics 2026: Data Center Revenue, Vendor Share and Supply(SQ Magazine)
- AI Chip Market to Reach USD 564.87 Billion by 2032, Growing at 15.7% CAGR, Says MarketsandMarkets
- AI Chip Hardware Acceleration Trends 2026(Zylos)
本文最初发表于 Blockonomi。

