Econbrowser分析:AI热潮逆转对美国GDP与消费意味着什么
要点速览
- •从GDP核算角度看,AI资本支出激增的很大一部分被计算机、外围设备与半导体进口所抵消,进口从国内产出中扣除。
- •若投资与进口的凯恩斯乘数大致相近,AI资本支出热潮的终结对核算GDP的影响将接近中性。
- •AI回报预期减弱——无论是融资约束还是政策变化所致——可能压低资产价格与家庭财富,拖慢消费,而消费约占美国GDP的三分之二。
- •法国央行研究人员Bigot与Espic估计,2025年录得的2%美国消费增长中约一半可归因于股票财富增加,其依据是每美元约0.027的边际消费倾向。
- •在第四季度股市不再回升的基准情形下,分析发现由此导致的消费放缓在其他条件不变的情况下不会令GDP增长转负,但无序的市场调整可能推高不确定性并抑制总需求。
2026年11月6日,Econbrowser——由学术界经济学家Menzie Chinn与James Hamilton长期维护的经济学博客——发布分析,探讨若AI资本投资热潮随资产估值回落而降温将产生何种影响,在GDP的机械性算术与资产价格、家庭财富的经济机制之间加以权衡。
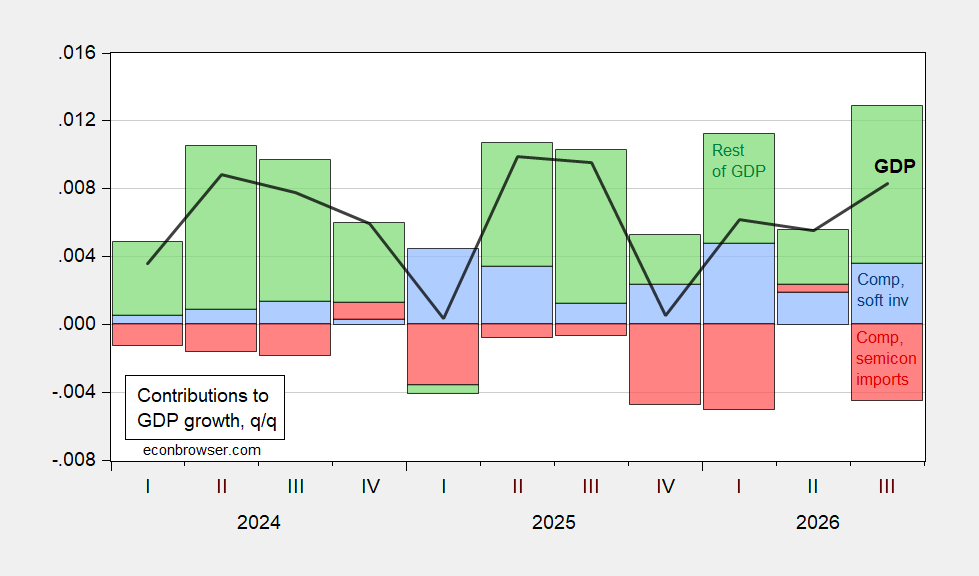
首先,正如已被广泛讨论的那样,资本投资激增——以GDP衡量——在很大程度上被进口所抵消;进口在国民账户中作为减项计入,意味着对国外生产设备的支出并不会直接增加核算的国内产出。从核算角度看,如图1所示。
图1:环比GDP增长(黑线)、计算机与软件投资对环比GDP增长的贡献(蓝色柱)、计算机、外围设备与半导体进口的贡献(红色柱)、其余GDP部分(绿色柱),均未年化。来源:经济分析局(BEA),作者计算。
尽管数据中心建设未包含在资本支出部分中,但分析指出,将其计入至2025年——即可获得数据的范围——并不会改变整体图景。
评估对整体经济的影响至少需要考虑凯恩斯乘数——即每美元新增支出所产生的额外产出——包括来自投资和来自进口的乘数。若两类的乘数大致相同,热潮的终结将接近相互抵消,至少从GDP角度看是如此。
然而,经济机制更为复杂。资本支出热潮正是由对AI回报的巨大预期所驱动。若这些预期减弱——无论是支出计划与融资能力之间的冲突所致,还是被视为的政策环境变化所致——资产价格将下跌,消费也将低于原本的水平。
分析不愿预测AI相关资产价格的走向,因而以第四季度股票市值不再回升作为基准情形。届时家庭净资产将下降,这意味着——在其他条件不变的情况下——消费增长放缓。
图2:消费,单位为10亿链式2017年美元,经季节调整折年率(蓝色,左侧对数刻度);家庭净资产,单位为万亿美元(加粗深红色,右侧对数刻度);假设非股票净资产不变时的隐含净资产;股票市值增加3.4万亿美元(红线,右侧对数刻度);减少3万亿美元(红色+)。来源:BEA,美联储资金流量表(加粗红色),作者计算。
消费放缓的程度取决于财富效应——由于家庭支出约占美国GDP的三分之二,这一渠道对整体经济至关重要。Bigot与Espic(2026)在法国央行发布的研究中估计,2025年录得的2%消费增长中约一半源于股票市场财富的增加,其依据是财富的边际消费倾向约为0.027——即每美元股票财富对应2.7美分。
鉴于截至第三季度的一年中消费以2.5%的速度增长,在其他条件不变的情况下,这一连带效应不会令GDP增长转负——这一结果似乎在某种程度上反映了共识,正如关于AI支出紧缩是否可能引发衰退的最新评论所呼应的那样。对于追踪这场辩论的读者而言,近期的观察指标包括BEA的季度GDP与消费数据发布,以及美联储资金流量表对家庭净资产的估计——正是支撑基准情形的同一组序列——它们将显示第四季度股票估值、财富与支出的实际走势。
话虽如此,分析提醒,金融市场因AI重新校准而出现无序调整,很可能带来更高的不确定性,而不确定性本身会抑制总需求。正如作者所言:"So who knows."

