2026年AI智能体全景:加速普及之际成本攀升、回报参差
要点速览
- •各调查报告的AI智能体采用率介于14%至86%之间,主要原因是各研究衡量的对象不同——从仅在测试的组织到在生产环境中运行智能体的企业。
- •G2的2026年调查发现,86%的B2B买家在过去一年内购买了AI智能体软件或服务,高于一年前的69%,其中66%的智能体买家已将智能体投入有限或规模化生产。
- •大型企业的扩展速度快于小型企业:营收超过10亿美元的公司中,40%的受访者正在规模化部署智能体,而较小企业的比例持平于22%。
- •仅37%的麦肯锡受访者报告对EBIT产生积极影响,而80%表示AI提升了个人生产力;G2发现31%的买家表示员工每周至少花费六小时监督智能体工作。
- •Gartner预测,由于成本、价值不明和风控薄弱,超过40%的智能体AI项目将在2027年底前被取消,并在其2026年技术成熟度曲线中将智能体AI置于期望膨胀的顶峰期。
AI智能体——即在有限人工参与下规划并执行任务的软件系统——在2026年正走向更广泛的企业应用。今年发布的调查显示,越来越多的企业购买并投入使用这项技术。但同一批数据也揭示了参差不齐的成果,以及运行和监督这些系统的成本持续上升。
本报告汇总了五个近期来源的关键数据:G2与麦肯锡的两项原始调查,以及对比多项研究的三篇综述。
对以下所有数字有一个提示:各调查询问的人群不同、措辞不同,因此结果鲜有一致。
采用率数据为何相互矛盾
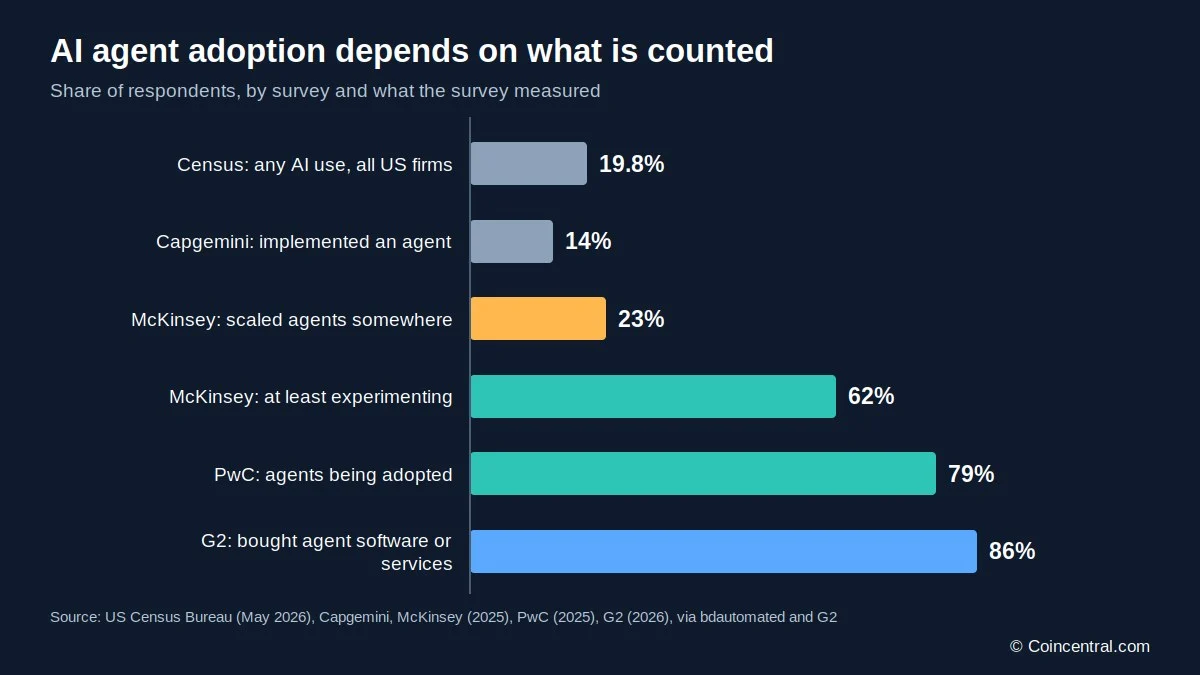
各调查报告的AI智能体采用率介于14%到86%之间,差距主要源于各自的衡量口径。有些统计的是仅在测试的组织,另一些则只统计在生产环境中运行智能体的企业。
麦肯锡2025年调查发现,62%的组织至少在试验智能体。仅23%在公司内部实现了规模化部署,而在任何单一业务职能中,实现规模化的比例不超过10%。
bdautomated的综述在其他研究中发现了同样的模式。普华永道报告称,79%的美国高管表示其公司正在采用智能体。而凯捷的一项调查核实了受访者对"智能体"一词的实际理解,发现只有14%真正部署了智能体。
与此同时,美国人口普查局发现,截至2026年5月,19.8%的美国企业在至少一个业务职能中使用了AI。该数字涵盖各种规模的企业,且统计任何AI工具——不仅是智能体。
定义也存在差异。Anthropic的工程指南将智能体描述为一种由语言模型自主决定步骤和工具使用的系统。聊天机器人回答问题,工作流则沿固定路径运行。这就是为什么单一的头条数字很少能说明全貌——以下各节将注明调查对象和衡量内容。
bdautomated的综述核查了来自18家发布方的75个数据,追溯每个数字的原始报告,并记录调查对象和统计口径。其结论是:数据不一致主要因为它们衡量的对象不同。
从试点走向生产
麦肯锡2025年对105个国家1993名高管的调查呈现出一个漏斗:88%报告在至少一个业务职能中定期使用AI,62%表示其组织已开始使用智能体,23%正在规模化部署。
G2发现,买家越来越多地为智能体付费。在其2026年对1019名B2B决策者的调查中,86%在过去一年内购买了AI智能体软件或服务,高于一年前的69%。G2还报告,66%的智能体买家目前已将智能体投入有限或规模化生产——较上年增加18个百分点。在麦肯锡2025年的数据中,软件工程和IT的进展最快,但报告在这些职能中规模化部署智能体的组织不超过10%。
Gradually.ai提醒,这些结果并不构成单一时间序列。毕马威的第三季度数据包含仍在构建智能体的企业,因此无法与其统计已部署智能体的第二季度数据相比较。安永则将样本限制在已在运行AI项目的大型美国上市公司,这有助于解释其偏高的结果。
客户服务是增长明显的一个领域。FwdSlash引用的Salesforce数据显示,66%的服务组织现在使用智能体AI,高于一年前的39%。
预算也在攀升。G2报告,半数组织的智能体预算至少为100万美元,医疗行业领先,57%的机构每年支出达到或超过这一水平。科技和零售行业在500万美元及以上预算区间的增幅最大。
大型企业在智能体与编程工具上领先
麦肯锡2026年对97个国家1719名受访者的调查发现,在营收超过10亿美元的企业中,40%的受访者正在规模化部署智能体,高于一年前的27%。较小企业的比例则持平于22%。
大型企业在更广泛的AI应用上也处于领先。营收至少10亿美元的企业中,54%的受访者报告在全企业范围规模化使用AI,而较小企业约为三分之一。在所有受访者中,44%报告全企业范围的规模化,高于38%。
聊天机器人仍是扩展最广的工具,占受访者的47%。约两成受访者正在规模化部署AI智能体,类似比例正在部署软件编程智能体;在较大型企业中,编程智能体的比例达到31%。
编程智能体也在改变采购决策。32%的受访者表示,其组织因可以自建而决定放弃购买至少一款软件产品或功能,这种情况在科技和医疗行业最为常见。在AI高绩效企业中,近半数报告过此类决策,其他受访者中这一比例为31%。
麦肯锡的Lieven Van der Veken表示,领导者现在在思考哪些工具需要自己构建。他补充说,这并不意味着企业应该一切都自己造或回避合作伙伴——行动最快的企业只是在"买还是建"的问题上更加审慎。
运行与监督智能体的成本
成本体现在两个方面:运营账单和员工时间。麦肯锡发现,约20%的受访者表示,包括token成本在内的运营成本限制了其AI使用,各规模企业的比例相近。
但企业仍在支出。28%的受访者表示AI消耗了其信息和通信技术预算的10%以上,60%预计未来一年将增加AI投资。
G2将监督成本称为"不信任税"。31%的买家表示,员工每周至少花费六小时监督智能体工作——G2称之为"看管机器人"。45%表示监督和返工消耗了其预期收益的四分之一以上,46%报告运营成本高于预期。
麦肯锡的Michael Chui指出,每token价格已下降,但token消耗量的增长更快。AI高绩效企业报告编程智能体成本受限的频率约为其他受访者的三倍。
成本限制并不局限于某一种工具。约十分之一的受访者表示成本限制了其对聊天机器人的使用,智能体和编程智能体的情况也是如此。制药、保险和银行业受访者最有可能预期增加投资。
成效:个人收益高于企业影响
在个人层面,成效显著。麦肯锡发现,80%的受访者表示AI提升了其生产力,半数表示AI帮助他们做出更好的决策。中层经理和普通员工更容易报告压力,比例为47%,而高管为31%。
G2记录了高负载工作流中的速度提升。在高工作量场景中使用智能体的组织中,五分之四报告周期时间至少改善11%,近半数报告至少提升25%。此外,83%表示智能体通过减少重复工作提升了员工满意度。
企业整体成效则较弱。37%的麦肯锡受访者报告对息税前利润(EBIT)产生积极影响——与上年大致持平。仅6%符合AI高绩效企业标准,麦肯锡将其定义为AI至少贡献5%的EBIT且报告显著价值的企业。
开发者研究的结果不一,因为它们测试的工作不同。GitHub测试使用的是狭窄任务,而METR研究的是在自有项目中工作的专家;METR的新区间包括完全没有效果的情况。
按职能划分,麦肯锡受访者最常报告在供应链管理、服务运营和制造领域实现成本削减,而收入增长最常与营销和销售相关。
麦肯锡还指出,员工正在自主学习AI技能或通过公司推广掌握相关能力;约半数表示AI帮助他们发展了新技能。高绩效企业对转型的处理方式不同——近四分之三表示因AI重新设计了工作流程,高于去年的55%,其他受访者中约四分之一表示同样情况。
治理与信任
随着智能体扩大,追踪它们变得更加困难。G2发现,在智能体投入生产的组织中,38%运行超过100个智能体。然而,47%表示智能体的所有权和控制是非正式的或由单个部门主导,只有23%实行集中治理。
仅27%维护中央智能体登记册,18%使用自动发现机制查找已批准和未批准的智能体,仅14%对异常行为、成本或风险进行实时监控。G2将此类无人管理的工具称为"影子智能体"。
买家确实会在上线前进行测试:52%要求人工质量审查,48%要求安全测试,41%要求法律、风险或合规审查。上线后,77%至少每月重新评估智能体。
信任取决于任务。在普华永道2025年的调查中,商界领袖表示对智能体进行数据分析的信任度为38%,但对金融交易仅为20%。在Ping Identity对11000名消费者的调查中,仅3%能接受AI在未经最终批准的情况下自主行动。G2补充说,67%的买家对自家组织的AI系统表示高度信任——但当系统自主行动时,安心程度会下降。
G2表示,中央IT部门与AI、数据和机器学习团队共同管理49%的智能体运营成本,合计承担60%的治理责任。麦肯锡补充说,高绩效企业更常致力于降低未经授权或非预期智能体行为等风险。
市场规模、定价与融资
对2026年智能体市场的估计从约80亿美元到120亿美元不等。Gradually.ai指出,这些是商业估算而非实际统计的收入,且各机构使用的基准年份和定义不同——有些只计算独立的智能体平台,另一些则将商业软件中的智能体功能也计算在内。Gartner估计,到2030年,最多可能有2340亿美元的企业软件支出受到智能体AI的威胁;Gradually.ai将其描述为一种风险敞口情景,而非销售损失的预测。
定价模式也在变化。G2发现,仅9%的买家认为按席位定价是智能体最公平的模式,按使用付费模式的比例则从2025年的38%升至2026年的57%。
在资金方面,半数G2受访者持有至少100万美元的智能体预算。Crunchbase记录,2026年第三季度全球风险投资总额为1590亿美元,其中1020亿美元(64%)流向了AI公司,不过这涵盖整个AI行业,而非仅限智能体。Crunchbase还统计,2025年AI相关风险投资总额达2110亿美元,较2024年的1140亿美元增长85%。G2还发现,72%的买家表示,丰富的连接器、操作、技能或市场 offerings 对智能体采用非常重要或必不可少。
就业:预期与实际的落差
对大规模裁员的担忧并未在企业报告中得到印证。麦肯锡发现,在使用AI的组织中,14%的受访者表示过去一年AI导致员工规模缩小。而在上一年的调查中,32%曾预期该时期会出现裁员。三分之二的受访者报告总就业人数几乎没有或完全没有AI相关的变化。展望未来,39%预计会减少,43%预计几乎没有变化,仅13%表示AI令其对自身职业感到焦虑。
这一差距按职能划分明显可见。在营销与销售、制造、战略与企业财务以及知识管理领域,实际报告的裁员数量约为预测数量的一半。
G2在买家群体中报告了类似模式:仅14%减少了员工人数,而35%将员工转岗至更高价值的岗位。2025年,受访者最常预期在服务运营、供应链管理、营销与销售以及软件工程领域裁员。未来一年,最大比例的受访者再次预测服务运营和供应链管理领域将出现裁员——而在许多职能中,预期无变化的受访者多于预期裁员的受访者。
展望:计划、预测与未解之问
买家打算继续推进。G2发现,84%表示智能体功能将影响其2027年的软件决策,34%称其为首要因素。另有56%预计到2030年智能体将协调其整个软件栈中的工作。
失败的预测同样存在。Gartner预测,超过40%的智能体AI项目将在2027年底前被取消,原因是成本、价值不明和风控薄弱。这仍只是预测——bdautomated指出,目前尚无人统计过实际的取消数量。
一些头条数字常被误读。MIT的一项研究发现,95%的组织回报为零,但该研究衡量的是试点约六个月后的利润影响。其样本52次访谈、153份调查回复和300个公开部署,作者称这些发现为初步结果。
综合来看,这些数据描绘的是快速普及与参差回报并存的图景:个人层面的收益普遍存在,企业整体层面的收益较少,而监督工作消耗了大量节省下来的时间。Gradually.ai指出,Gartner在2026年技术成熟度曲线中将智能体AI置于期望膨胀的顶峰期。读者在引用任何单一数字之前,应核实调查对象和统计口径。
安全仍是FwdSlash综述中的一个隐忧。其引用了一项针对919个组织的调查,其中88%报告了已证实或疑似智能体安全事件;还引用了IBM的数据,显示97%发生AI相关数据泄露的组织缺乏妥善的访问控制。
来源
- G2: AI Agents Have Moved From Pilot to Production, But Oversight Comes at a Cost (2026 AI Agents Report)
- McKinsey: The State of AI in 2026: On the Road to ROI
- bdautomated: AI Agent Statistics 2026: Every Number Checked at Its Source
- Gradually.ai: AI Agent Statistics 2026: Adoption, Market & Facts
- FwdSlash: AI Agent Statistics 2026: 100+ Stats on Market and Adoption
来源:Blockonomi — https://blockonomi.com/ai-agent-statistics-2026-adoption-costs-and-results/

