非洲初创企业八个月融资21.0亿美元,巨额交易加剧资本集中
要点速览
- •2026年1月至8月,非洲初创企业在275笔交易中融资21.0亿美元,较2025年同期增长1.4%。
- •尼日利亚吸引资本最多,达5.286亿美元,其后是贝宁(3.271亿美元)、埃及(3.220亿美元)、南非(2.482亿美元)和肯尼亚(2.166亿美元)。
- •2026年8月融资总额达4.38亿美元,由Mubadala、Woven Capital和Ion Pacific领投的Moove 2.5亿美元C轮,以及IFC和Axian支持的Jumia 5000万美元股权融资推动。
- •8月超过90%的股权资本集中在两笔最大交易中,而早期初创企业日益依赖政府补助金和低于15万美元的Web3生态支票。
- •IFC、非洲开发银行、MultiChoice、Canal+和SC Ventures等开发性金融机构和战略企业如今与传统风险基金一起,在非洲成长期融资中发挥更大作用。
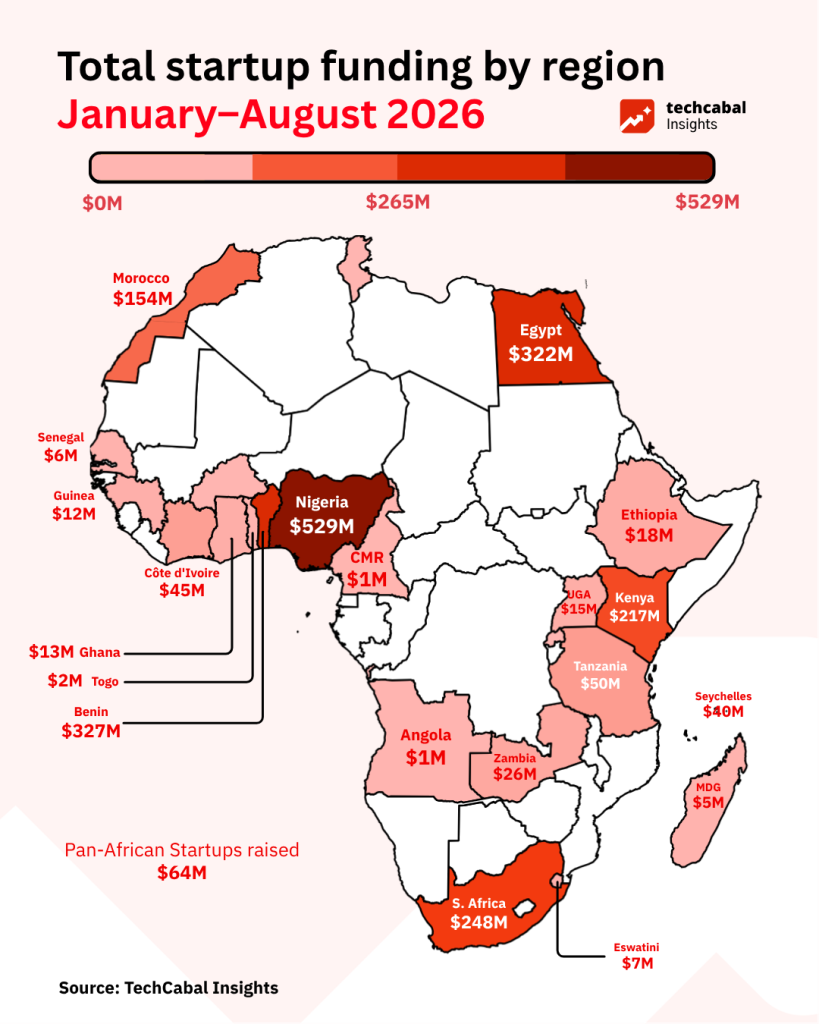
2026年1月至8月,非洲初创企业在275笔已跟踪的融资交易中共筹集21.0亿美元,略高于2025年同期八个月的20.7亿美元。在275笔交易中,255笔披露了具体金额,20家初创企业对融资额保密。
与2025年同期相比,2026年整体融资几乎持平,同比仅增长1.4%。这一平台期出现在非洲风险投资从2021–2022年峰值大幅收缩之后——当时年度总额超过30亿美元——这意味着生态系统是在明显更低的水平上企稳,而非复苏。不过,月度活动波动显著,2月(3.617亿美元)、6月(3.347亿美元)和8月(4.380亿美元)出现大幅飙升,较2025年各月基数分别增长209%、56%和368%。
头部市场与巨额交易
2026年迄今,尼日利亚在吸引资本方面领跑非洲大陆,吸金5.286亿美元。贝宁以3.271亿美元位居第二,主要得益于Spiro在6月完成的2.15亿美元债权加股权融资。埃及(3.220亿美元)、南非(2.482亿美元)和肯尼亚(2.166亿美元)构成了其余主要市场——仍是历史上吸引非洲大陆大部分风险资本的同一四国阵营(“四大”加上贝宁的跃升)。
资本分布仍集中在少数市场,因为投资者优先选择出行、电商和清洁能源等高交易量、重资产行业中已站稳脚跟的初创企业,这些企业拥有经过验证的单位经济效益和庞大的客户基础。这些平台带来的巨额交易——如Moove的2.5亿美元C轮融资以及Jumia来自IFC和Axian的5000万美元投资——占8月份尼日利亚、埃及及区域平台融资总额的57%。这些资金的构成也反映出资本来源的变化:开发性金融机构(IFC、非洲开发银行)和战略企业(MultiChoice、Canal+、渣打的SC Ventures)如今与传统风险基金并列成为重要出资方,这一转变与2022年以来全球风险投资收缩的趋势一致,使开发金融机构和企业资本在非洲成长期融资中扮演更重要的角色。
2026年8月:Moove、电商与加密货币引领4.38亿美元激增
2026年8月录得总融资4.3801亿美元,由大型成长轮和战略性债务融资驱动。
- Moove 完成一轮由阿布扎比Mubadala、Woven Capital和Ion Pacific领投的2.5亿美元C轮融资,用于扩展其出行金融科技业务。
- Jumia 在国际金融公司(IFC)和Axian支持下筹集5000万美元股权资金。
- Yellow Card 完成一轮4000万美元融资,投资方包括SC Ventures(渣打)、Sony Innovation Fund、Polychain Capital和Blockchain Capital。
- Moment 从AlphaCode Venture Partners、General Catalyst、MultiChoice和Canal+筹集2200万美元A轮融资。
- Terra Industries 获得1800万美元,完成其5200万美元种子轮,投资方包括8VC和Silent Ventures。
- Biovac 从非洲开发银行(AfDB)获得1500万美元贷款,用于疫苗生产。
- Swvl 获得由Coefficient LP和Sofico Holdings领投的1450万美元上市后股权融资。
- Naran 从Landel筹集1000万美元债权加股权资金。
- Jem 完成由Quona Capital领投的840万美元A轮融资。
- ThriveAgric 筹集393万美元债务融资。
8月未披露金额的融资轮
多家初创企业在8月获得融资但未公开披露金额,包括Yellow(由Convergence Partners领投的C轮)、Flowt(由Delta40、Impacc和Argidius Foundation支持的种子前轮)、Mathesis Analytics(获Sewa Capital支持)、Dawa Mkononi(获Africa Health Ventures支持)以及Powered by People(获BESTSELLER Foundation和Susa Ventures支持)。
性别视角基金Five35 Ventures也向多家投资组合初创企业注入股权资金,包括Fincart、BuuPass、Daleela、Pricepally和Malaica。
早期融资收紧:补助金与非股权资本补位
尽管8月总融资额跃升至4.38亿美元,生态系统的结构性分化本月进一步扩大。8月超过90%的已投股权资本集中在仅两笔巨额交易中——Moove的2.5亿美元C轮和Jumia的5000万美元融资——而早期初创企业越来越依赖小额政府补助金和低于15万美元的Web3生态支票维持生存。这种哑铃型结构——一端是超大轮融资,另一端是低于15万美元的补助金,中间日益萎缩——自2022年下行以来一直是非洲风险投资的常态,2026年的数据显示这一格局仍在延续而非逆转。
早期初创企业面临的门槛比以往几年大幅提高。投资者不再为纯粹的潜力或用户增长承保;他们要求看到单位经济效益、客户留存率、资本效率和可行营收路径的明确证据。对早期创始人而言,这一转变意味着通过更精简的烧钱率延长资金跑道、寻求非稀释性债务或补助金,并优先实现早期营收而非激进扩张,以避免在具备可投资性之前耗尽现金。
随着传统风险资本在5万至50万美元区间日益稀薄,替代性资本模式正在补位:
- 政府补助金与奖学金项目: 仅8月,尼日利亚埃多州政府等地方性政府项目就资助了11家早期企业,包括Safebox Energy、IVIE和Zummey Technologies。同时,CcHUB与万事达卡基金会EdTech奖学金项目向12家非洲教育科技初创企业各发放10万美元补助金,包括TrainDTrainer、Talktu和Efiwe。
- Web3生态补助金: Stellar Community Fund等生态基金在8月支持了多位早期非洲建设者,包括Seevcash(14.9万美元)、Remi(13.5万美元)和Yolat(11万美元)。
- 加速器与债务: Cascador的ScaleUp Accelerator等项目正通过其500万美元催化基金支持成长期企业,提供本币债务和担保,帮助创始人在资本寒冬中前行而不遭受严重的股权稀释。
打造有韧性、能创造营收的企业——而非仅为下一轮VC融资而生的公司——已成为非洲科技创始人驾驭2026年下半年的核心策略。2026年剩余月份能否延续8月和2月的增长势头——还是说这些月份只是平淡一年中的巨额交易异常值——将是决定生态系统如何进入2027年的关键信号。
